
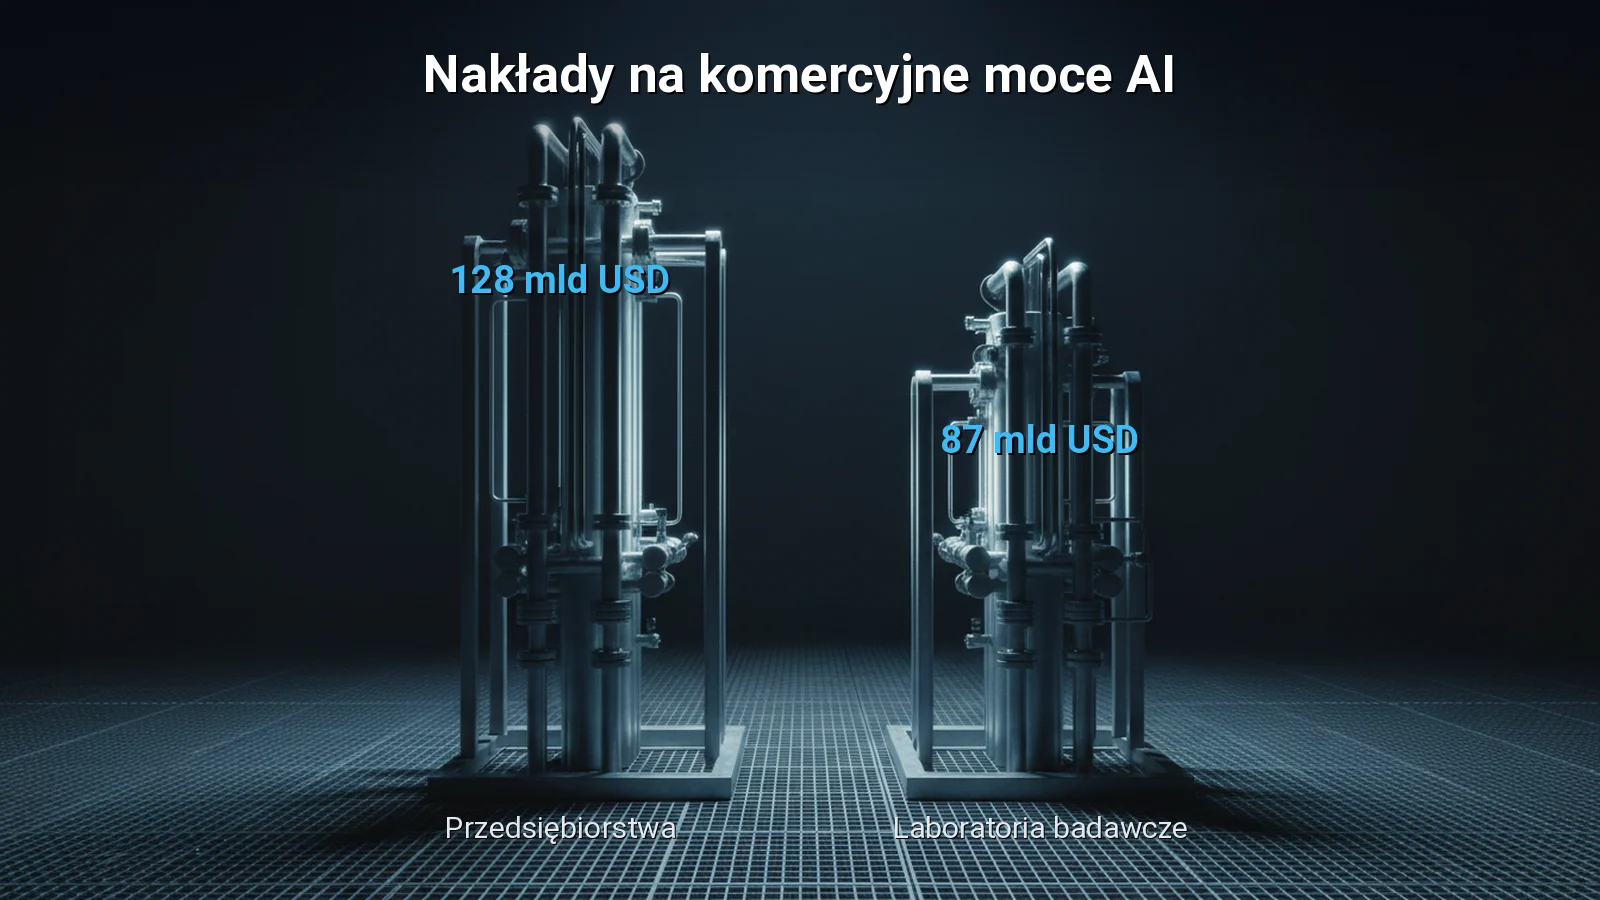
Gorączka inwestycyjna wokół infrastruktury sztucznej inteligencji weszła w fazę bezwzględnego sprawdzianu bilansowego. Łączne nakłady inwestycyjne hiperskalorów i niezależnych operatorów centrów danych w Ameryce Północnej przekroczyły w 2026 roku 215 miliardów dolarów, wywołując na rynkach finansowych uzasadnione obawy o nawis długu oraz gigantyczne koszty amortyzacji wyspecjalizowanych procesorów graficznych (GPU). Do tej pory gros mocy obliczeniowej rezerwowały laboratoria badawcze trenujące modele graniczne (frontier AI), co rodziło ryzyko monopsonu i nagłego załamania płynności w razie wygaśnięcia kapitału podwyższonego ryzyka. Rzeczywisty rynek zaczął jednak gwałtownie ewoluować w stronę pragmatycznych wdrożeń biznesowych, gdzie tradycyjne korporacje przeznaczyły na komercyjne moce chmurowe 128 miliardów dolarów, podczas gdy laboratoria badawcze pochłonęły 87 miliardów dolarów. Zamiast trenowania kolejnych gigantycznych sieci neuronowych od zera, globalne korporacje skupiły się na wnioskowaniu i automatyzacji procesów wewnętrznych, zmuszając dostawców infrastruktury do radykalnego przeformatowania struktury klientów i portfela zamówień.
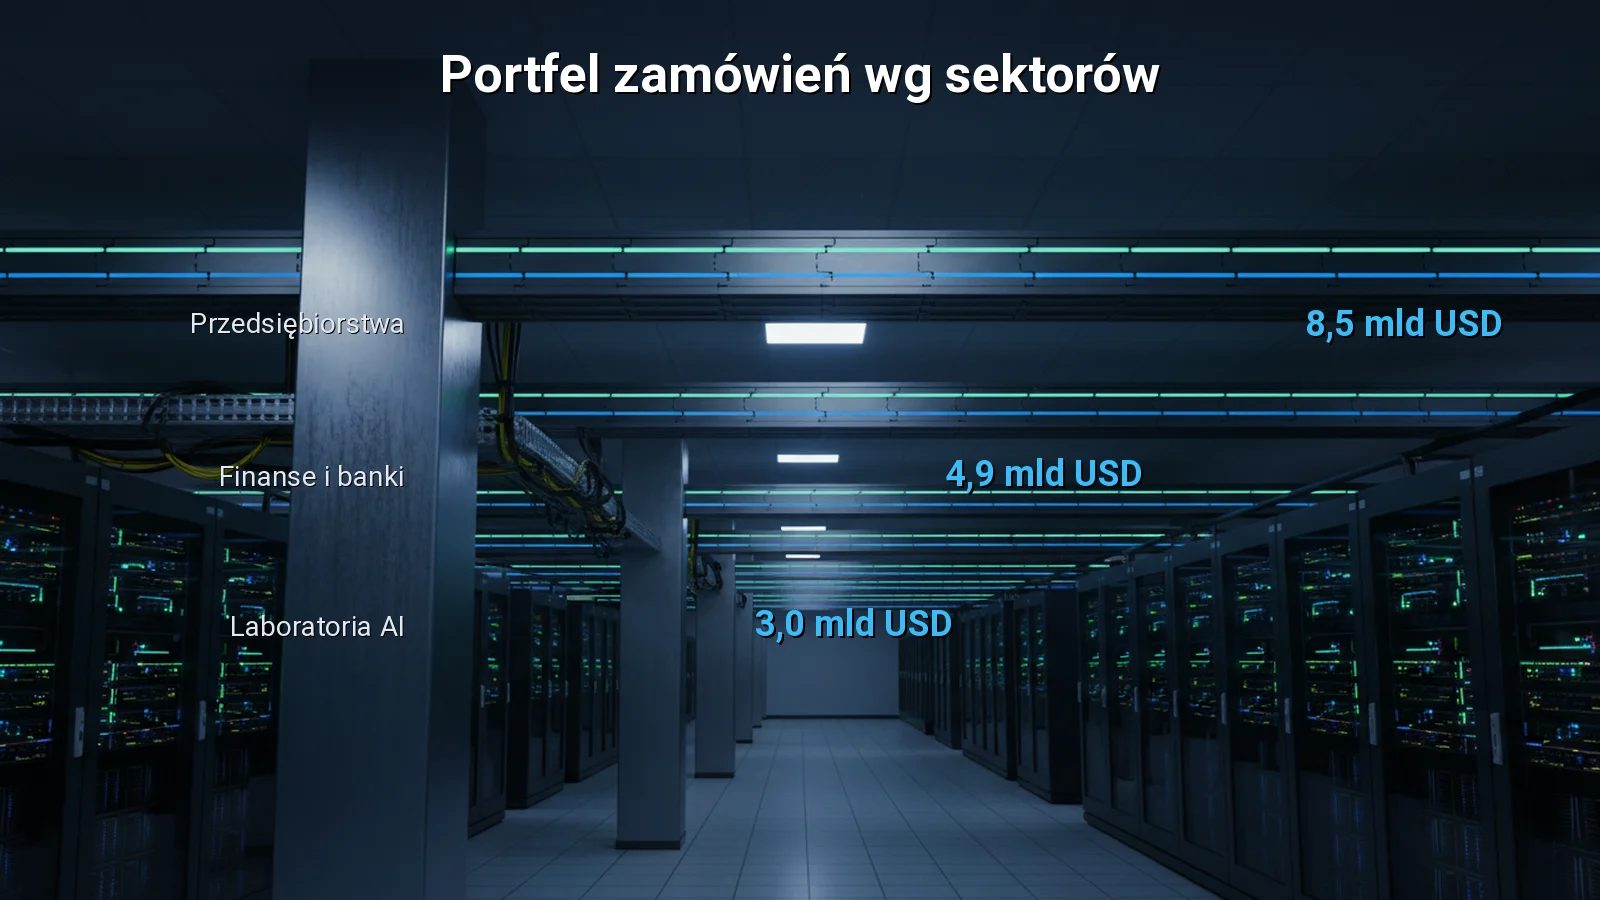
W tę strukturalną transformację popytu idealnie wstrzelił się zarząd CoreWeave pod wodzą prezesa Michaela Intratora, publikując raport za trzeci kwartał 2026 roku. Spółka udowodniła, że potrafi sfinansować wielomiliardowy program rozbudowy serwerowni bez uciekania się do toksycznego długu typu mezzanine. Kluczem okazało się zabezpieczenie 75 procent planowanych nakładów kapitałowych długoterminowymi umowami typu take-or-pay z podmiotami o najwyższej wiarygodności kredytowej. Łączny portfel zamówień spółki osiągnął wartość 16,4 miliarda dolarów, z czego segment dużych przedsiębiorstw technologicznych odpowiada za 8,5 miliarda dolarów, instytucje finansowe i banki inwestycyjne zakontraktowały 4,9 miliarda dolarów, a niezależne laboratoria badawcze generują obecnie 3,0 miliarda dolarów. Co istotne, ponad połowa nowo podpisanych umów pochodzi spoza wąskiego grona deweloperów modeli AI, a flagowe klastry obliczeniowe pracują już w infrastrukturze co dziesiątej spółki z prestiżowego indeksu Fortune 500. Dzięki temu ryzyko niewypłacalności kontrahenta zostało zredukowane do minimum.
Prawdziwym sprawdzianem dla wyceny CoreWeave nie będzie jednak samo pozyskanie klientów korporacyjnych, lecz tempo starzenia się aktywów w kolejnych cyklach technologicznych. Choć obecne klastry oparte na układach Nvidia generują stabilne marże operacyjne, nadchodząca fala procesorów nowej generacji wymusi kolejną rundę gigantycznych odpisów amortyzacyjnych. Jednocześnie giganci chmurowi pokroju Microsoft Azure czy Amazon Web Services intensywnie rozwijają własne, autorskie akceleratory obliczeniowe, co może w horyzoncie 2027 roku wywołać presję na stawki godzinowe wynajmu serwerów. Jeśli CoreWeave zdoła utrzymać tempo odnawiania kontraktów i zmonetyzować zaawansowane usługi orkiestracji oprogramowania, potwierdzi pozycję niezależnego lidera nowej ery obliczeniowej. W przeciwnym razie wysokie koszty stałe obsługi klastrów mogą zaważyć na rentowności netto przy pierwszym zauważalnym ochłodzeniu koniunktury.