
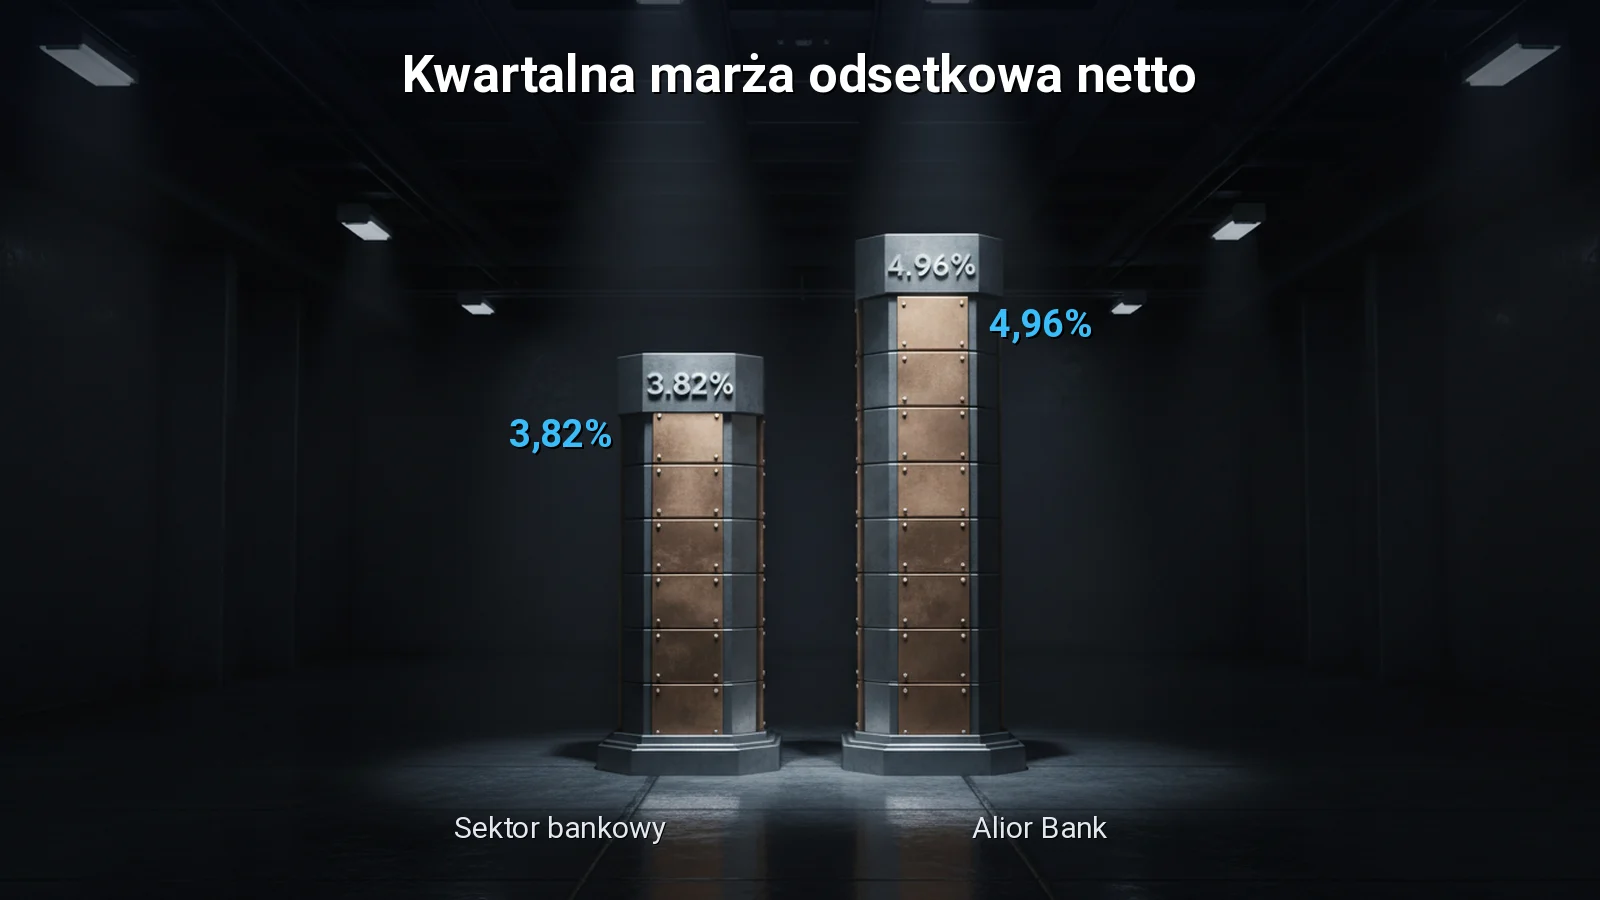
Krajowy sektor bankowy stanął w obliczu nieuchronnego zwrotu w cyklu monetarnym, który tradycyjnie uderza w rentowność portfeli kredytowych. Perspektywa obniżek stóp procentowych przez Radę Polityki Pieniężnej wywołała powszechną erozję marży odsetkowej netto (NIM) w największych instytucjach finansowych na GPW, spychając średnią rynkową całego sektora w kierunku 3,82 procent. Presja na spadek oprocentowania kredytów przy wciąż relatywnie sztywnym koszcie depozytów terminowych zmusiła bankowców do poszukiwania nowych źródeł przewagi dochodowej. Na tym wymagającym tle bilans Alior Banku wykazał niespotykaną sztywność zysku odsetkowego, utrzymując poziom marży na pułapie 4,96 procent. Osiągnięcie to wynikało ze specyfiki portfela zorientowanego na wysoko marżowe pożyczki gotówkowe oraz zwinnego zarządzania płynnością, co pozwoliło bankowi zdystansować konkurencję o ponad 114 punktów bazowych w kluczowym wskaźniku efektywności.
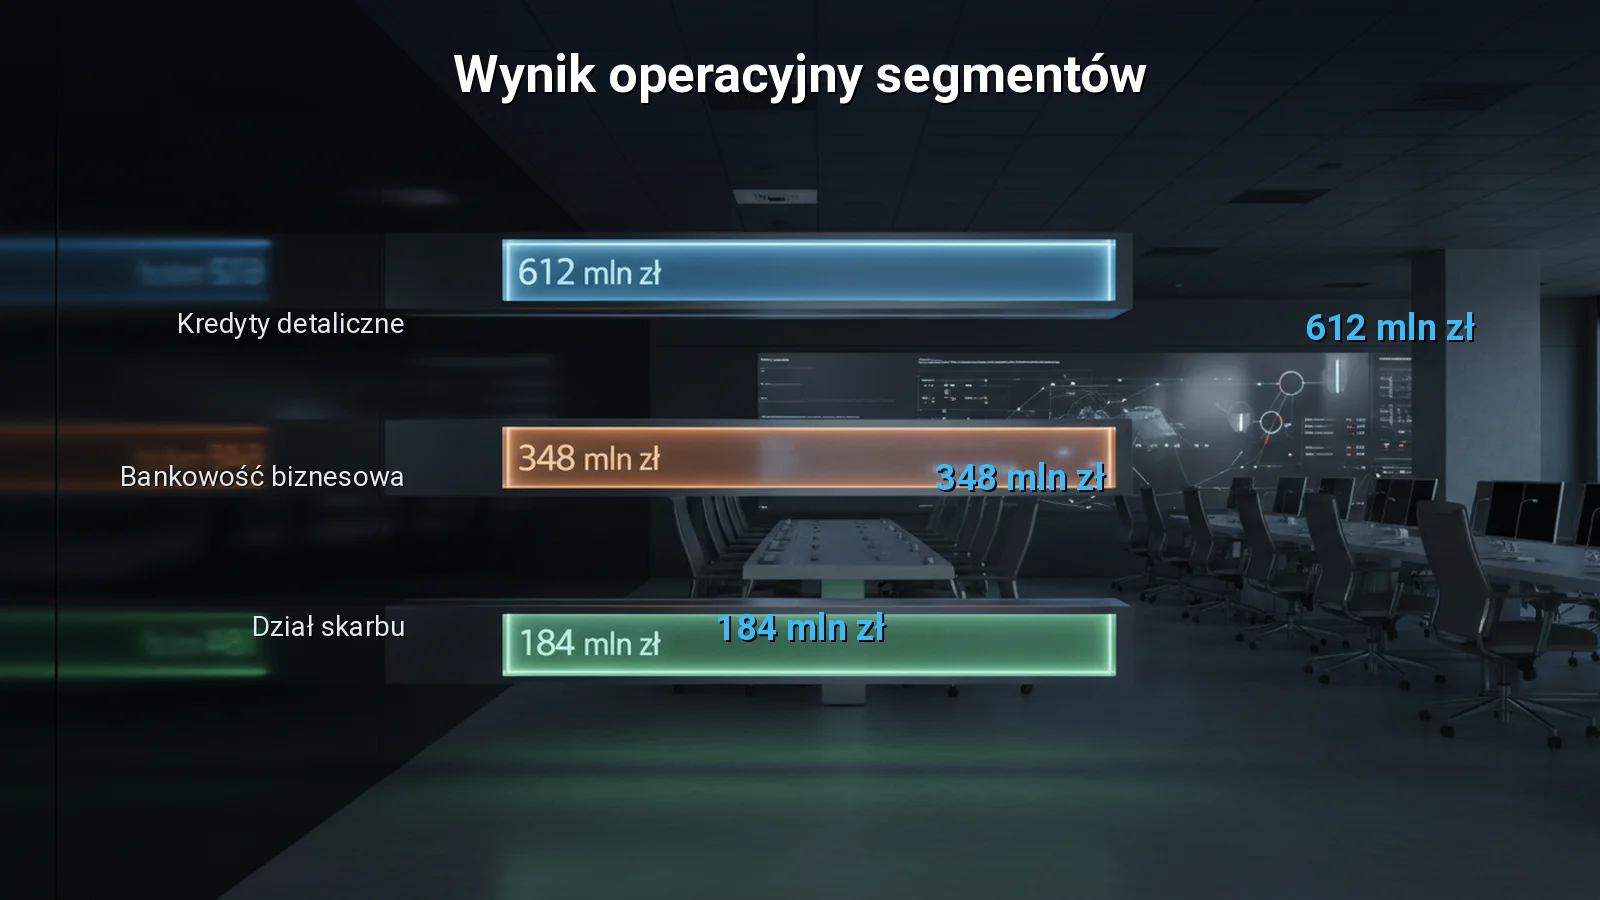
Ta operacyjna dyscyplina przełożyła się bezpośrednio na twardy wynik finansowy, który prezes zarządu Alior Banku, Grzegorz Olszewski, przedstawił akcjonariuszom za trzeci kwartał 2026 roku. Zysk netto grupy wzrósł do 473,2 miliona złotych, a głównym motorem napędowym okazała się zrównoważona struktura przychodów. Kredyty detaliczne wygenerowały 612 milionów złotych zysku operacyjnego, bankowość biznesowa i finansowanie małych przedsiębiorstw dołożyły 348 milionów złotych, a transakcje skarbowe oraz zarządzanie płynnością przyniosły 184 miliony złotych. Strategicznym fundamentem tego sukcesu było sfinalizowanie odnawialnej umowy kontrgwarancji z grupą PZU na kwotę 1,6 miliarda złotych. Mechanizm ten pozwolił na przeniesienie ryzyka kredytowego i obniżenie aktywów ważonych ryzykiem (RWA), co uwolniło potężny bufor kapitałowy bez konieczności kosztownego zatrzymywania dywidendy. Jednocześnie zarząd przygotował międzynarodową emisję euroobligacji o wartości 500 milionów euro w celu dywersyfikacji źródeł finansowania.
Przedłużenie pasma rekordowych zysków zależy jednak od tego, jak długo bank zdoła chronić jakość portfela konsumenckiego w warunkach spowalniającej dynamiki płac realnych. Segment pożyczek gotówkowych, będący fundamentem wysokiej marży, niesie ze sobą naturalnie podwyższony koszt ryzyka kredytowego w razie pogorszenia koniunktury gospodarczej. Choć kapitałowy sojusz z grupą PZU stanowi potężną tarczę ochronną przed wymogami regulacyjnymi Komisji Nadzoru Finansowego, pełna weryfikacja strategii nastąpi na początku 2027 roku. Jeśli kolejne cięcia stóp w Polsce przekroczą 100 punktów bazowych, Alior Bank stanie przed koniecznością obrony wolumenów sprzedaży kredytów przy kurczącej się marży jednostkowej. Dla rynku będzie to ostateczny test, czy zwinny model biznesowy potrafi trwale generować zyski bez wsparcia ze strony historycznie drogiego pieniądza.