
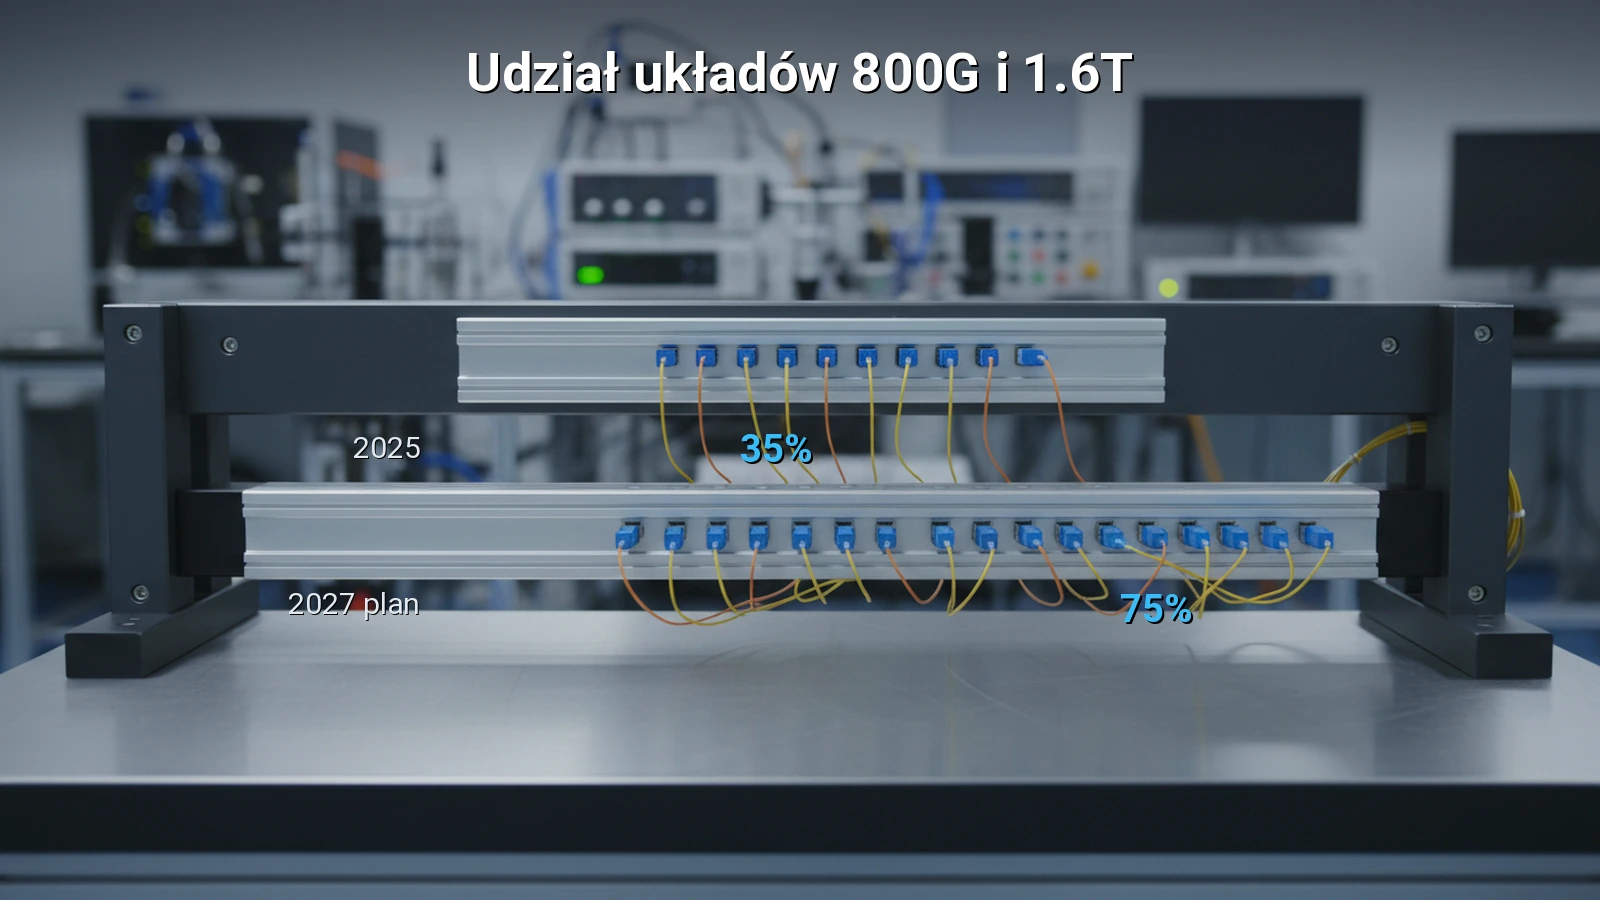
Wielkie centra danych sztucznej inteligencji stają przed fizycznymi barierami przepustowości, gdzie tradycyjne miedziane przewody nie nadążają za gigantycznym strumieniem parametrów przesyłanych między tysiącami połączonych procesorów graficznych. Globalni dostawcy chmury obliczeniowej, mierząc się z astronomicznymi kosztami zewnętrznych akceleratorów oraz rosnącym zużyciem energii elektrycznej w serwerowniach, coraz agresywniej projektują własne, zoptymalizowane układy scalone. Równolegle standard łączenia szaf serwerowych przechodzi gwałtowną transformację z interkonektów 400G na ultraszybkie magistrale elektrooptyczne 800G oraz 1.6T, bez których skalowanie największych modeli językowych traci płynność obliczeniową. W tej architektonicznej zmianie wąskim gardłem przestają być wyłącznie same rdzenie liczące, a staje się nim warstwa elektrooptycznej komunikacji oraz autorski krzem projektowany na zamówienie konkretnych algorytmów. Zamiast konkurować z dominującymi producentami uniwersalnych kart graficznych, inżynierowie z Doliny Krzemowej wyspecjalizowali się w dostarczaniu gotowych bloków własności intelektualnej i procesorów DSP, stając się nieodzownym partnerem każdego koncernu budującego własne zaplecze serwerowe.
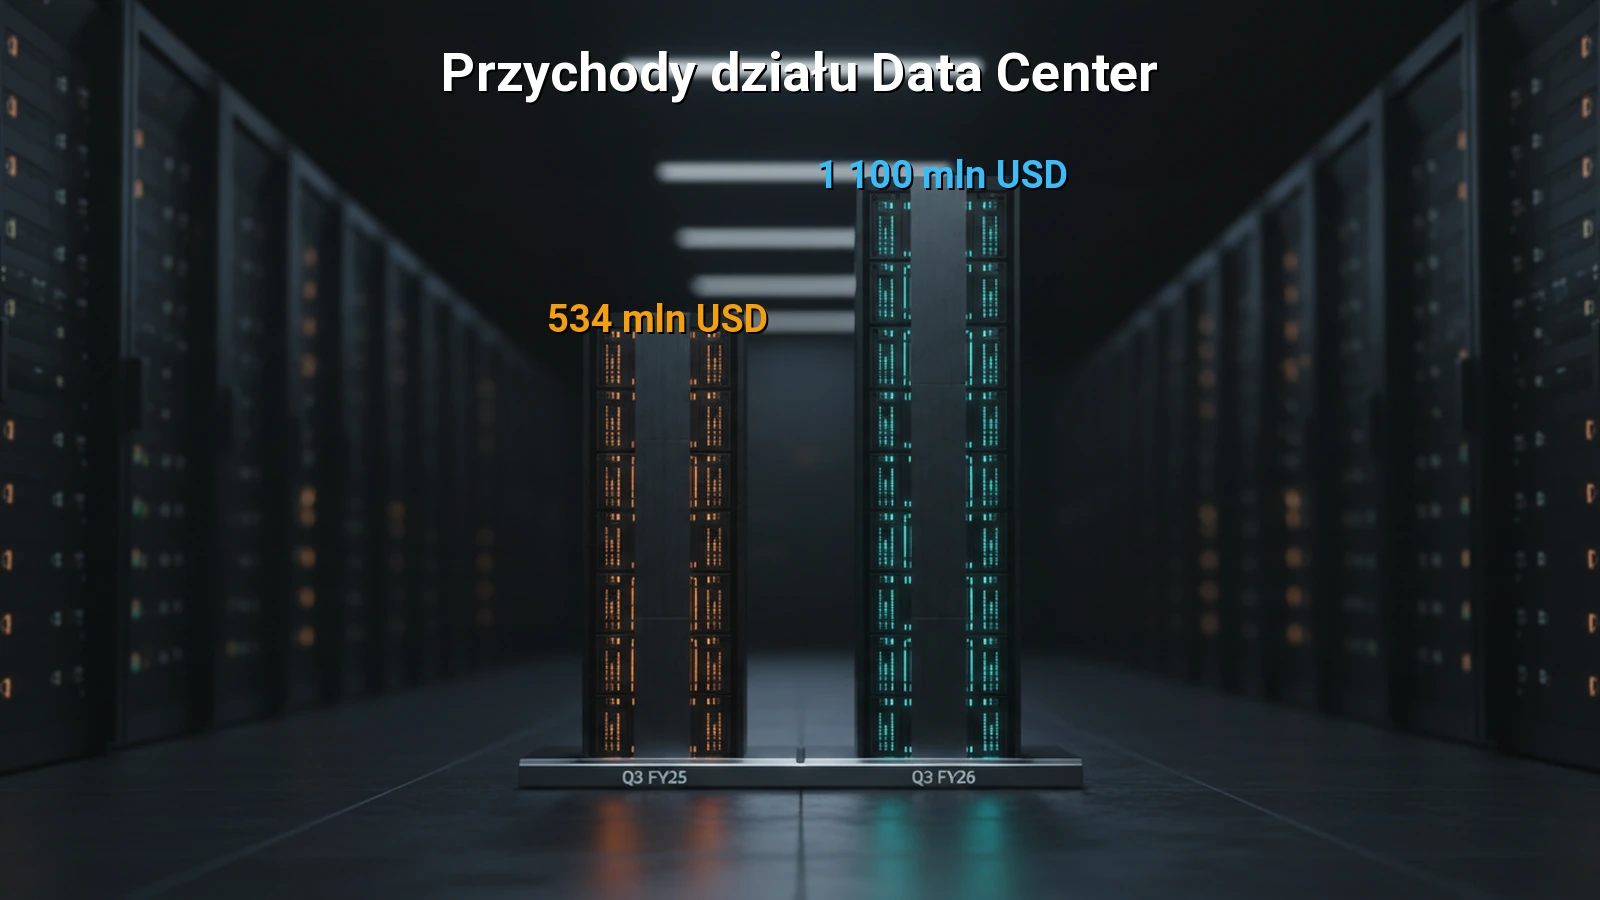
Skokowy wzrost kwartalnych przychodów segmentu centrów danych do 1 100 mln dolarów w III kwartale roku obrotowego potwierdza, że Marvell skutecznie przekształcił się w jednego z liderów infrastruktury sztucznej inteligencji. Przychody tego pojedynczego pionu wzrosły o ponad 106% w skali roku, stanowiąc już przeszło 70% całkowitej sprzedaży korporacji i neutralizując okresowe spowolnienie w klasycznych sieciach telekomunikacyjnych 5G oraz pamięciach masowych dla przedsiębiorstw. Za tym sukcesem stoi bezpośrednia realizacja kontraktów na autorskie chipy ASIC dla dwóch czołowych amerykańskich hiperskalorów chmurowych, które weszły w fazę masowej produkcji seryjnej. Jednocześnie Marvell kontroluje ponad 70% globalnego rynku procesorów sygnałowych PAM4 DSP montowanych w optycznych modułach nadawczo-odbiorczych, co oznacza, że niemal każde podwojenie mocy obliczeniowej u klientów chmurowych automatycznie przekłada się na zamówienia kolejnych milionów kontrolerów krzemowych.
Największym wyzwaniem strategicznym dla spółki pozostaje jednak wysoka koncentracja portfela zamówień oraz rosnąca presja konkurencyjna ze strony wyspecjalizowanych rywali z segmentu łączności sieciowej. Utrzymanie tempa wzrostu wymaga bezbłędnej realizacji kolejnych generacji chipów w technologiach 3-nanometrowych i 2-nanometrowych w azjatyckich fabrykach TSMC, gdzie alokacja mocy produkcyjnych jest przedmiotem zaciekłej licytacji. Dodatkowo branża stoi u progu wdrożenia technologii Co-Packaged Optics (CPO), która integruje elementy optyczne bezpośrednio w obudowie głównego procesora, eliminując część wymiennych modułów optycznych. Kluczowym pytaniem dla inwestorów w nadchodzących kwartałach pozostaje to, jak szybko klienci chmurowi zaadaptują rozwiązania CPO: czy Marvell zdoła zmonopolizować zintegrowane płytki fotoniczne wewnątrz układów scalonych, czy też zmiana standardów technologicznych osłabi jego dominację na rzecz zintegrowanych platform wielkich producentów półprzewodników.