
Globalny sektor lotnictwa komercyjnego zmaga się z bezprecedensowym popytem ze strony przewoźników lotniczych, którzy po pełnej odbudowie ruchu turystycznego i biznesowego desperacko poszukują nowych, paliwooszczędnych maszyn do odnowienia swoich flot. Pasażerskie linie lotnicze borykają się z rosnącymi kosztami paliwa lotniczego oraz rygorystycznymi wymogami dekarbonizacji, co wymusza wycofywanie ze służby starszych, paliwożernych odrzutowców poprzedniej generacji. Sytuację na rynku komplikuje głęboki kryzys w zakładach amerykańskiego konkurenta Boeinga, gdzie przedłużające się strajki związków zawodowych oraz zaostrzone kontrole bezpieczeństwa regulatora FAA doprowadziły do drastycznego zahamowania tempa dostaw modeli 737 MAX i 777X. Przewoźnicy z Europy, Azji i Bliskiego Wschodu, obawiając się wieloletnich opóźnień, masowo przenoszą swoje zamówienia na maszyny z rodziny A320neo oraz szerokokadłubowe A350, zapełniając portfel zamówień europejskiego producenta do końca obecnej dekady.
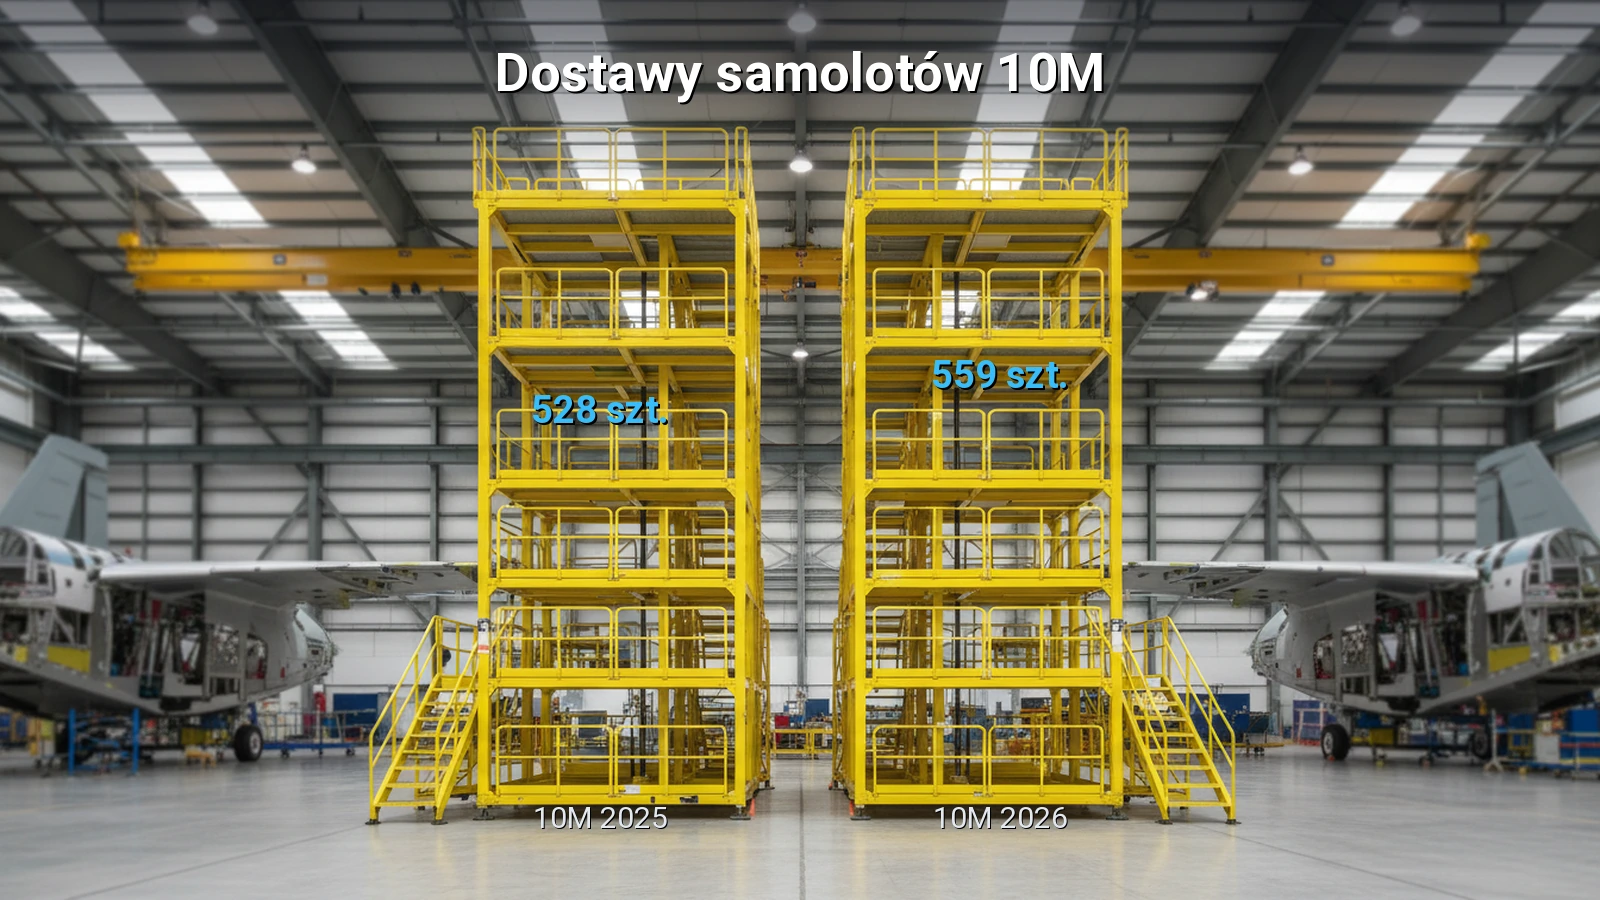
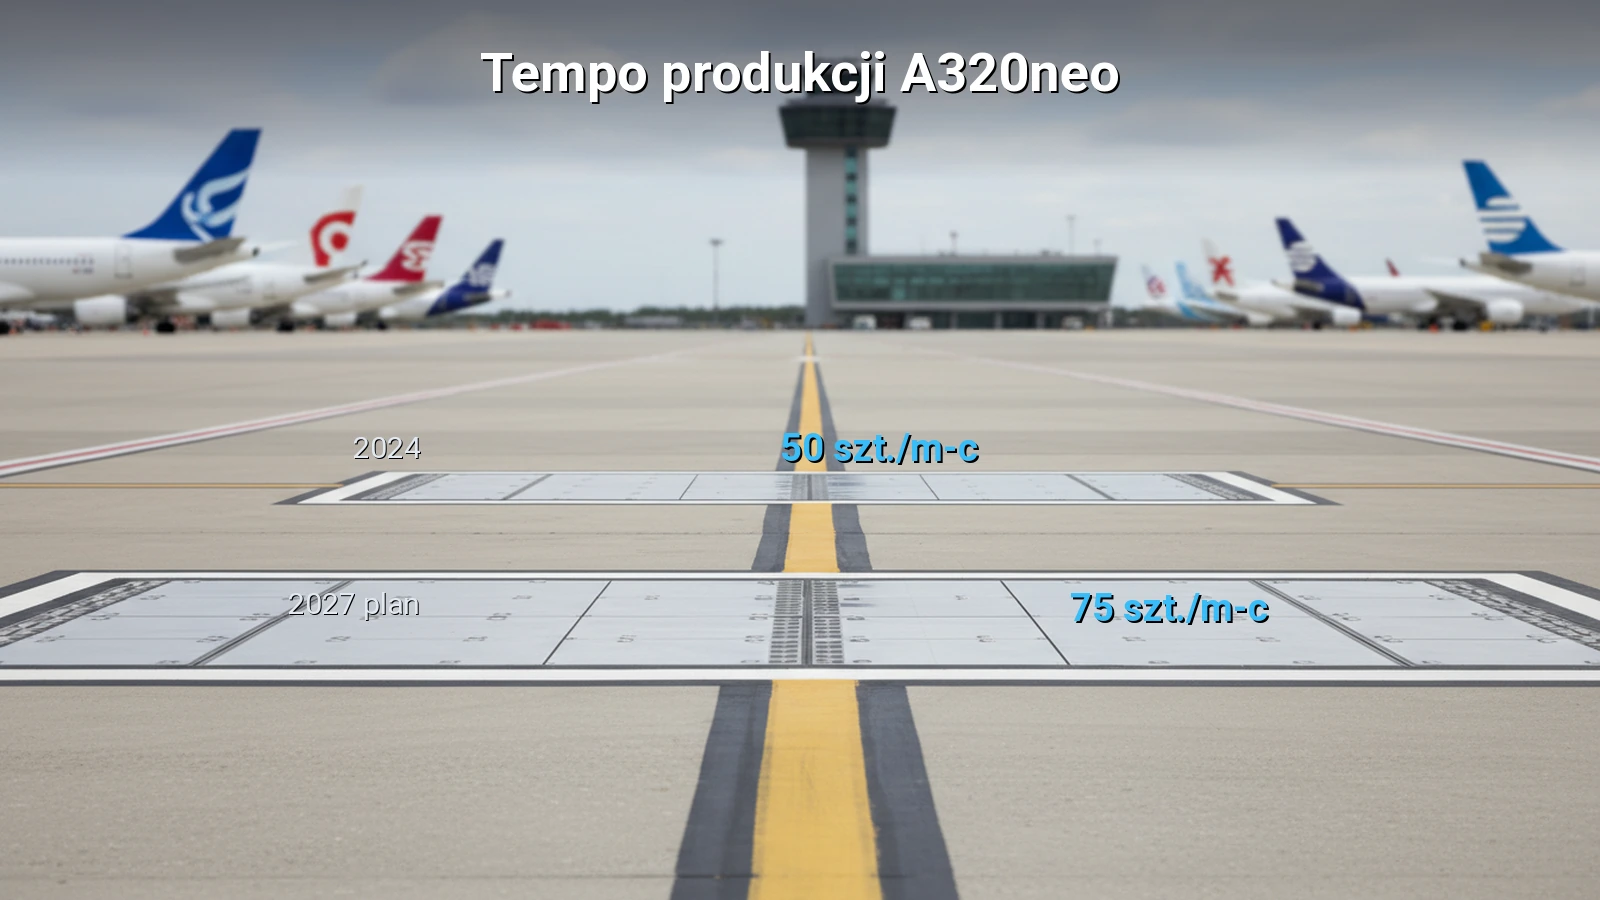
Październikowy transfer 62 maszyn do klientów komercyjnych pozwolił Airbusowi osiągnąć łączny wynik 559 zrealizowanych dostaw po dziesięciu miesiącach 2026 roku, co oznacza poprawę w stosunku do 528 samolotów przekazanych w analogicznym okresie ubiegłego roku. Kluczowym filarem wolumenu pozostaje wąskokadłubowy model A321neo, który stanowi ponad połowę wszystkich zmontowanych maszyn i cieszy się statusem niekwestionowanego lidera w segmencie połączeń średniodystansowych. Równolegle zarząd koncernu w Tuluzie potwierdził plan osiągnięcia tempa produkcji rodziny A320 na poziomie 75 samolotów miesięcznie do 2027 roku, inwestując w rozbudowę nowych linii montażu końcowego w Mobile w stanie Alabama oraz w chińskim Tiencinie. Aby jednak zrealizować roczną prognozę 770 dostarczonych maszyn, fabryki w Tuluzie i Hamburgu muszą dokonać bezprecedensowego zrywu logistycznego, przekazując liniom lotniczym aż 211 samolotów w listopadzie i grudniu.
Prawdziwym testem odporności dla europejskiego producenta staje się jednak stabilność globalnego łańcucha kooperantów, w którym wąskie gardła u producentów silników lotniczych CFM International oraz Pratt & Whitney wciąż blokują gotowe kadłuby na przyfabrycznych płytach postojowych. Niedobory wykwalifikowanych monterów konstrukcji lotniczych oraz opóźnienia w dostawach tytanowych odkuwek i elementów wyposażenia kabin pasażerskich ograniczają elastyczność operacyjną montowni. Inwestorzy z niepokojem kalkulują ryzyko powtórki z poprzednich lat, gdy grudniowe spiętrzenie odbiorów technicznych zmuszało koncern do rewizji rocznych wytycznych zysku operacyjnego. Rynkowym pytaniem pozostaje to, czy dostawcy silników zdołają dostarczyć niezbędne turbiny na czas: czy Airbus zamknie 2026 rok triumfalnym osiągnięciem 770 dostaw, czy też logistyczne zatory w łańcuchu dostaw po raz kolejny przesuną realizację rekordowych marż na kolejny rok obrotowy.