
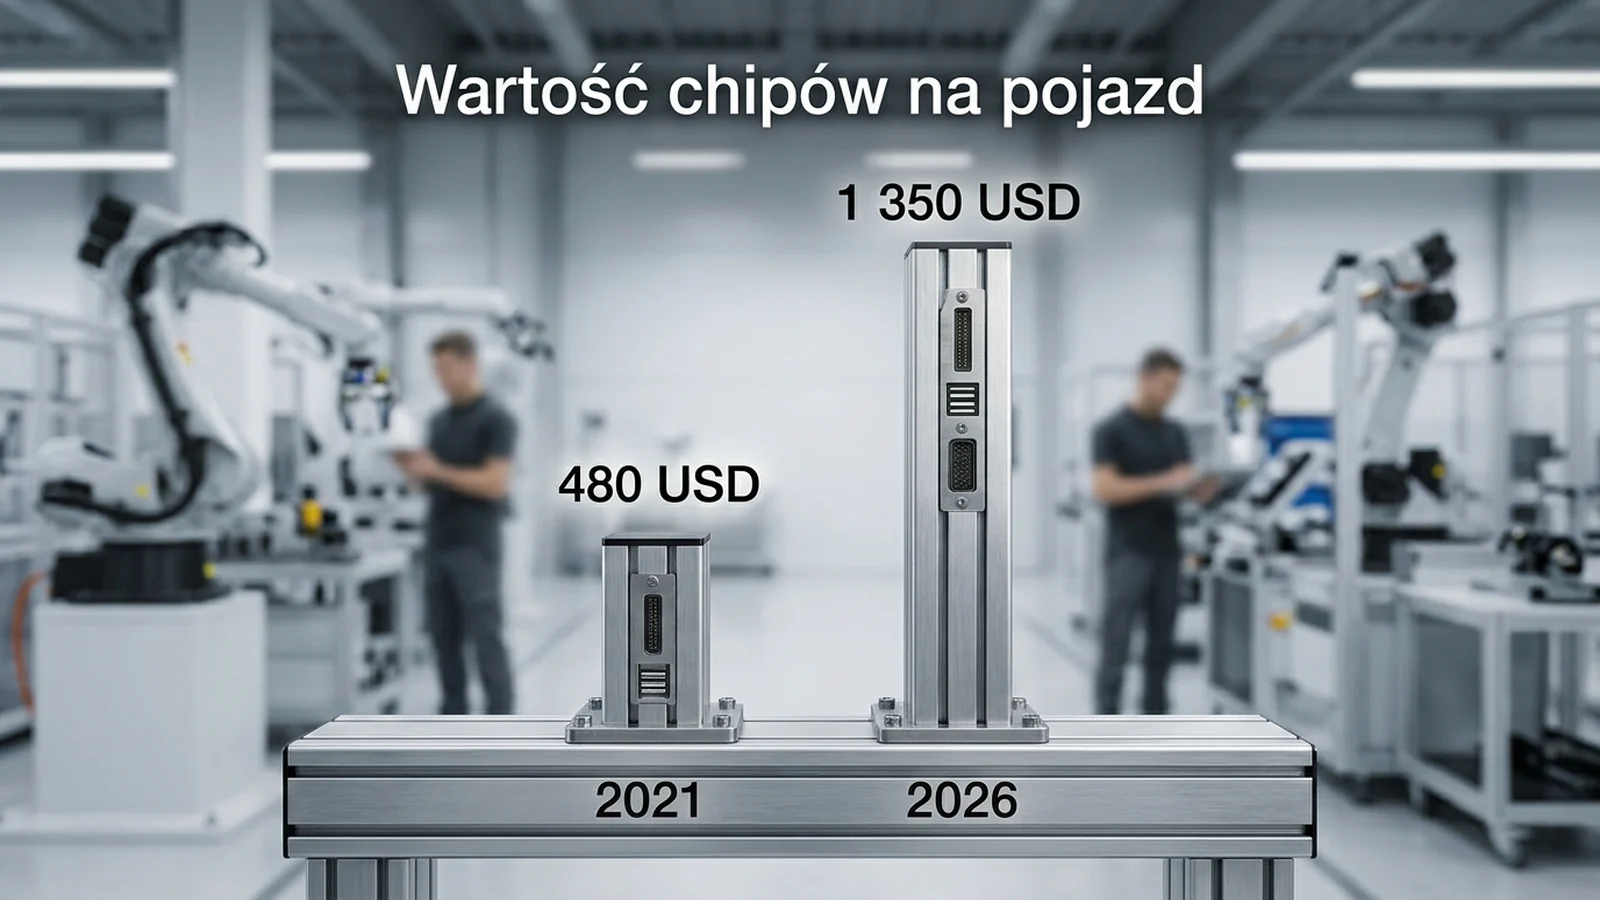
Świat globalnej motoryzacji przechodzi najbardziej radykalną rewolucję od czasów wprowadzenia taśmy produkcyjnej, zamieniając tradycyjne mechanizmy spalinowe w potężne komputery na kołach definiowane przez oprogramowanie. Nowoczesne pojazdy elektryczne i autonomiczne wymagają scentralizowanych jednostek obliczeniowych zdolnych przetwarzać w ułamku sekundy gigabajty danych z radarów, kamer oraz zaawansowanych systemów telemetrycznych w kabinie kierowcy. Średnia wartość komponentów półprzewodnikowych instalowanych w pojedynczym pojeździe wzrosła z 480 dolarów w 2021 roku do ponad 1 350 dolarów w 2026 roku. Przez dekady producent z San Diego budował swoją potęgę na modemach łączności bezprzewodowej oraz procesorach do telefonów komórkowych, gdzie wygasający cykl konsumencki i wydłużenie czasu wymiany smartfonów przez użytkowników zaczęły zagrażać długofalowej dynamice biznesu. Zamiast czekać na nasycenie rynku konsumenckiego, inżynierowie Qualcomma przenieśli mobilne architektury o wysokiej energooszczędności prosto do hal koncernów samochodowych, tworząc zintegrowaną platformę cyfrowego podwozia, która zdobyła zaufanie wiodących marek w Niemczech, Stanach Zjednoczonych i Azji.
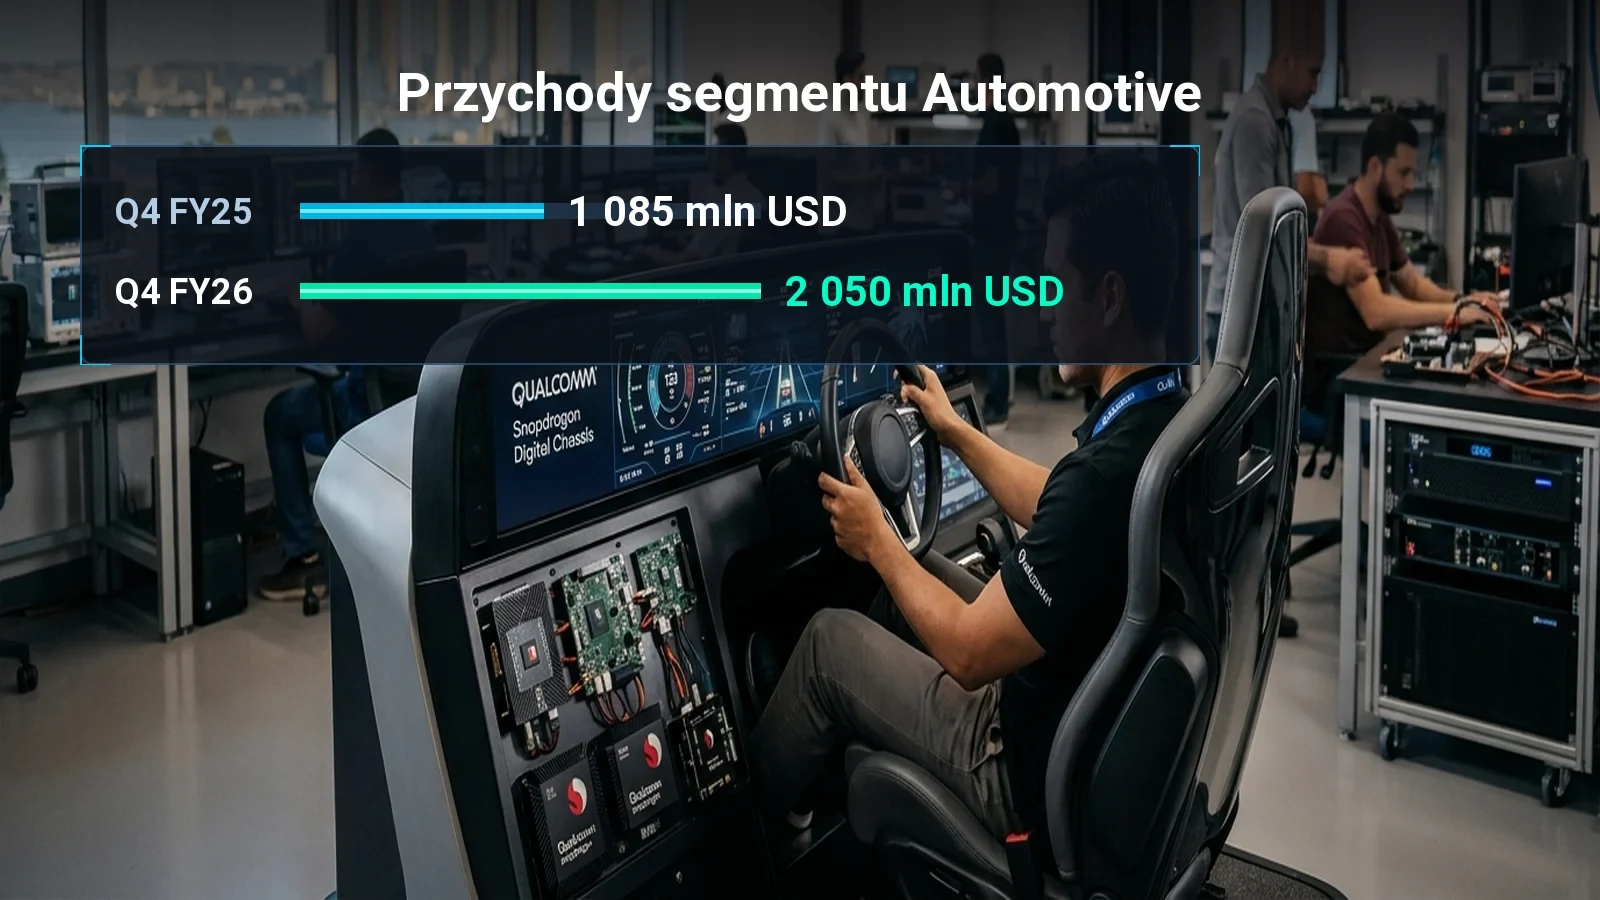
Skokowy wzrost segmentu motoryzacyjnego do poziomu 2 050 mln dolarów w zaledwie trzy miesiące oznacza niemal podwojenie skali działalności w porównaniu z 1 085 mln dolarów wypracowanymi przed rokiem. Cały portfel zdobytych zamówień projektowych w motoryzacji spuchł do imponujących 45 mld dolarów, tworząc bezpieczny bufor przychodowy na całą kolejną dekadę transformacji flot samochodowych. A dzieje się tak dlatego, że producenci aut wolą kupować zintegrowany ekosystem łączący cyfrowy kokpit, łączność satelitarną oraz moduły wspomagania jazdy od jednego sprawdzonego dostawcy krzemu, zamiast integrować dziesiątki rozproszonych mikrokontrolerów od tradycyjnych kooperantów przemysłowych. Równolegle dział internetu rzeczy (IoT) wygenerował 1 680 mln dolarów przychodów, co oznacza, że segmenty pozasmartfonowe w ramach pionu półprzewodnikowego QCT odpowiadają już za ponad jedną trzecią łącznej sprzedaży spółki, skutecznie amortyzując wahania popytu w salonach operatorów telekomunikacyjnych.
Prawdziwa walka o przyszłość marż przenosi się jednak z dróg do wielkich serwerowni sztucznej inteligencji, gdzie koncern rzucił bezpośrednie wyzwanie dotychczasowym monopolistom procesorów graficznych. Prezes zarządu Qualcomm, Cristiano Amon, zapowiedział dostawy dedykowanych procesorów inferencyjnych dla dwóch czołowych operatorów chmury obliczeniowej, stawiając sobie za cel wygenerowanie 5 mld dolarów przychodów w segmencie centrów danych do końca 2027 roku obrotowego. Wejście na rynek zdominowany dotychczas przez architekturę Nvidii to ryzykowna gra o najwyższą stawkę marżową, w której o sukcesie zadecyduje nie tylko sama wydajność obliczeniowa krzemu, lecz przede wszystkim dojrzałość oprogramowania kompilującego modele językowe. Rynkowym cliffhangerem pozostaje reakcja klientów chmurowych w nadchodzącym roku: czy hiperskalorzy rzeczywiście zdywersyfikują swoje dostawy serwerowe, czy też koszty migracji środowisk programistycznych zepchną serwerowe ambicje Qualcomma do roli niszowego uzupełnienia energooszczędnych węzłów obliczeniowych na obrzeżach sieci.