
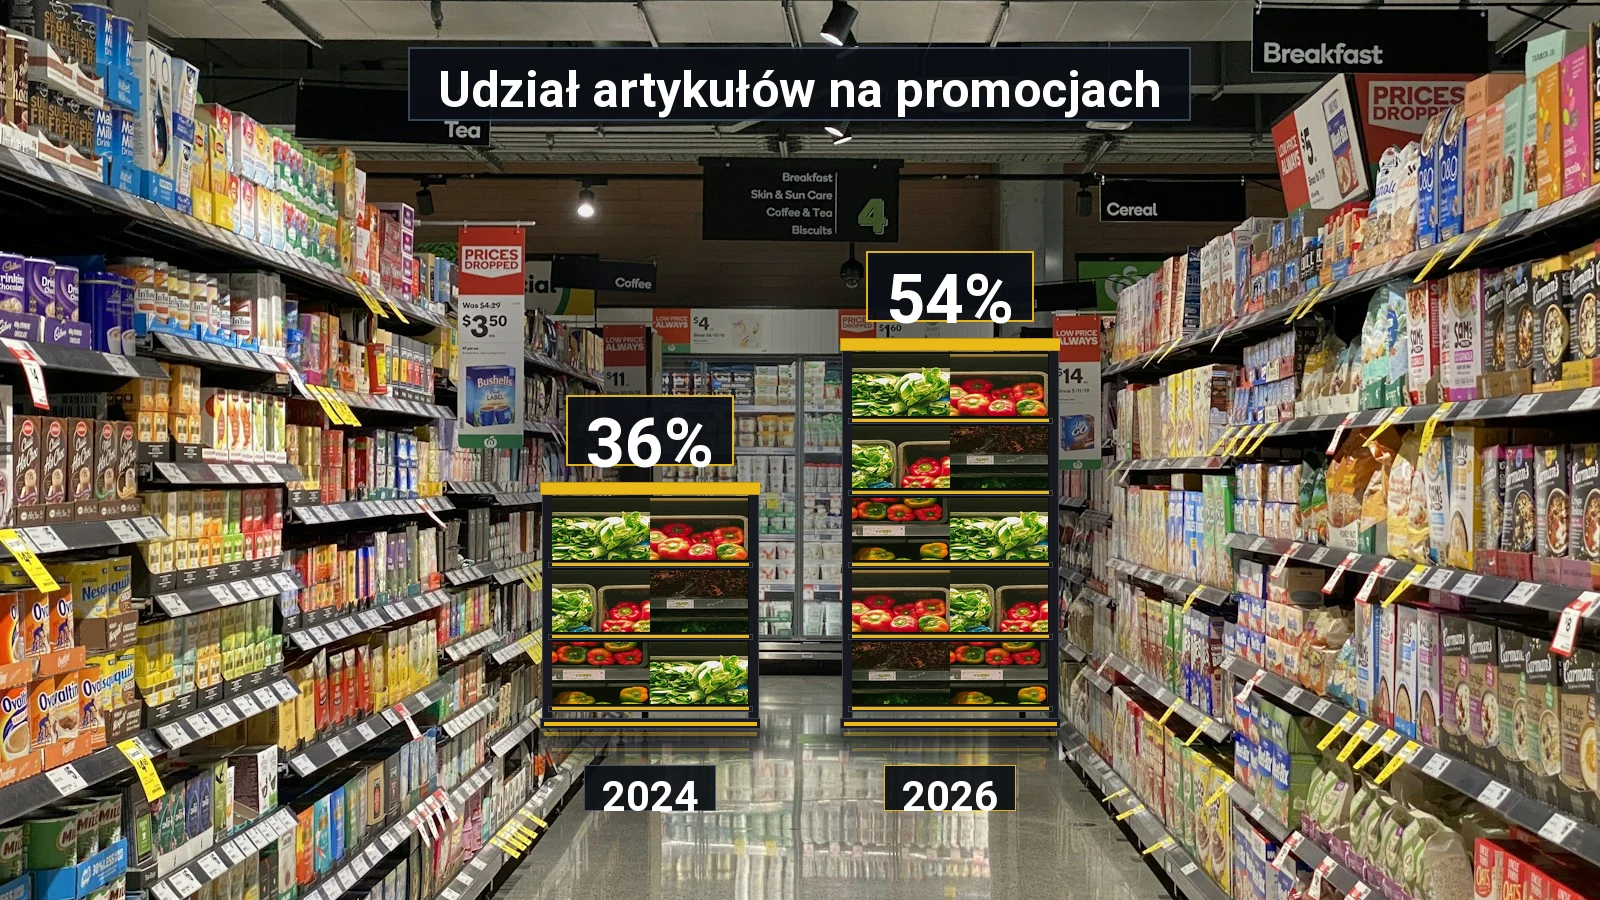
Polski sektor handlu wielkopowierzchniowego stał się sceną najbardziej bezwzględnej wojny promocyjnej w najnowszej historii europejskiego detalu, w której giganci supermarketowi walczą o każdy pojedynczy paragon. Po latach napędzania przychodów wysoką inflacją producencką sieci handlowe zderzyły się z trwałym zjawiskiem spadku cen podstawowych artykułów spożywczych na czele z nabiałem, olejami i mąką. Średni udział artykułów sprzedawanych w głębokich promocjach w koszykach dyskontowych skoczył z 36% w 2024 roku do rekordowych 54% w 2026 roku, drenując marże handlowe. W sytuacji gdy wartość przeciętnego koszyka zakupowego topnieje z miesiąca na miesiąc, utrzymanie dynamiki finansowej wymaga sprzedaży znacznie większej liczby fizycznych produktów przy jednoczesnym ponoszeniu wyższych kosztów pracy i logistyki magazynowej. Portugalski potentat z Lizbony, dla którego żółto-czerwone sklepy Biedronki były przez dekady maszyną do generowania miliardowych dywidend, znalazł się pod bezprecedensową presją marżową, zmuszającą zarząd do gwałtownego ograniczenia narzutów handlowych w celu zablokowania odpływu klientów do konkurencyjnych niemieckich dyskontów.
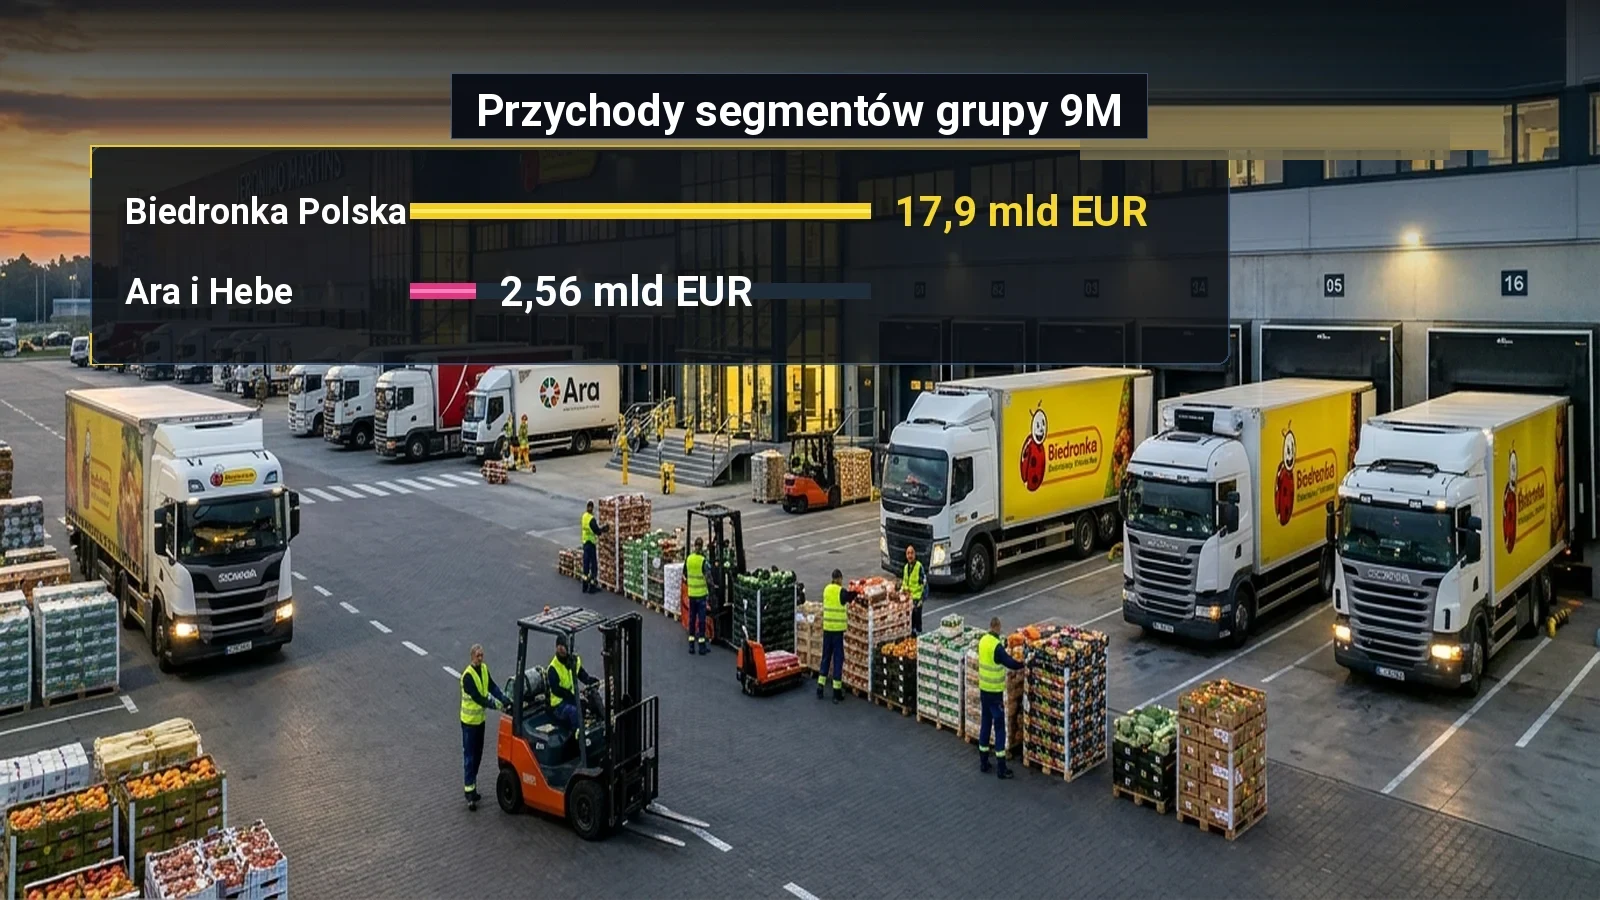
Liczby za pierwsze dziewięć miesięcy 2026 roku obnażają skalę wyhamowania polskiego filaru grupy: przychody Biedronki sięgnęły 17,9 mld euro, co w walucie lokalnej oznacza symboliczny wzrost zaledwie o 0,2% rok do roku, a sprzedaż porównywalna w sklepach działających co najmniej rok skurczyła się o 1,4%. Aby zamortyzować uderzenie w polską rentowność, koncern przekierował strumienie kapitału inwestycyjnego na rynek kolumbijski, gdzie sieć dyskontów Ara zanotowała imponujący wzrost sprzedaży o 22,4% do poziomu 2,1 mld euro. Równolegle drogerie Hebe wypracowały 460 mln euro przychodów, poprawiając sprzedaż o 18,6% dzięki dynamicznemu wejściu w kanały e-commerce w Czechach i na Słowacji. Ta geograficzna przeciwwaga pozwoliła utrzymać skonsolidowaną marżę operacyjną całej grupy na poziomie 6,9%, dowodząc, że strategia budowania niezależnych od Polski nóg biznesowych stała się dla holdingu kwestią przetrwania w dobie nasycenia rynku środkowoeuropejskiego.
Mimo dynamicznego rozwoju w Ameryce Południowej to polski konsument wciąż decyduje o ponad dwóch trzecich skonsolidowanego zysku operacyjnego całego holdingu. Niemiecka konkurencja w postaci sieci Lidl i Aldi nie zamierza składać broni, pompując setki milionów złotych w ogólnokrajowe kampanie reklamowe oraz automatyzację kas samoobsługowych, co trwale uniemożliwia Biedronce powrót do historycznych marż bez natychmiastowej utraty udziałów rynkowych. Przed prezesem Jeronimo Martins, Pedrem Soaresem dos Santosem, staje fundamentalne pytanie strategiczne: jak długo koncern zdoła rekompensować erozję marż nad Wisłą zyskami z odległej Bogoty bez konieczności ograniczenia wielomilionowych nakładów na modernizację placówek. Prawdziwym egzaminem dla portugalskiego giganta będzie przedświąteczny IV kwartał: jeśli tradycyjne ożywienie zakupowe w grudniu nie przyniesie odbicia sprzedaży porównywalnej do co najmniej 3%, analitycy z Lizbony i Londynu mogą zrewidować rekomendacje dla holdingu, zmuszając zarząd do bolesnego ścięcia stopy dywidendy w kolejnym sezonie.