
Przez blisko dwie dekady rynki finansowe postrzegały spółkę z Denver jako wyspecjalizowaną agencję oprogramowania uzależnioną od budżetów Pentagonu i służb wywiadowczych, obciążoną powolnymi procedurami zamówień publicznych oraz trudną do przewidzenia cyklicznością rządowych wydatków obronnych. Wdrożenie narzędzi generatywnej analizy danych w środowiskach produkcyjnych globalnych korporacji diametralnie zmieniło tę dynamikę. Dyrektorzy ds. technologii w sektorach bankowości inwestycyjnej, logistyki łańcuchów dostaw oraz farmacji przestali traktować algorytmy uczenia maszynowego jako nieobowiązkowy eksperyment laboratoryjny, przechodząc do bezpośredniej orkiestracji krytycznych procesów decyzyjnych w czasie rzeczywistym na styku systemów operacyjnych i chmury hybrydowej.
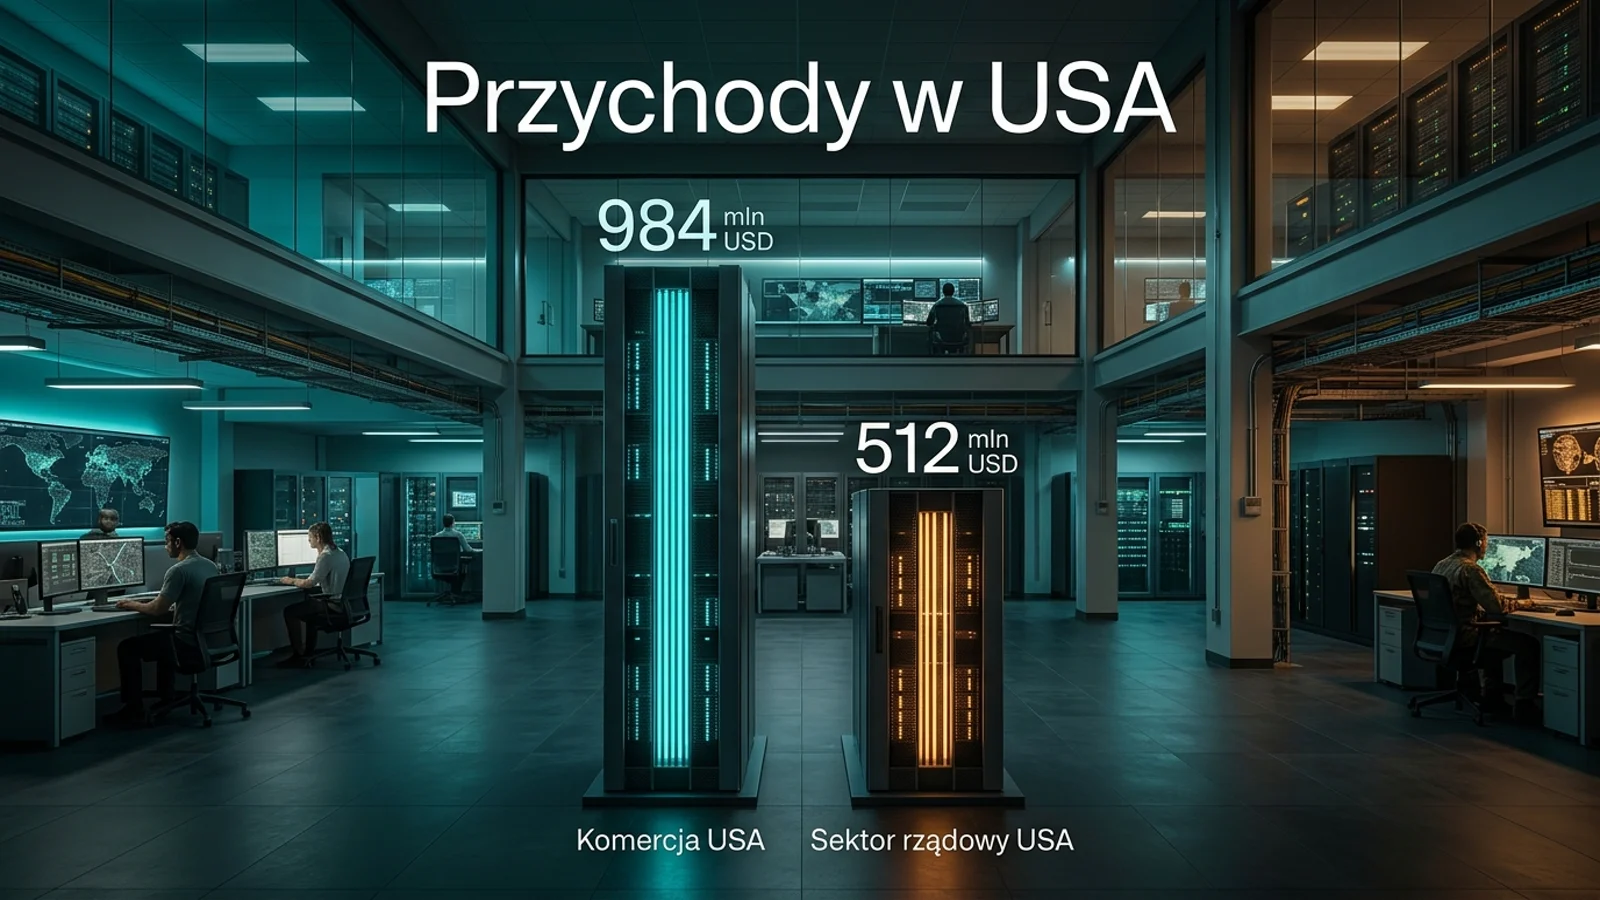
Przychody w amerykańskim sektorze przedsiębiorstw prywatnych sięgnęły 984 mln USD, po raz pierwszy w historii detronizując tradycyjne zamówienia federalne, które zamknęły kwartał kwotą 512 mln USD przy skromniejszym wzroście o 23% r/r. Za tym przesunięciem stoi radykalna zmiana modelu sprzedaży: zamiast wielomiesięcznych negocjacji kontraktowych inżynierowie Palantiru organizują kilkudniowe warsztaty wdrożeniowe, podczas których korporacyjni klienci podłączają własne silosy danych i w czasie rzeczywistym automatyzują logistykę oraz kalkulację ryzyka. Skalowanie gotowej architektury oprogramowania odbywa się przy marginalnym przyroście kosztów bieżących, co wywindowało skorygowaną marżę operacyjną do rekordowych 62%. Fenomen ten najdobitniej ilustruje branżowy wskaźnik efektywności kapitałowej Rule of 40 — sumujący dynamikę sprzedaży i rentowność — który wystrzelił do bezprecedensowego poziomu 158%. Niezwykła dyscyplina kosztowa i zerowe zapotrzebowanie na kapitał dłużny pozwoliły zarządowi podnieść całoroczne oczekiwania generowanej wolnej gotówki do przedziału 4,8–5,0 mld USD, powiększając bezpieczną rezerwę bilansową do ponad 6 mld USD.
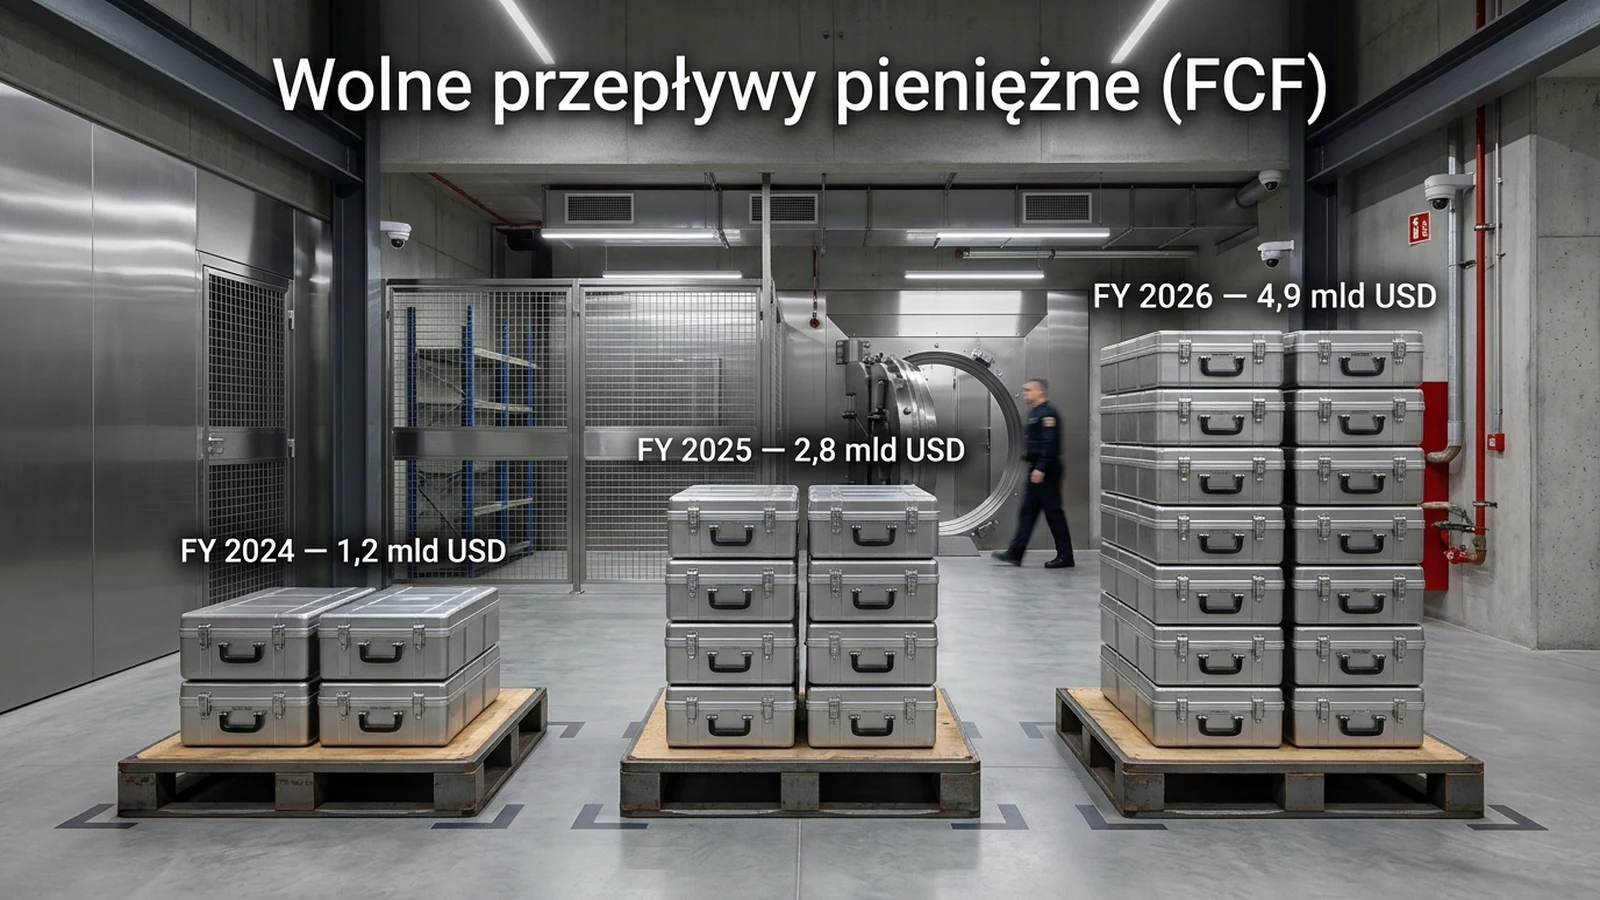
Wycena giełdowa przekraczająca pięćdziesięciokrotność prognozowanych przychodów budzi wprawdzie spory wśród analityków z Wall Street, lecz inwestorzy instytucjonalni traktują spółkę jako monopolistyczną warstwę pośrednią dla cyfrowej gospodarki. Podczas gdy dostawcy modeli językowych, tacy jak OpenAI czy Google, spalają miliardy dolarów na subsydiowanie mocy obliczeniowej, a tradycyjni giganci oprogramowania pokroju Microsoftu zmagają się z powolną monetyzacją asystentów AI, architektura Palantiru integruje wrażliwe procesy korporacyjne bez konieczności kosztownego trenowania sieci neuronowych od zera. Kluczowa gra toczy się teraz o zdominowanie europejskich korporacji przemysłowych oraz wejście w segment autonomicznych systemów decyzyjnych dla sektora obronnego NATO. Zdolność do konwersji ponad połowy przychodów na wolny przepływ pieniężny otwiera spekulacje o potężnym programie skupu akcji własnych lub agresywnych przejęciach niszowych dostawców robotyki operacyjnej. Najbliższy rok zweryfikuje jednak, czy korporacje odnowią wielomilionowe licencje po wygaśnięciu wstępnych okresów pilotażowych, czy też astronomiczny mnożnik rynkowy spółki zderzy się z budżetową dyscypliną dyrektorów finansowych.