
Przez lata polski rynek handlu detalicznego premiował agresywną inflację producencką, pozwalając czołowym sieciom przenosić rosnące koszty energii i płacy minimalnej bezpośrednio na portfele klientów. Odwrócenie tego makroekonomicznego trendu w kategoriach nabiału, mięsa i warzyw wywołało bezwzględną wojnę promocyjną między największymi graczami supermarketowymi. Zamiast automatycznego wzrostu wartości koszyka zakupowego, operatorzy sklepów zmuszeni są walczyć o fizyczną liczbę wizyt w placówkach, co w warunkach oszczędnościowych gospodarstw domowych wymaga głębokich rabatów, ciągłych akcji lojalnościowych oraz drastycznego ograniczenia narzutów handlowych.
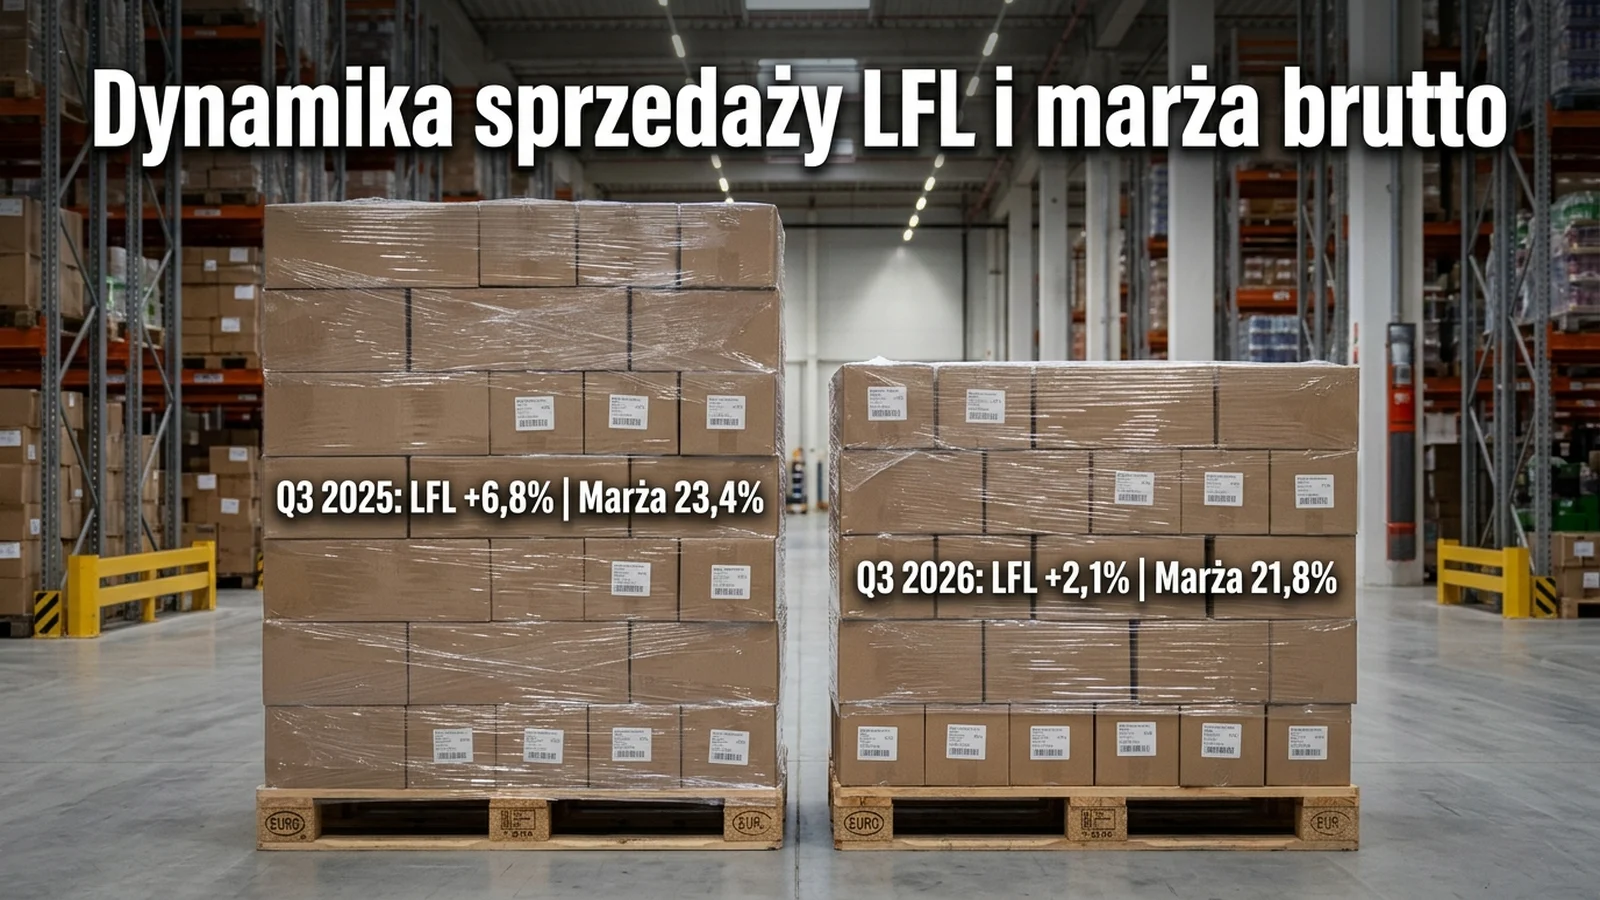
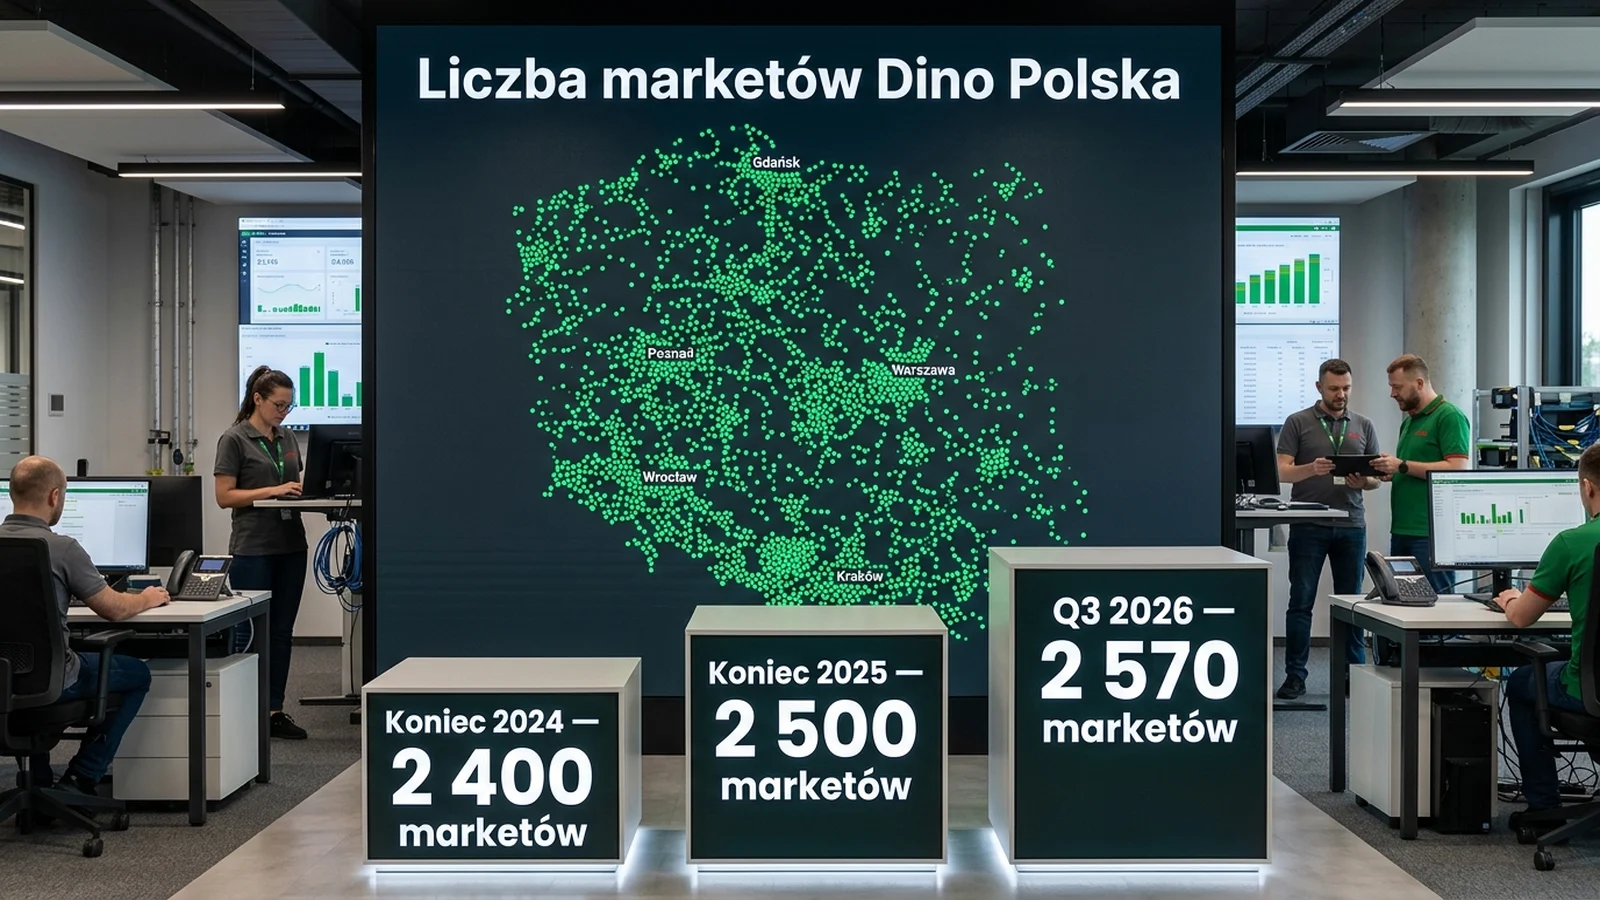
Skala wyhamowania sprzedaży porównywalnej LFL w sklepach działających co najmniej rok do poziomu 2,1% — wobec 6,8% przed rokiem — obnaża skalę napięć w relacjach z dostawcami i konsumentami. Aby nie oddać udziałów rynkowych agresywnym dyskontom, spółka została zmuszona do wchłonięcia części spadków cen produktów rolnych na własną klatkę piersiową, co ścięło marżę zysku brutto o 160 punktów bazowych do poziomu 21,8%. Mimo to machina inwestycyjna Tomasza Biernackiego nie zwolniła tempa: od stycznia do września sieć oddała do użytku 182 nowe markety, rozbudowując fizyczną bazę do 2 570 placówek i pochłaniając ponad 1,1 mld zł nakładów kapitałowych. Zbudowanie kolejnego centrum dystrybucyjnego pozwoliło utrzymać zagregowany wzrost przychodów powyżej 10%, lecz każda nowa placówka na obszarach wiejskich potrzebuje dziś wyraźnie więcej czasu na osiągnięcie progu rentowności operacyjnej. W efekcie zysk ze sprzedaży musi dźwigać ciężar rosnących kosztów energii chłodniczej oraz corocznej presji płacowej na poziomie personelu sklepowego, tworząc wąskie gardło rentowności, którego nie da się już zniwelować samą prostą ekspansją terytorialną.
Wojna cenowa na polskim rynku handlowym wkracza w najbardziej bezwzględną fazę, w której Biedronka i Lidl prześcigają się w bezpośrednich kampaniach uderzających w koszyki konkurencji, a konsumenci wykazują rekordową skłonność do migracji między szyldami w poszukiwaniu najtańszego masła czy cukru. Dla Dino, którego unikalny model biznesowy opiera się na własności gruntów, standaryzacji budynków i dominacji w mniejszych miejscowościach, obrona rentowności przedmieść staje się strategicznym wyzwaniem. Domy maklerskie otwarcie spekulują, czy zarząd zdecyduje się na wyhamowanie tempa otwarć w 2027 roku, by chronić generowaną gotówkę, czy też zaryzykuje dalsze poświęcanie marży handlowej w imię długofalowego dławienia tradycyjnych sklepów spółdzielczych. Ostatecznym testem odporności modelu będzie nadchodzący szczyt bożonarodzeniowy: analitycy prognozują, że jeśli w IV kwartale dynamika sprzedaży porównywalnej nie odbije powyżej 4–5%, warszawski parkiet może zrewidować historyczną premię wycenową spółki, dostosowując mnożniki Dino do dojrzałych europejskich sieci supermarketowych.