
Wycofywanie kapitału z amerykańskiej giełdy nabiera tempa: w minionym kwartale konglomerat ponownie okazał się sprzedawcą netto akcji, kontynuując głośną redukcję pozycji w papierach Apple oraz Bank of America. Zamiast reinwestować środki w spółki notowane przy wyśrubowanych mnożnikach zysku, Greg Abel przeniósł lwią część napływającej płynności do krótkoterminowych amerykańskich bonów skarbowych. Przy rentownościach długu przekraczających 4% ta gigantyczna poduszka finansowa generuje dla holdingu ponad 15 mld dolarów rocznego zysku z samych odsetek — bez ponoszenia jakiejkolwiek zmienności kursowej.
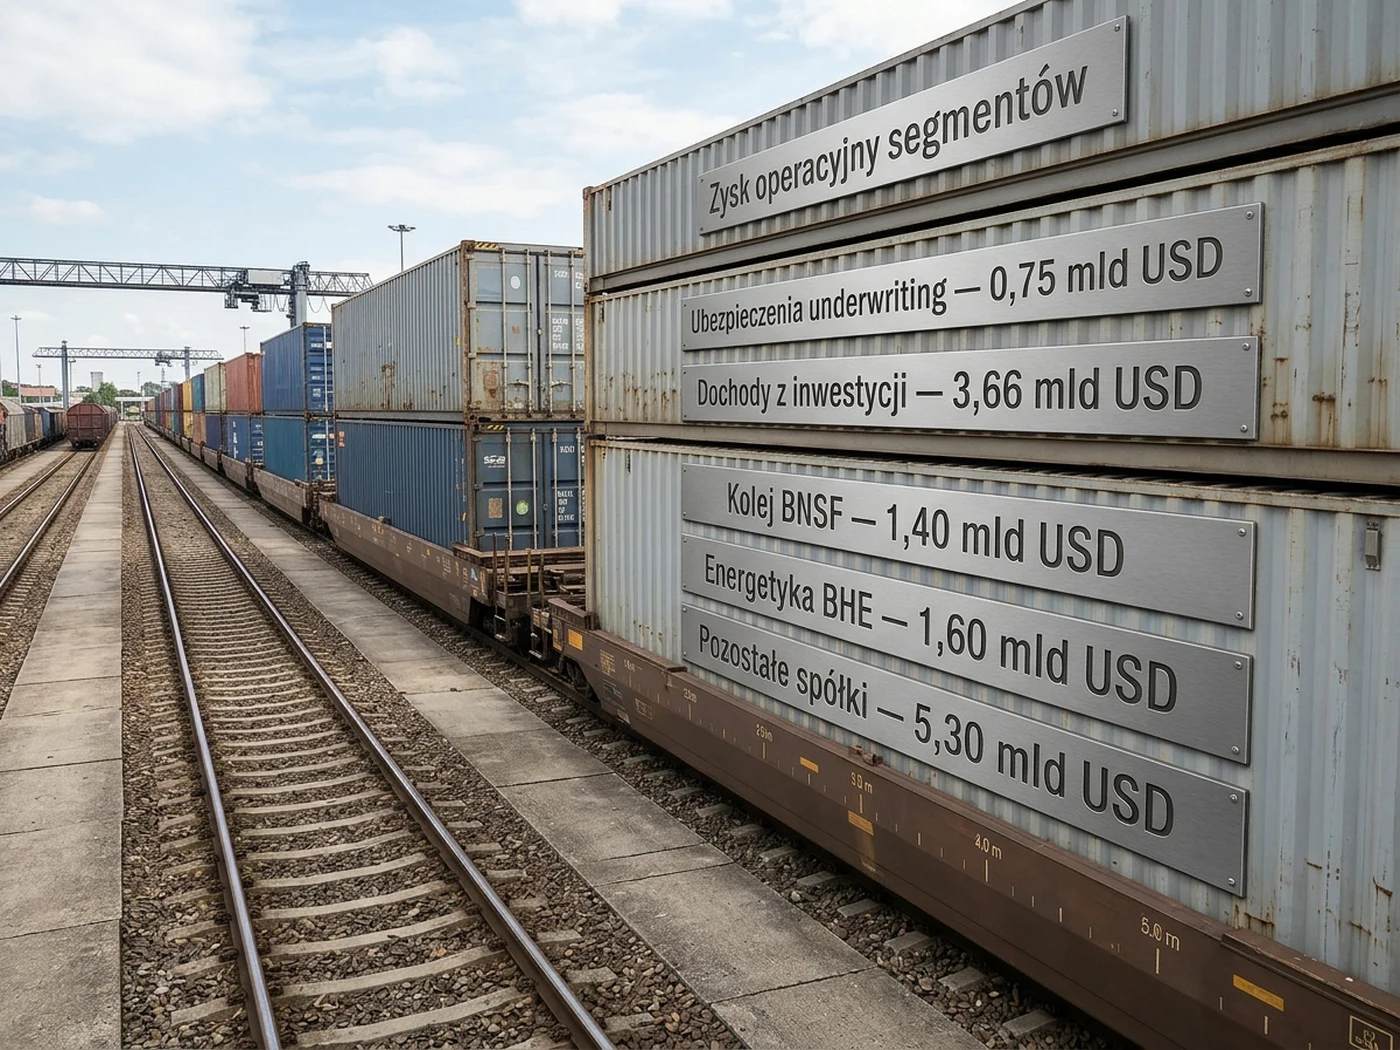
Fundamentem operacyjnym konglomeratu pozostał sektor ubezpieczeniowy, w którym rygorystyczna selekcja ryzyk w Geico wygenerowała solidny zysk techniczny dzięki podwyżkom stawek i ograniczeniu strat katastroficznych. Wyniki ramienia kolejowego BNSF oraz energetycznego BHE ustabilizowały się po wcześniejszych zawirowaniach kosztowych, uzupełniając kwartalny zysk operacyjny grupy do poziomu 12,7 mld dolarów. Prawdziwym motorem wehikułu pozostaje ubezpieczeniowy float — sięgający 174 mld dolarów darmowy kapitał z pobranych składek, którym holding swobodnie obraca przed wypłatą ewentualnych odszkodowań, lokując środki na bezpiecznym rynku długu.
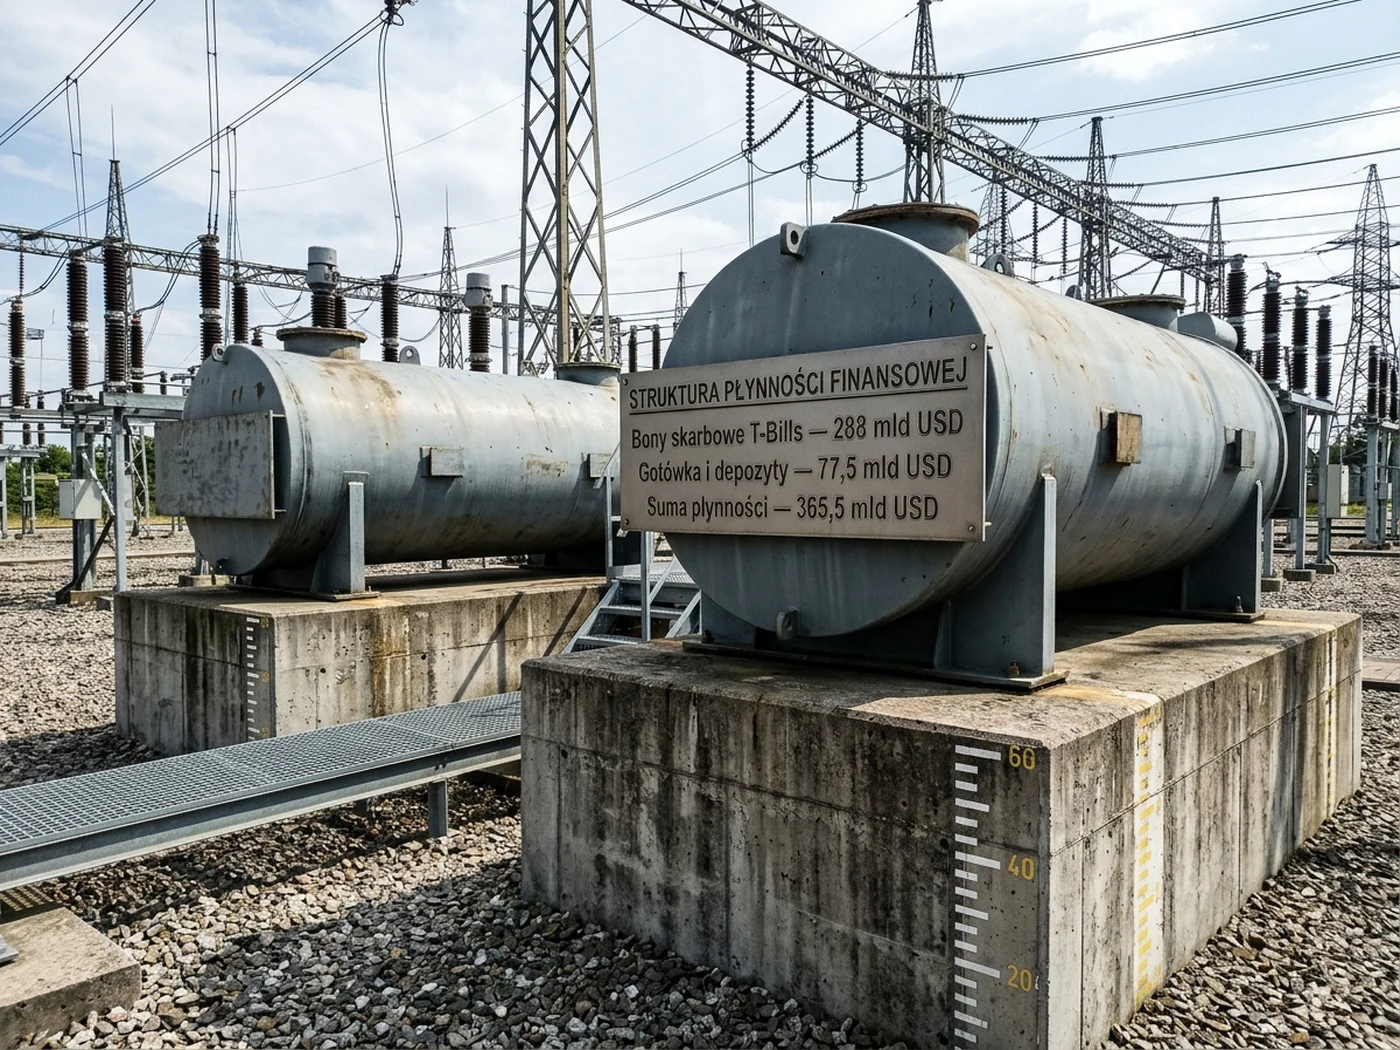
Wstrzymanie skupu akcji własnych przez zarząd w momencie, gdy rynkowy mnożnik ceny do wartości księgowej przekroczył 1,6, stanowi czytelny sygnał dla Wall Street: wehikuł Warrena Buffetta nie widzi dziś okazji nawet we własnych udziałach. Gromadzenie płynności na niespotykaną w historii skalę przypomina defensywne pozycjonowanie grupy z lat 2007–2008, tuż przed wybuchem globalnego kryzysu finansowego. Kiedy na przewartościowanym rynku akcji dojdzie do głębszej przeceny, Omaha wkroczy do gry jako jeden z nielicznych graczy dysponujących kapitałem pozwalającym na ratunkowe przejęcia na własnych warunkach.