
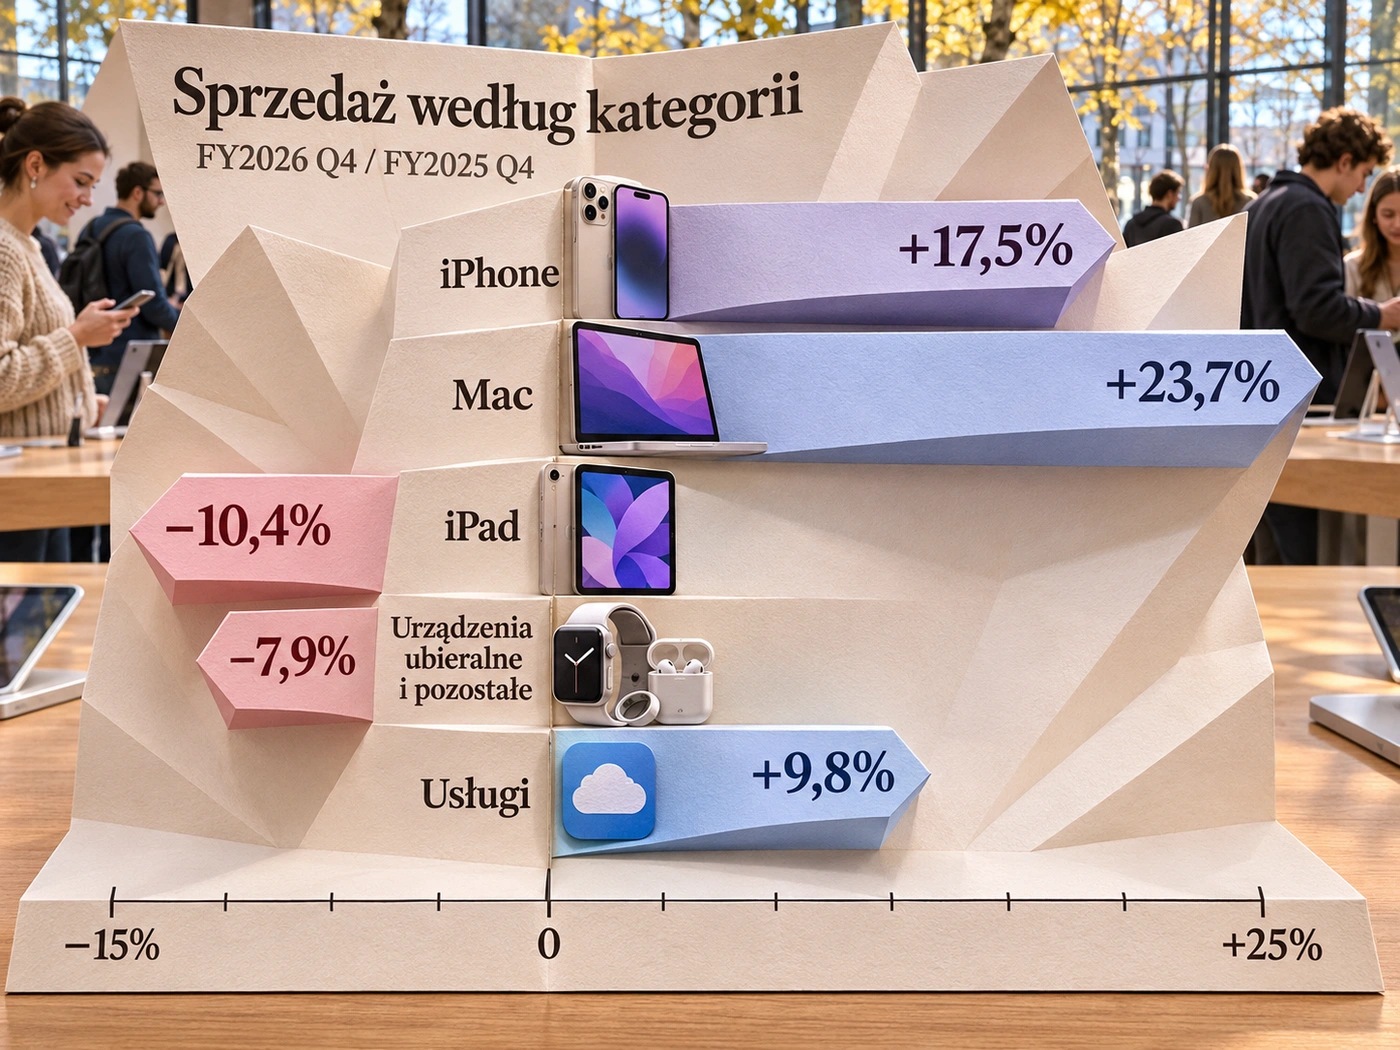
Presja przychodzi w chwili, gdy iPhone sprzedaje się wyjątkowo dobrze: kwartalne przychody z telefonu wzrosły do 57,6 mld dolarów z 49 mld rok wcześniej. Apple oczekuje jednak, że w grudniowym kwartale po kosztach sprzedaży zostanie mu 45–46% przychodów, wobec 47,9% w zakończonym okresie. Ostatni wynik poprawił o około 1 punkt procentowy zwrot ceł. Na kolejne miesiące nakładają się natomiast wyższe ceny pamięci i koszt uruchamiania Siri AI. Po poniedziałkowej konferencji akcje traciły około 4%, zanim ograniczyły pozasesyjny spadek do 2%.
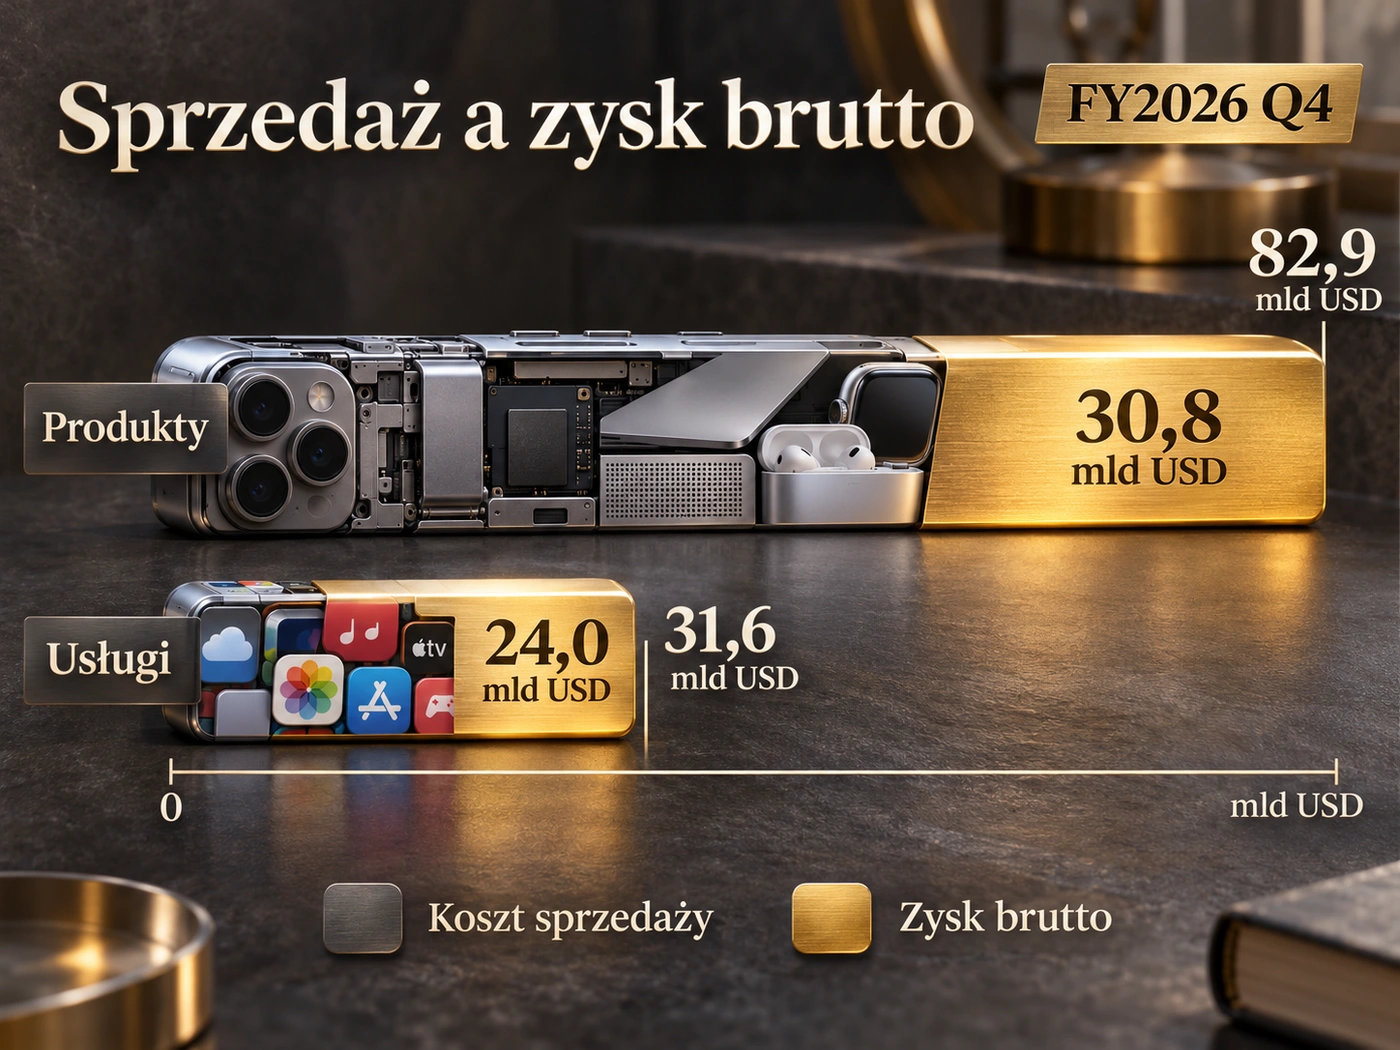
Usługi dają Apple więcej ochrony, niż sugerowałby ich udział w sprzedaży. Sklep z aplikacjami, subskrypcje i pozostała oferta usługowa przyniosły blisko 44% zysku brutto ze sprzedaży przy niespełna 28% przychodów grupy. Zarząd przewiduje jednak wzrost tej działalności o 8–9% w grudniowym kwartale, poniżej oczekiwanych przez analityków 10,7%. Tymczasem dostawcy pamięci kierują zasoby ku serwerom AI. Samsung potwierdza priorytet dla tego rynku i presję kosztową w telefonach. Samsung produkuje zarówno pamięci, jak i telefony: ten sam wzrost cen wspiera więc dostawcę komponentów i obciąża producenta urządzeń.
Apple gromadzi też znacznie większe zapasy: na koniec września były warte 14,5 mld dolarów, wobec 5,7 mld rok wcześniej. To więcej pieniędzy związanych w towarach i komponentach przed ich sprzedażą. Bilans nie rozbija całego przyrostu na rodzaje pamięci. Firma wygenerowała w kwartale około 28 mld dolarów gotówki z działalności operacyjnej i podobną kwotę oddała akcjonariuszom. W całym roku obrotowym na sam skup własnych akcji przeznaczyła 86,4 mld dolarów. Rok wcześniej było to 90,7 mld dolarów.