
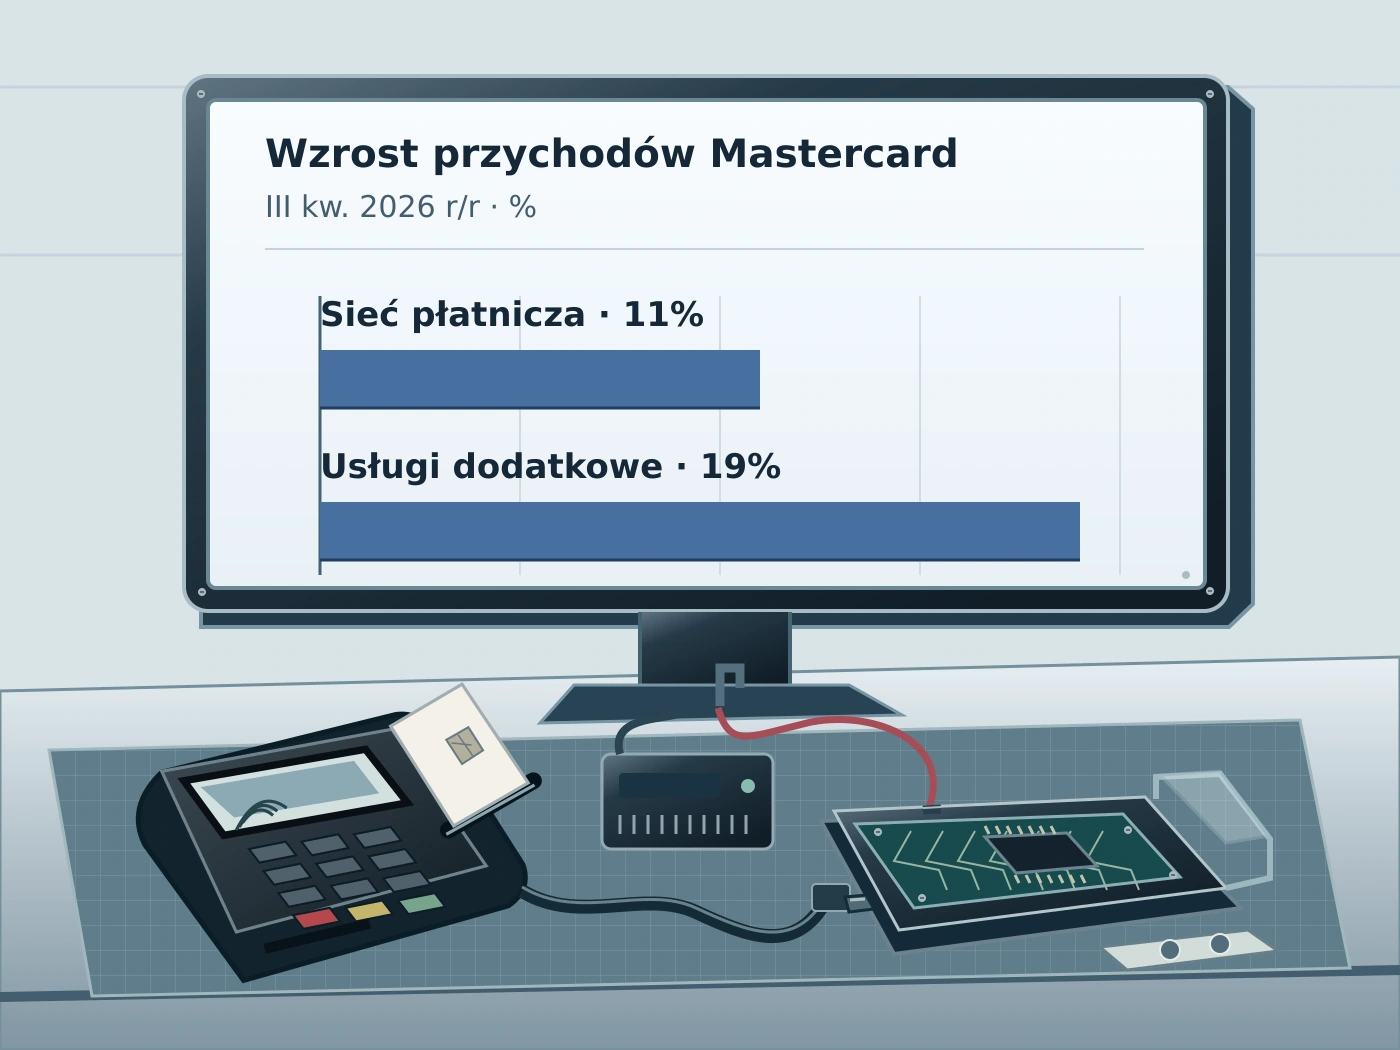
Mastercard łączy banki i sklepy w sieć, przez którą przechodzą płatności. W trzecim kwartale przetworzyła ona o 9% więcej transakcji niż rok wcześniej, a wartość płatności zagranicznych wzrosła o 11% przy stałych kursach walut. Do podstawowego biznesu firma dokłada rozwiązania związane z bezpieczeństwem i analizą danych. Wzrost ich przychodów napędzały popyt oraz ceny usług. Pozyskiwanie i utrzymywanie dużych klientów ma też koszt: rabaty i zachęty dla odbiorców usług sieciowych zwiększyły się o 18%. Zachęty są elementem umów z bankami i innymi klientami instytucjonalnymi.
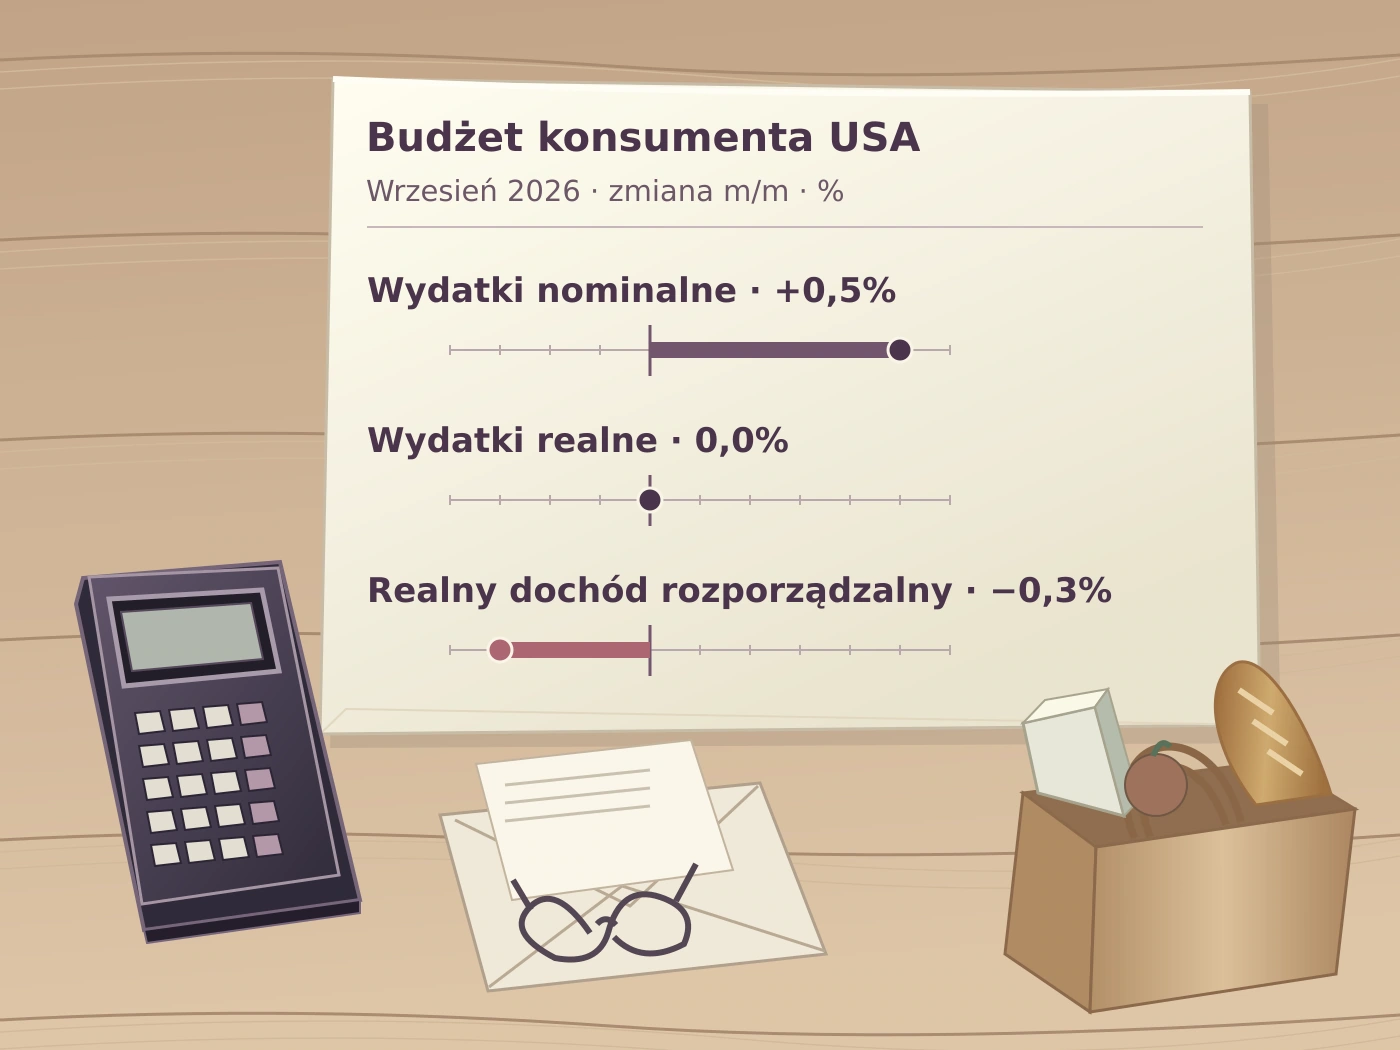
Różnicę między większym rachunkiem a większą ilością zakupów pokazują dane Biura Analiz Ekonomicznych USA (BEA). We wrześniu wydatki konsumpcyjne wzrosły o 0,5% wobec sierpnia, lecz po uwzględnieniu inflacji pozostały bez zmian. Realny dochód rozporządzalny spadł o 0,3%. Dyrektor finansowy Mastercard Ling Hai opisał Reutersowi podział: mniej zamożni klienci skupiają się na podstawowych potrzebach, bogatsi nadal wydają na zakupy uznaniowe. Również Visa odnotowała więcej płatności: w kwartale zakończonym we wrześniu obsłużyła 74,2 mld transakcji, o 10% więcej niż rok wcześniej.
Akcje Mastercard rosły 29 października o ponad 4% w trakcie sesji, po skorygowanym zysku na akcję 5,31 USD wobec 5,16 USD oczekiwanych przez ankietowanych analityków. Już dzień wcześniej kurs dzieliło tylko 3,6% od rekordu ustanowionego 22 października. Łączne przychody netto Mastercard wzrosły w trzecim kwartale o 14%. Do 28 października akcje zyskały w tym roku około 7%, pozostając w tyle za Visą. BEA opublikuje 25 listopada październikowe dane o wydatkach konsumpcyjnych i realnych dochodach Amerykanów.