
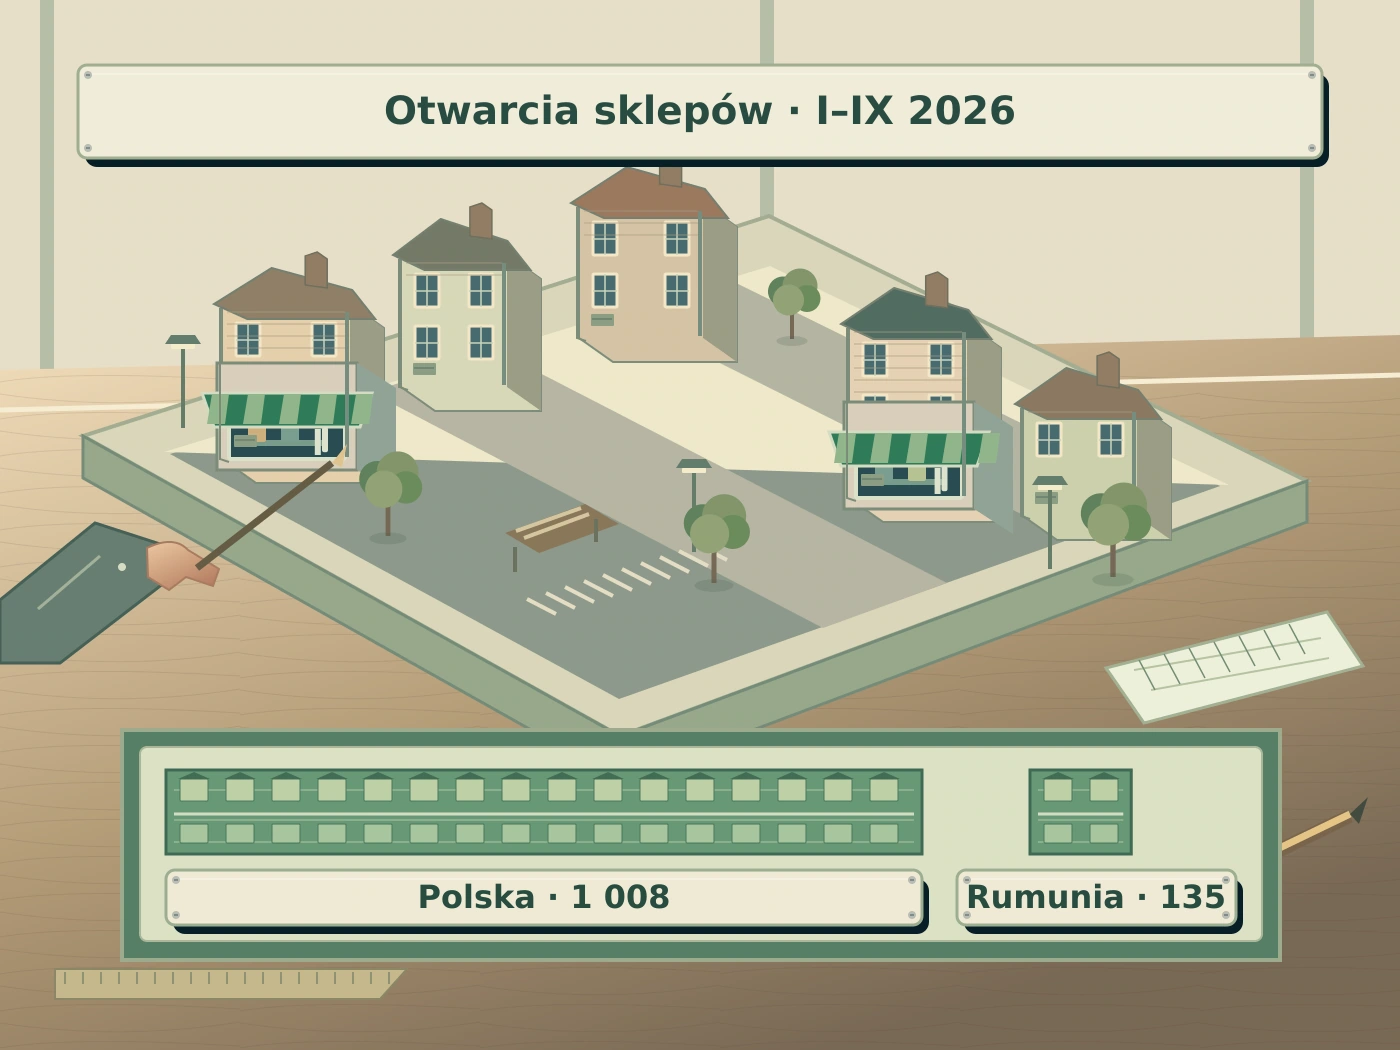
W trzecim kwartale łączna sprzedaż do klientów końcowych wzrosła o 12,3%, a w porównywalnych sklepach — o 3,5%. To dwie różne miary: pierwsza obejmuje całą rozwijającą się grupę, druga pokazuje zmianę sprzedaży w placówkach, które można porównać z poprzednim rokiem. Żabka wciąż otwiera kolejne sklepy. Od stycznia do września powstało ich 1 008 w Polsce i 135 w Rumunii, łącznie 1 143. Na koniec września cała sieć liczyła 13 405 placówek. Polska pozostaje zdecydowanie największym rynkiem ekspansji, mimo że grupa rozwija również rumuńskie sklepy. W całych dziewięciu miesiącach sprzedaż porównywalna wzrosła o 3,6%, niemal tak samo jak w samym III kwartale.
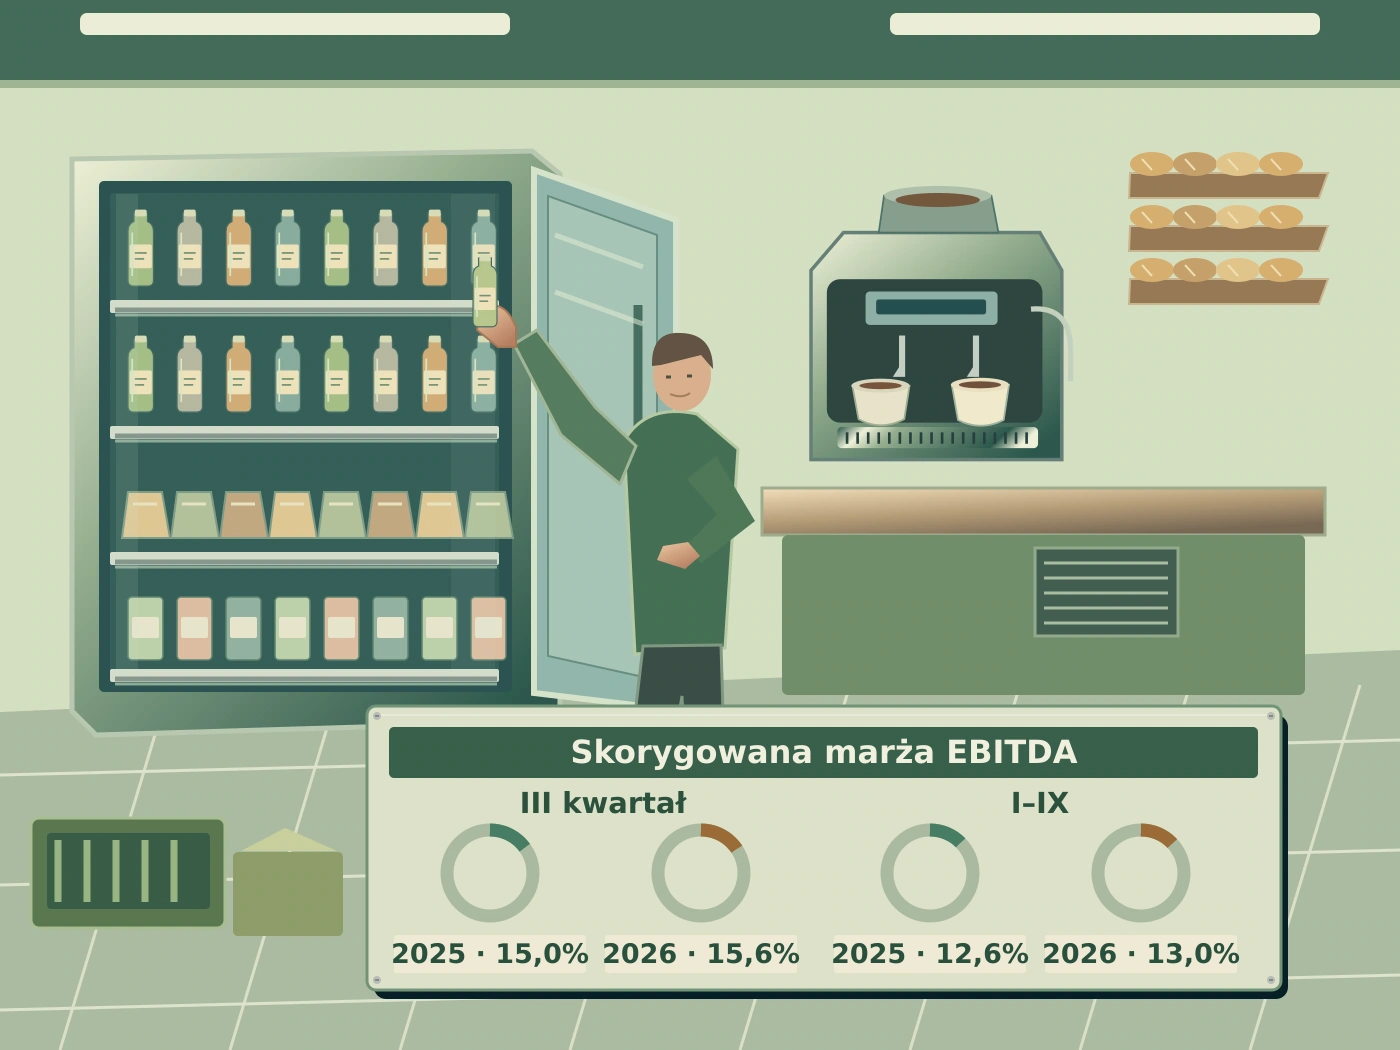
Rozbudowa sieci idzie w parze z wyższą rentownością. W III kwartale skorygowana EBITDA Żabki wzrosła o 16,5%, do 1,49 mld zł. To wynik przed odsetkami, podatkami i amortyzacją, po korektach stosowanych przez grupę. Marża liczona względem sprzedaży do klientów końcowych zwiększyła się z 15,0 do 15,6%. Od stycznia do września wzrosła z 12,6 do 13,0%. Zarząd wskazuje na poprawę efektywności operacyjnej w Polsce oraz korzyści z rozbudowy sieci. W praktyce na każde 100 zł sprzedaży klientom końcowym przypada dziś nieco więcej skorygowanego wyniku EBITDA grupy niż rok temu. Skorygowana EBITDA za dziewięć miesięcy wyniosła 3,39 mld zł, o 15,7% więcej niż rok wcześniej.
Obok wyników sieci inwestorzy śledzą przejęcie Żabki przez kanadyjski Couche-Tard. Wezwanie ogłoszono 26 sierpnia; cena wynosi 32 zł za akcję. Po kolejnym przedłużeniu zapisy mają zakończyć się 2 grudnia, zawarcie transakcji przewidziano na 7 grudnia, a rozliczenie na 10 grudnia. Żabka podała przy najnowszych wynikach, że wciąż brakuje zgody antymonopolowej. Jeżeli jej uzyskanie się opóźni, harmonogram może się ponownie zmienić. To już drugie przedłużenie zapisów; poprzednio termin przesunięto na 26 października. Lepsze wyniki Żabki nie zmieniają automatycznie 32 zł zaoferowanych przez kupującego.