
Ostatnia turbina kończy etap instalacji, ale nie zamyka całej inwestycji. Baltic Power oddał pierwszy prąd do polskiej sieci już w lipcu, zanim na morzu stanęły wszystkie urządzenia. Teraz każda z nich przechodzi odbiory techniczne i 240-godzinny test niezawodności. Kanadyjski współwłaściciel Northland Power informuje, że ponad jedna trzecia turbin już produkuje energię, a pełne uruchomienie pozostaje planowane na 2026 r. Po zakończeniu rozruchu farma ma wytwarzać około 4 TWh rocznie, co według inwestorów odpowiada mniej więcej 3% krajowego zapotrzebowania na prąd. To dopiero prognoza, a nie dotychczasowy wynik produkcyjny.
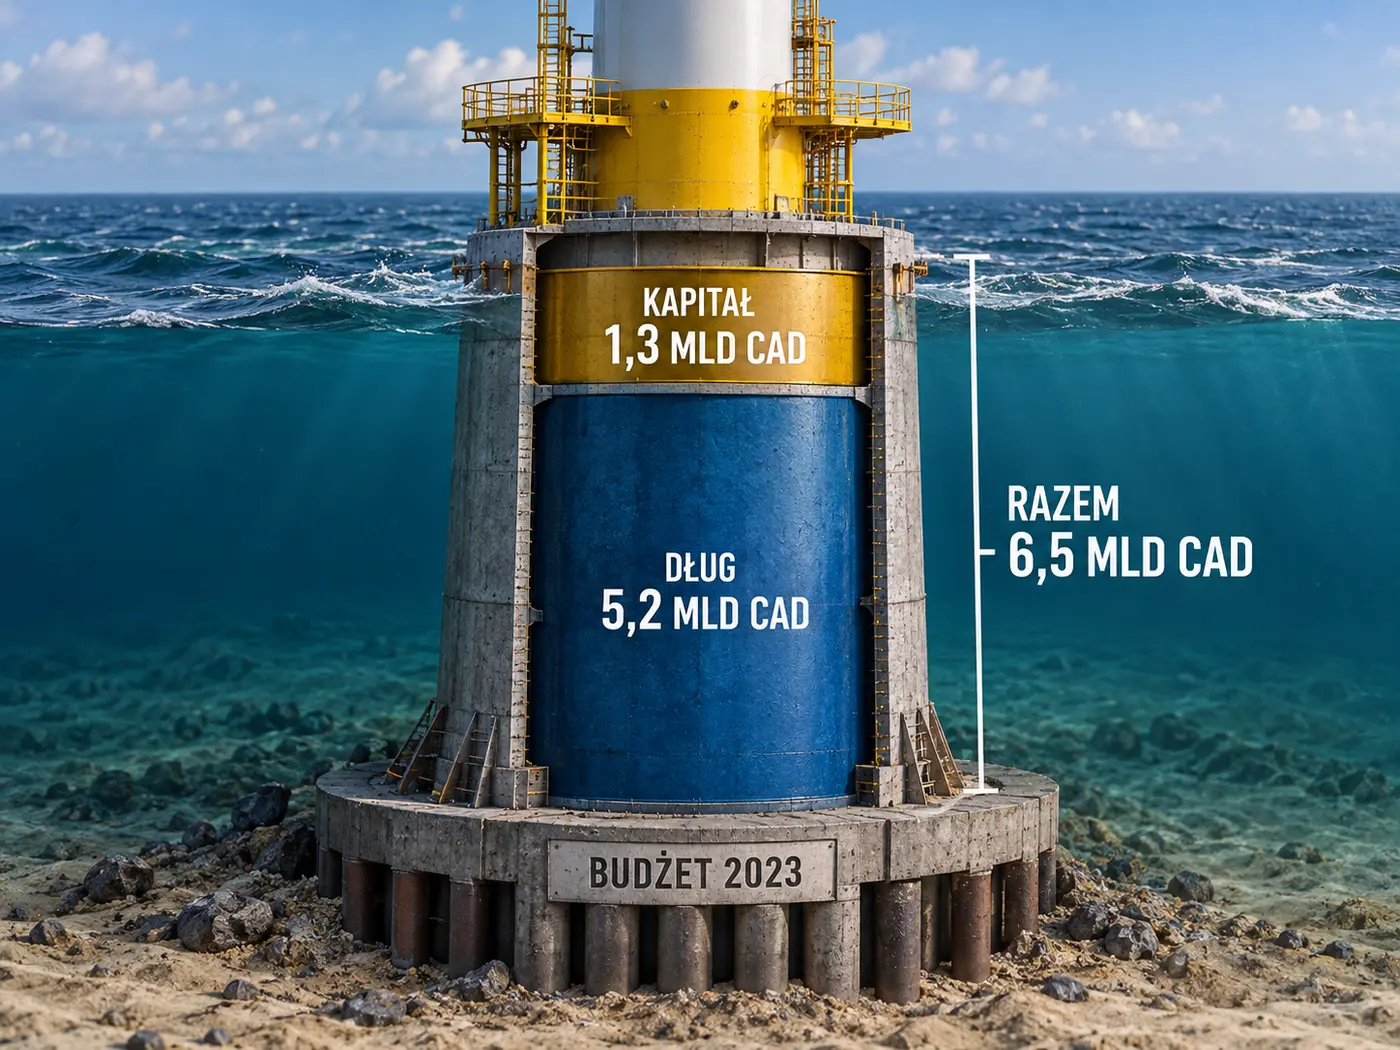
Za turbinami stoi równie ważna konstrukcja finansowa. Northland szacował w 2023 r. całkowity koszt projektu na 6,5 mld dolarów kanadyjskich, z czego 5,2 mld miało pochodzić z finansowania dłużnego, a pozostała część z kapitału właścicieli. W najnowszym komunikacie spółka zapewnia, że koszty pozostają zgodne z pierwotnymi oczekiwaniami. Przyszłe wpływy ma wspierać 25-letni kontrakt różnicowy, czyli mechanizm rozliczeń stabilizujący cenę sprzedaży energii, powiązany z euro i inflacją. To ważniejsze od samej liczby masztów: o wartości farmy zadecydują rzeczywista produkcja, dostępność urządzeń i pieniądze pozostające po kosztach eksploatacji oraz obsłudze długu.
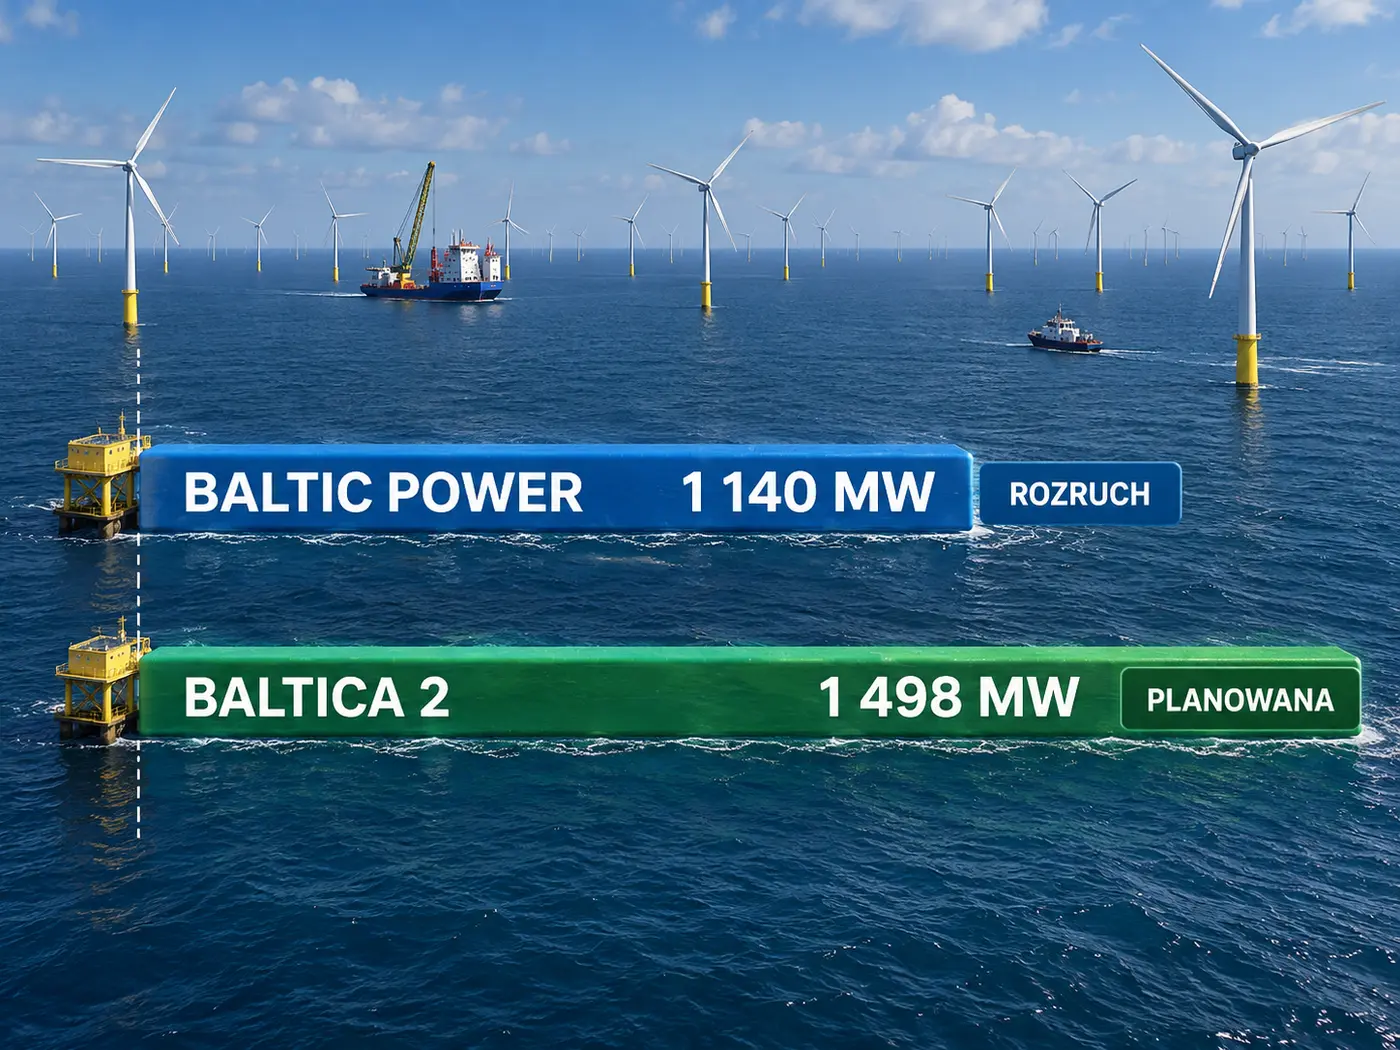
Orlen posiada 51% Baltic Power, a notowany w Toronto Northland Power 49%. Dla obu firm zakończenie montażu zmniejsza część ryzyka budowlanego, ale nie przesądza jeszcze o rentowności. Polska dopiero buduje sektor morskiej energetyki wiatrowej: regulator zatwierdził dla Baltic Power moc 1140 MW, a dla kolejnego projektu Baltica 2 przewidziano 1498 MW. Ten drugi wciąż jest projektem planowanym, więc porównanie dotyczy skali instalacji, nie produkcji. W dniu komunikatu akcje Northland zyskiwały około 3,2% według bieżącego zestawienia Investing.com, choć nie dowodzi to przyczyny ruchu. Teraz najważniejszym sprawdzianem dla akcjonariuszy będzie zakończenie rozruchu i potwierdzenie kosztów oraz rzeczywistych przepływów z energii.