
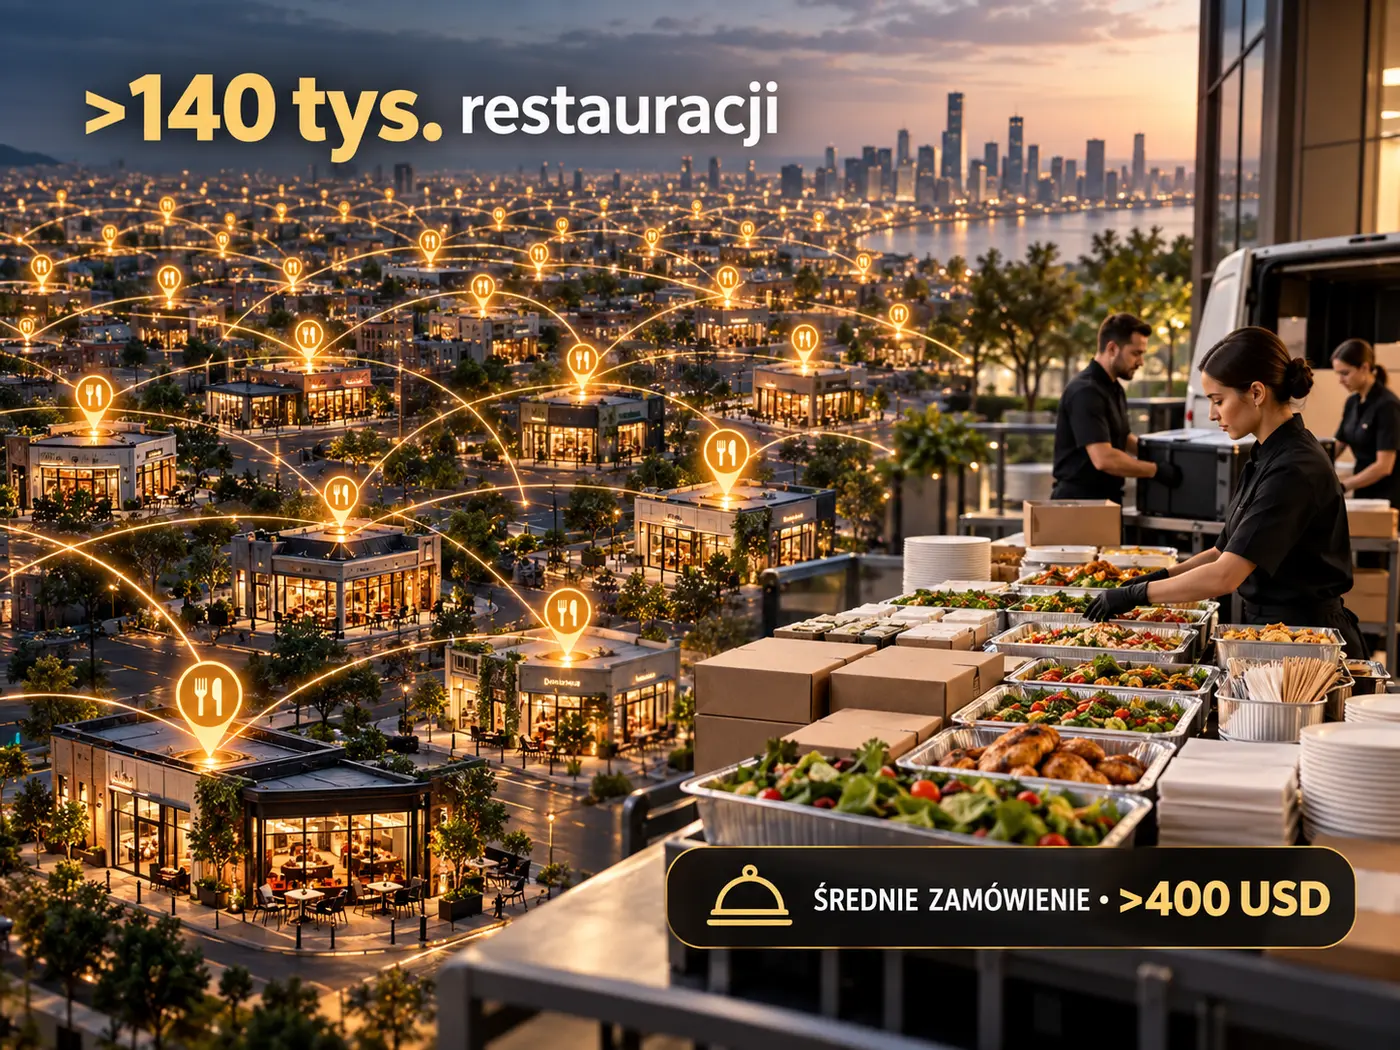
Uber kupi ezCater za 2,3 mld dolarów w gotówce, ale strategicznie ważniejszy od samej ceny jest profil przejmowanego biznesu. ezCater obsługuje catering firmowy, gdzie pojedyncze zamówienia są znacznie większe niż w klasycznym delivery: średnia wartość przekracza 400 dolarów, a platforma łączy klientów z ponad 140 tys. restauracji. W ostatnich 12 miesiącach przez ezCater przeszło ponad 2,5 mld dolarów Gross Bookings, przy wzroście w tempie high-teens r/r. Transakcja wymaga jeszcze zgód regulacyjnych i ma zostać domknięta w kolejnych miesiącach.
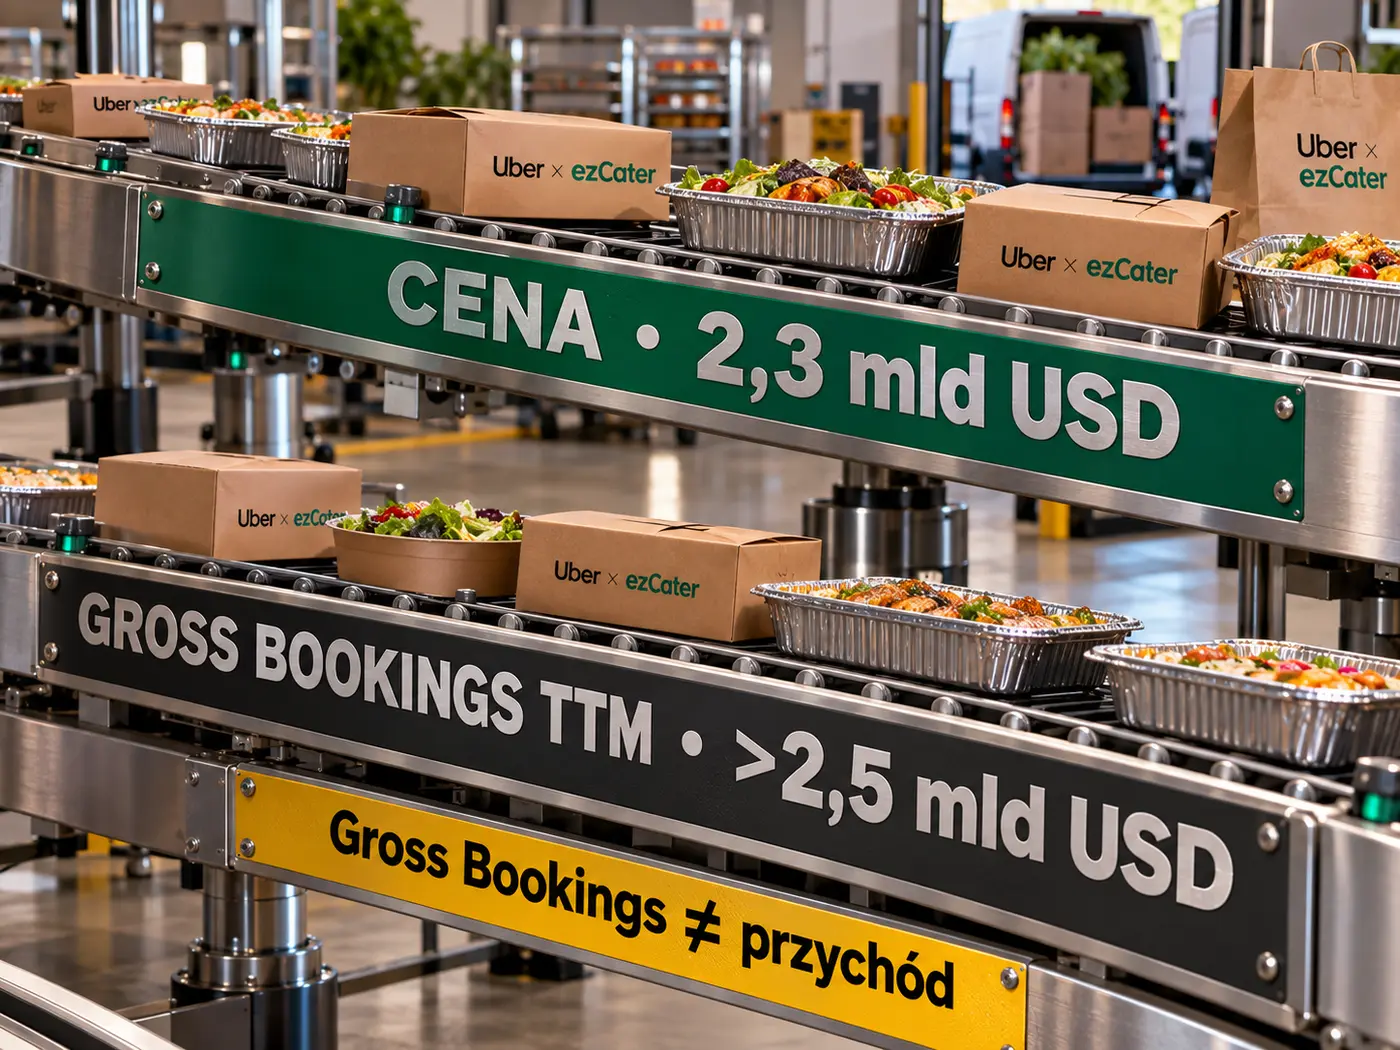
Dla Ubera najciekawsza jest ekonomika dużego koszyka. Zamówienie cateringowe przekraczające 400 dolarów daje większą bazę wartości, na której można rozłożyć koszt pozyskania klienta, obsługi i dostawy, a firmowy popyt może być bardziej powtarzalny niż pojedyncze zamówienia konsumenckie. Uber podaje, że ezCater jest rentowny na poziomie non-GAAP operating income i oczekuje, że przejęcie będzie wspierało marżę. Jednocześnie cena transakcji zbliżona do rocznych Gross Bookings nie jest klasycznym mnożnikiem wyceny, bo Gross Bookings to wartość zamówień przechodzących przez platformę, a nie jej przychód.
Najbliższy test zacznie się po domknięciu transakcji: czy Uber potrafi włączyć catering firmowy do własnej sieci bez pogorszenia jakości obsługi i jednocześnie wykorzystać istniejących kurierów, restauracje oraz relacje z klientami biznesowymi. Jeśli większe, częstsze koszyki rzeczywiście poprawią wykorzystanie sieci, ezCater może dać Uber Eats atrakcyjniejszy segment B2B i dodatkową przewagę w rywalizacji z DoorDash. Jeśli integracja okaże się kosztowna albo korporacyjny popyt nie przełoży się na lepszą marżę, 2,3 mld dolarów zapłacone za biznes o nieujawnionych przychodach stanie się znacznie trudniejsze do obrony.