
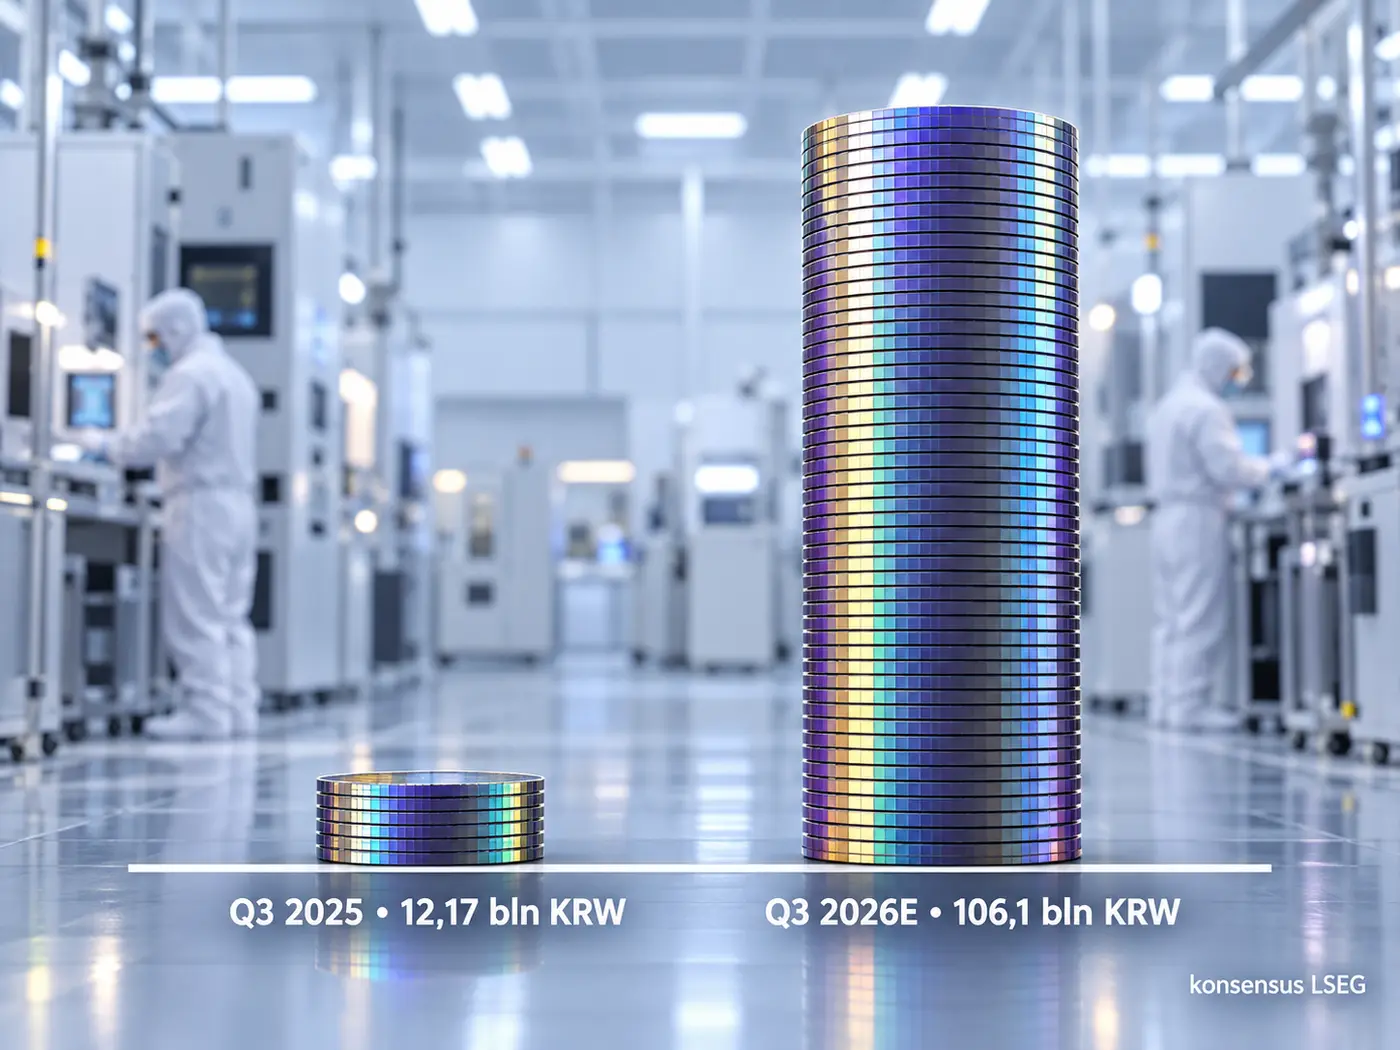
Samsung może 8 października pokazać wynik, który na pierwszy rzut oka wygląda jak eksplozja rentowności. Konsensus LSEG SmartEstimate złożony z prognoz 21 analityków wskazuje na 106,1 bln wonów zysku operacyjnego w Q3 wobec 12,17 bln rok wcześniej, czyli około 8,7 razy więcej. Jednocześnie poprzeczka zaczęła się obniżać jeszcze przed publikacją: od końca sierpnia konsensus spadł o 7,7%. To tworzy ciekawy konflikt między spektakularnym wzrostem r/r a coraz ostrożniejszymi oczekiwaniami co do kolejnych kwartałów i pokazuje, że sam rekord może nie wystarczyć do pozytywnej reakcji rynku.
Źródłem wzrostu pozostaje pamięć dla infrastruktury AI i ograniczona podaż, ale tempo poprawy zaczyna wyraźnie hamować. TrendForce oczekuje wzrostu cen conventional DRAM o 10–15% q/q w Q4, podczas gdy w Q2 wzrost sięgał około 60%. SK Securities szacuje marżę operacyjną biznesu pamięci w Q3 na 76%, bez poprawy względem poprzedniego kwartału. Dodatkowym czynnikiem jest kurs walutowy: won umocnił się wobec dolara o 14,3% w Q3, co może ograniczać część korzyści z wysokich cen pamięci po przeliczeniu eksportowych przychodów na lokalną walutę.
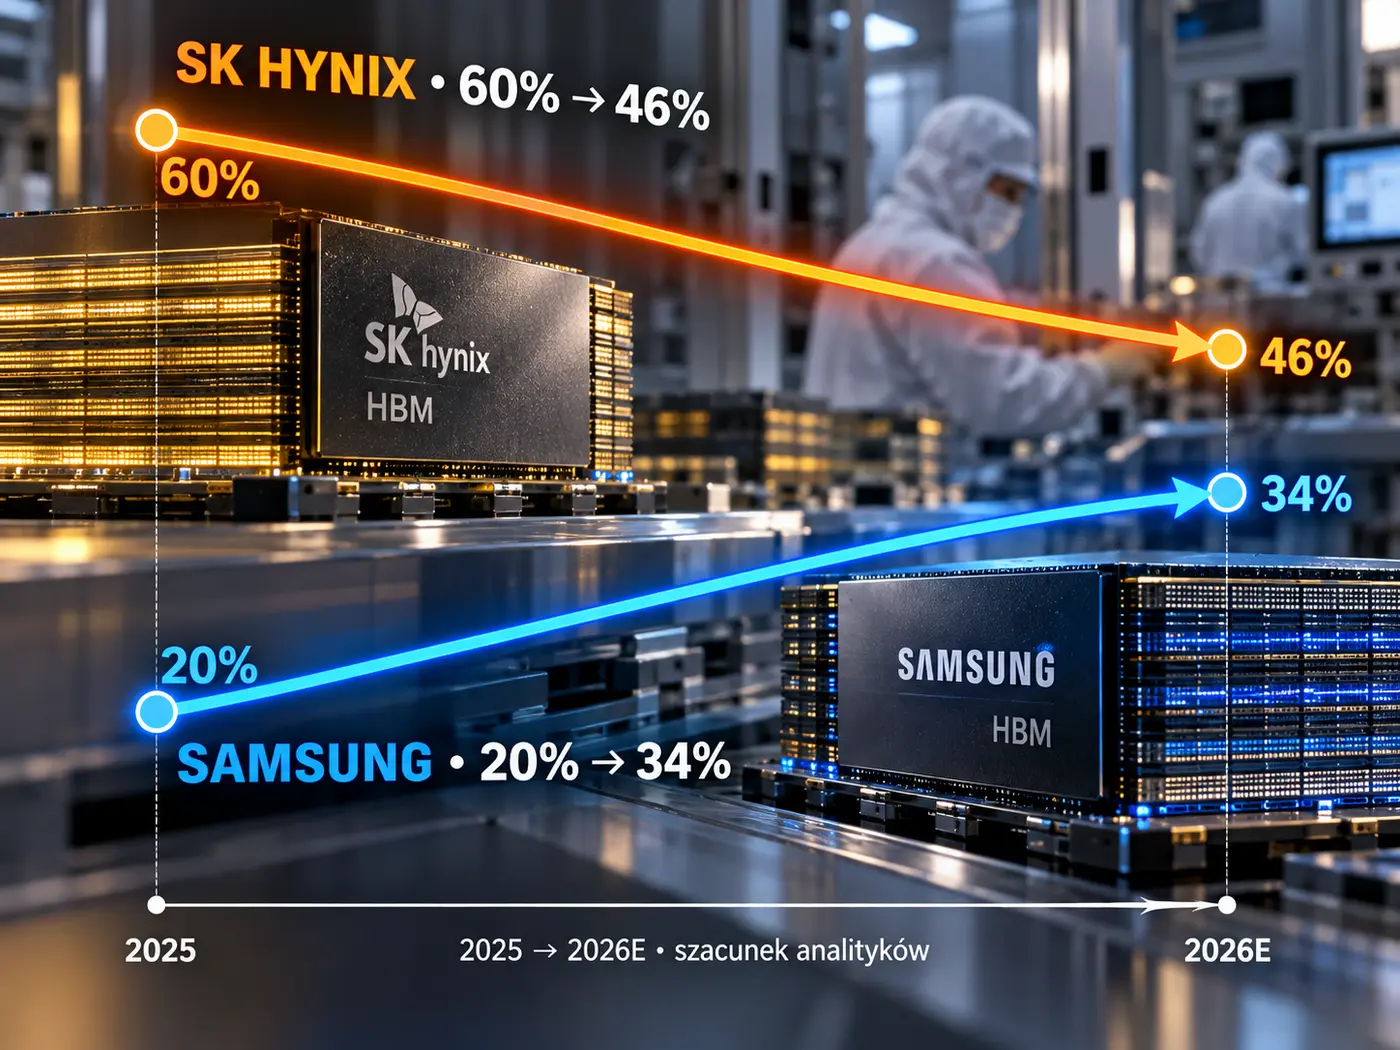
Drugim polem walki jest HBM, czyli pamięć wykorzystywana w akceleratorach AI. J.P. Morgan szacuje, że udział Samsunga w tym rynku wzrośnie z 20% w 2025 do 34% w 2026, podczas gdy SK Hynix ma spaść z 60% do 46%. To estymacje analityków, a nie raportowane udziały, ale kierunek jest dla Samsunga korzystny. Wyniki 8 października będą więc testem nie tylko skali zysku, lecz także tego, czy rosnący udział w HBM i nadal wysokie marże potrafią zrównoważyć spowalniające tempo wzrostu cen pamięci. Jeśli tak, narracja o AI pozostanie mocna mimo niższego konsensusu.