
Od 7 października mBank wycofuje ze sprzedaży nowe hipoteki oparte na WIBOR i przy zmiennym oprocentowaniu przechodzi na POLSTR 1M Stopa Składana. Klient nadal może wybrać okresowo stałą stopę na pierwsze pięć lat, a dopiero później — jeśli nie uzgodni kolejnego okresu stałego — kredyt ma przejść na POLSTR. To istotny etap reformy benchmarku, bo dotyczy już realnej nowej produkcji, a nie wyłącznie planu przyszłej migracji istniejących umów. Dla banku oznacza to, że od dziś część nowego portfela powstaje już w docelowym standardzie.
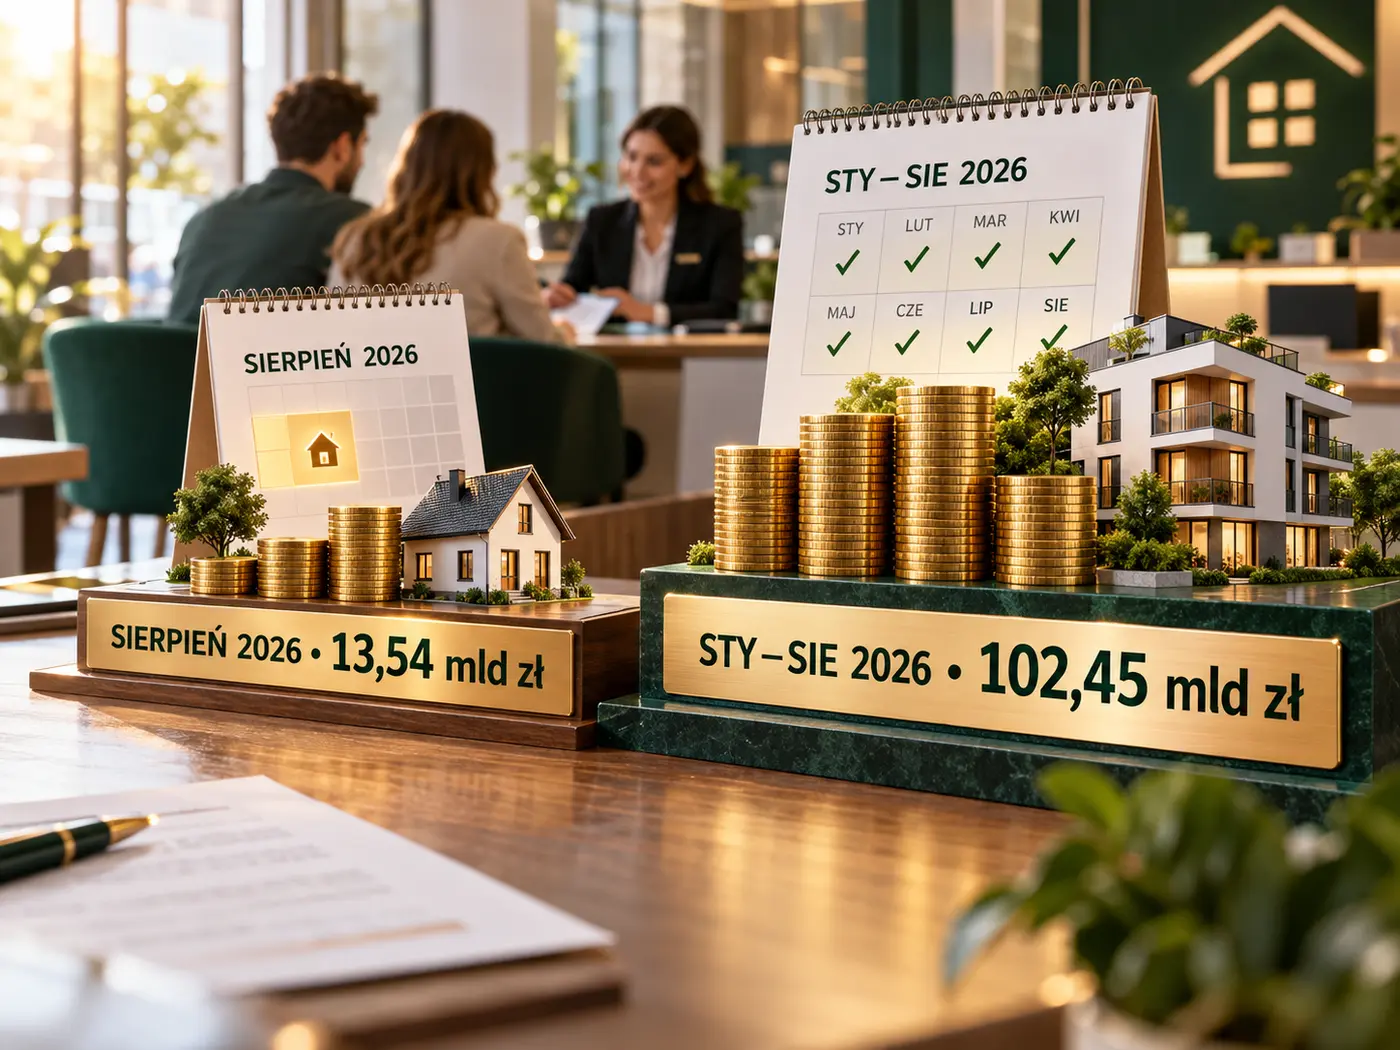
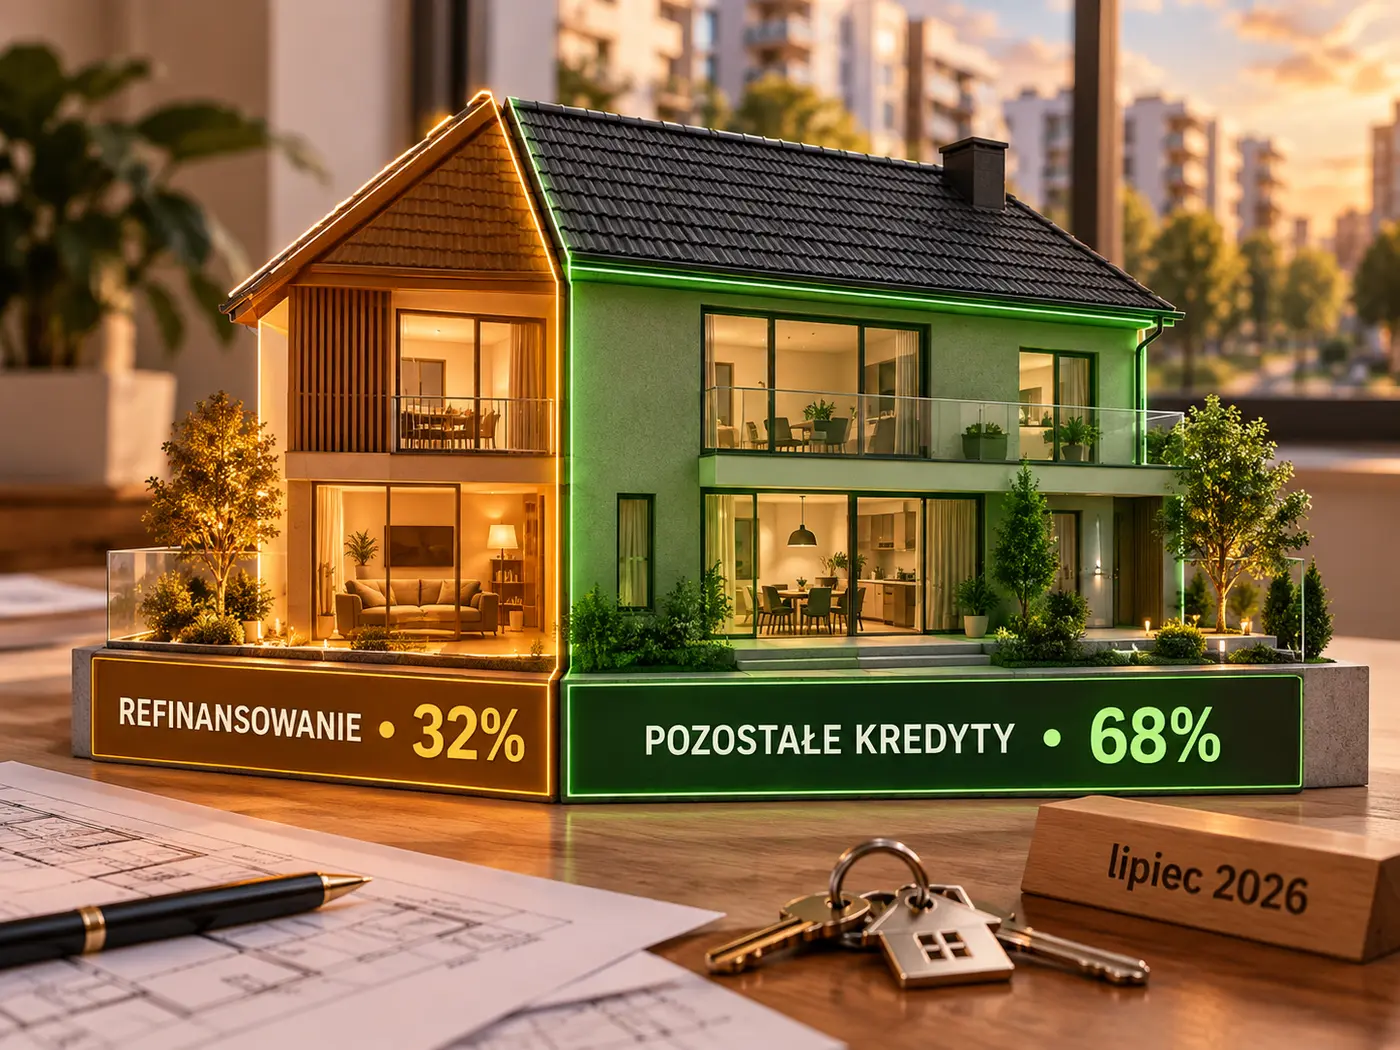
Zmiana trafia na wyjątkowo aktywny rynek hipoteczny. W sierpniu banki i SKOK-i udzieliły kredytów mieszkaniowych o wartości 13,54 mld zł, czyli o 51,1% więcej niż rok wcześniej, a od stycznia do sierpnia było to 102,45 mld zł. Średnia wartość sierpniowego kredytu wyniosła 489,29 tys. zł. Jednocześnie około jedna trzecia nowej produkcji była ostatnio związana z refinansowaniem, więc wysokiego wolumenu nie należy interpretować wyłącznie jako fali nowych zakupów mieszkań. W praktyce mBank wdraża POLSTR w momencie, gdy przez rynek przechodzą duże wartości nowych i przenoszonych kredytów.
Dla inwestora najważniejsze jest to, że sama zamiana benchmarku nie przesądza kierunku marży odsetkowej. NIM zależy od marży kredytowej, kosztu finansowania, zachowania POLSTR względem dotychczasowych stawek i konstrukcji produktu, a tych elementów komunikat mBanku nie kwantyfikuje. Korzyść operacyjna jest jednak czytelna: każda nowa hipoteka uruchomiona już na POLSTR zmniejsza przyszłą pulę umów wymagających migracji z WIBOR. Jeżeli kolejne banki pójdą podobną drogą, dzisiejszy ruch mBanku może okazać się jednym z pierwszych widocznych etapów realnej przebudowy rynku hipotecznego, a nie jedynie techniczną zmianą w tabeli oprocentowania.