
Po miesiącach walki o Warner Bros. Discovery transakcja dochodzi do momentu zamknięcia, a nowa historia zaczyna się od bardzo dużej liczby: około 79 mld dolarów oczekiwanego długu netto. Sama umowa wycenia WBD na około 81 mld dolarów kapitału i około 110 mld dolarów wartości przedsiębiorstwa. To sprawia, że po 6 października pytanie przestaje brzmieć „czy transakcja dojdzie do skutku?”, a zaczyna „czy nowy Skydance potrafi połączyć aktywa i wystarczająco szybko obniżyć zadłużenie?”. David Ellison pozostaje CEO, a Ynon Kreiz ma odpowiadać za codzienne zarządzanie i integrację.
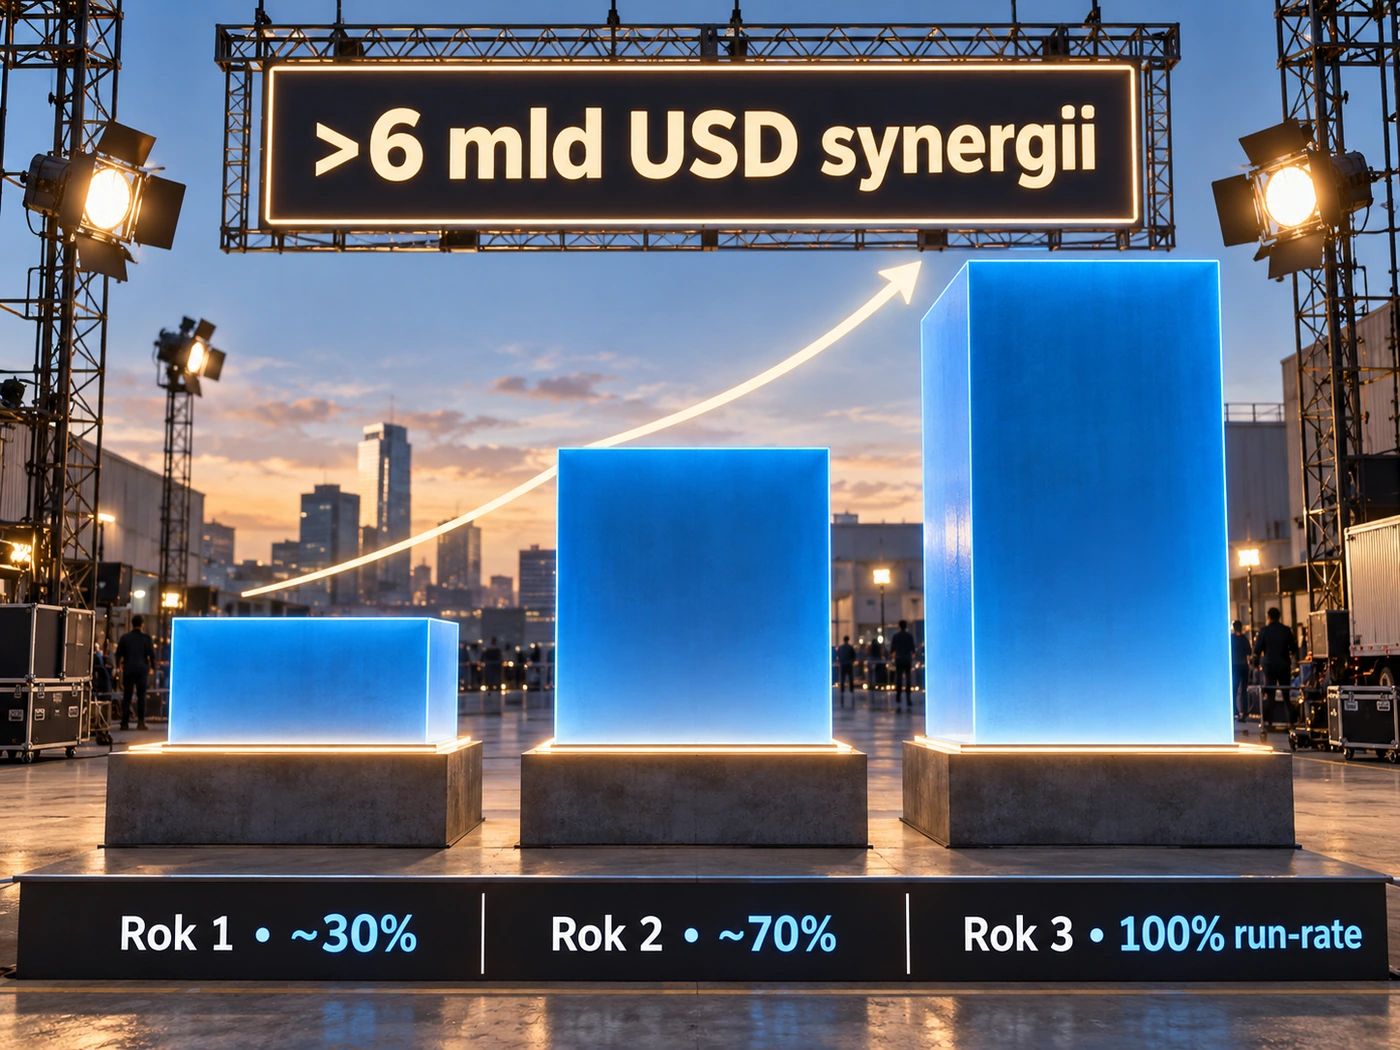
Najbardziej namacalnym celem zarządu jest ponad 6 mld dolarów oszczędności z połączenia. Paramount zakłada około 30% tej kwoty w pierwszym roku po zamknięciu, około 70% w drugim i pełny poziom w trzecim. Źródłem mają być m.in. wspólna technologia, zakupy, nieruchomości i uproszczenie operacji. To ambitny plan, bo integracja obejmuje studia filmowe, HBO, Paramount+, telewizję, sieci kablowe i news. Jednocześnie ugoda z władzami nakłada zobowiązania dotyczące liczby premier kinowych i dodatkowych inwestycji w amerykańską produkcję, więc cięcia kosztów nie odbywają się w całkowicie wolnej przestrzeni.
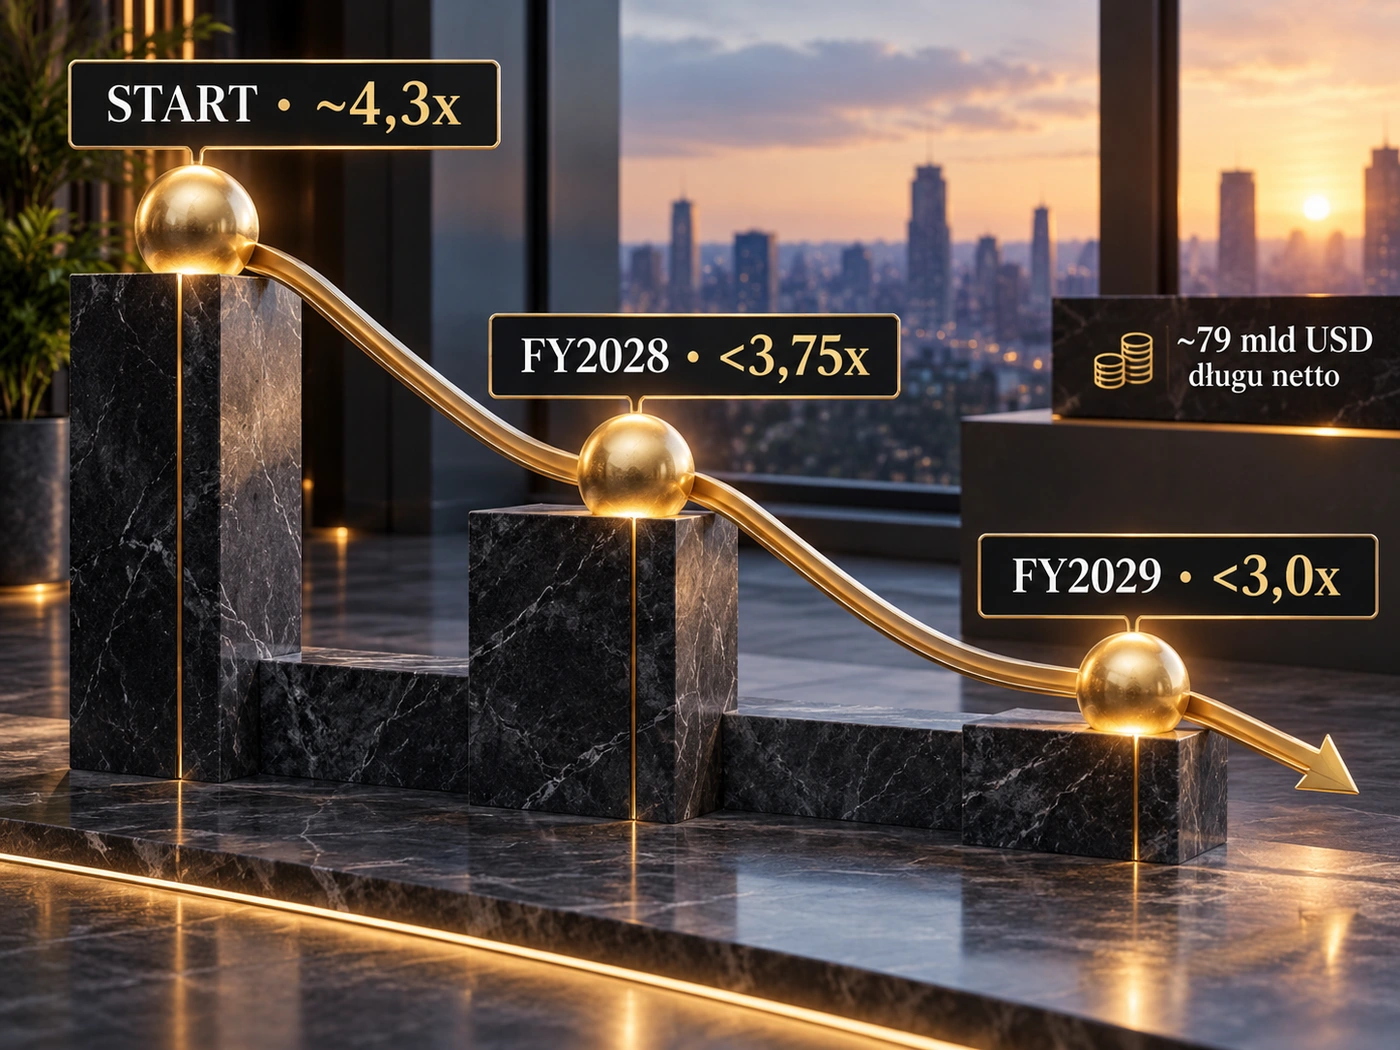
Paramount podał też mierzalną ścieżkę delewarowania. Przy zamknięciu wskaźnik długu netto do EBITDA ma wynosić około 4,3x na bazie pełnych synergii, następnie spaść poniżej 3,75x do 2028 r. i poniżej 3,0x do 2029 r. Te progi dają inwestorom prostszy sposób oceny postępów niż sama narracja o „skali” nowej grupy. Ryzyko jest jednak równie wyraźne: słabszy rynek reklamy, spadek tradycyjnej telewizji albo wolniejsza integracja mogą utrudnić redukcję zadłużenia. Połączenie tworzy potężne portfolio marek, ale jego wartość będzie zależała od wykonania, nie od samego rozmiaru.