
To nie jest jeszcze podpisane przejęcie. Trans Polonia ma wyłączność na badanie firmy i negocjacje ze sprzedającymi, a jej oferta pozostaje niewiążąca. Sam rozmiar celu pokazuje jednak, dlaczego spółka uznała proces za informację poufną: potencjalny cel generuje 400–600 mln euro rocznego obrotu. Zarząd uprzedza też, że dalsze badanie i negocjacje będą wiązały się ze znaczącymi wydatkami, zanim zapadnie decyzja o finalnej transakcji. Wyłączność oznacza, że w tym okresie Trans Polonia jest jedynym podmiotem prowadzącym ze sprzedającymi badanie spółki i negocjacje. Nie daje jednak gwarancji, że strony uzgodnią cenę albo podpiszą umowę.
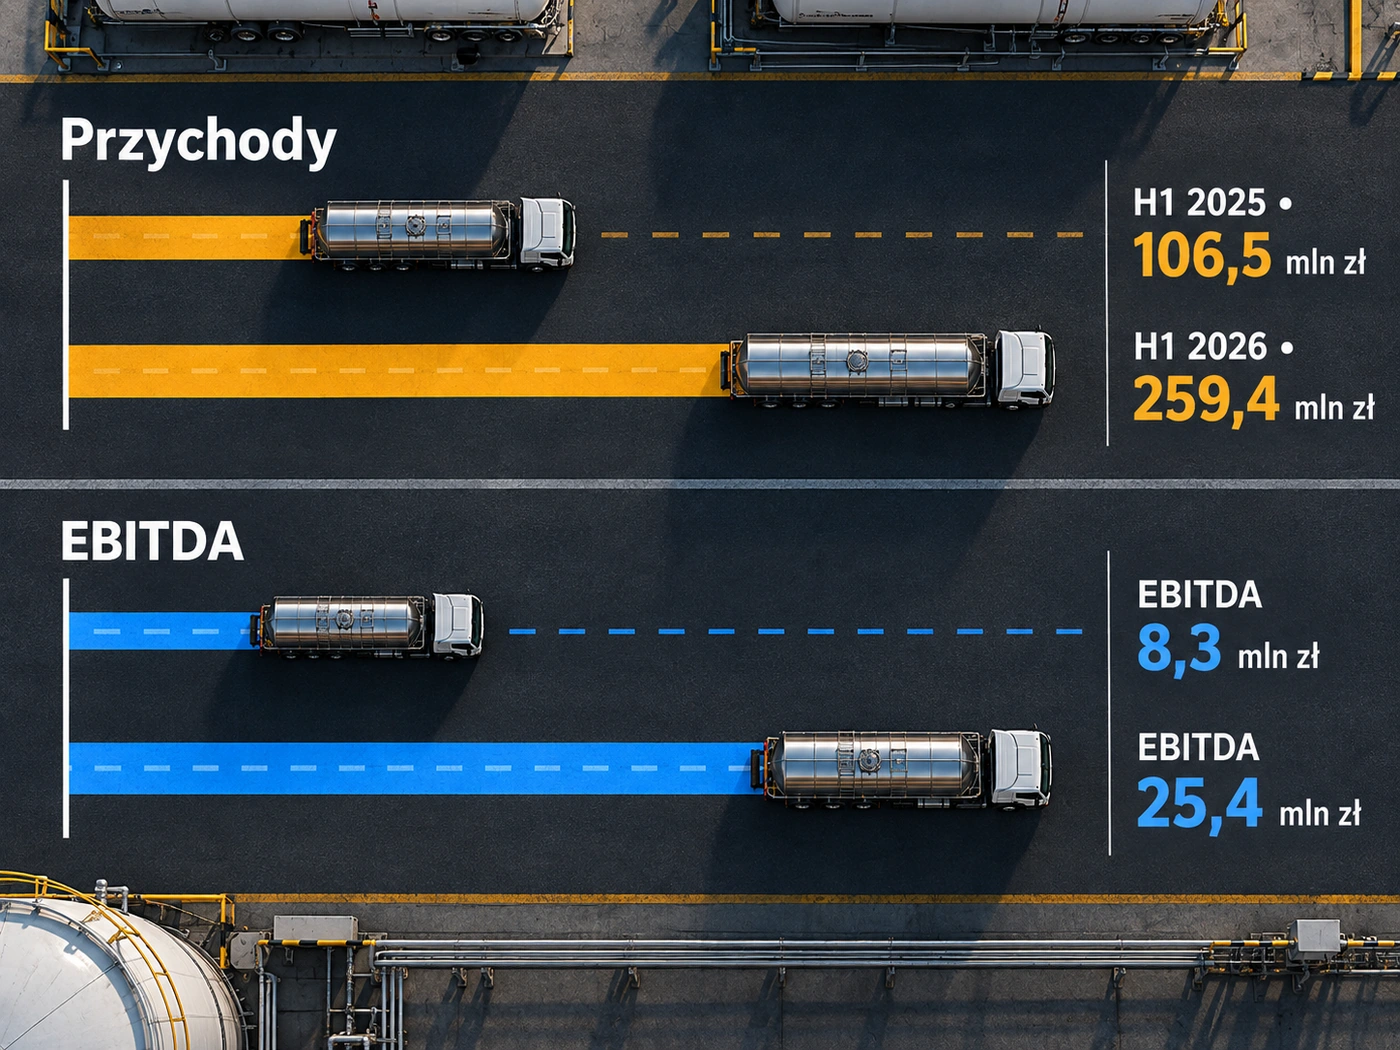
Trans Polonia już raz pokazała, jak przejęcie może zmienić jej skalę. Po zakupie holenderskiej grupy Nijman/Zeetank przychody w pierwszym półroczu 2026 r. wzrosły do 259,4 mln zł ze 106,5 mln zł rok wcześniej. EBITDA, czyli wynik operacyjny przed amortyzacją, wzrosła z 8,3 mln do 25,4 mln zł. Nowy potencjalny cel jest jednak znacznie większy: jego obrót podano w euro, dlatego nie warto sztucznie przeliczać go jednym kursem tylko po to, by stworzyć pozornie precyzyjne porównanie.
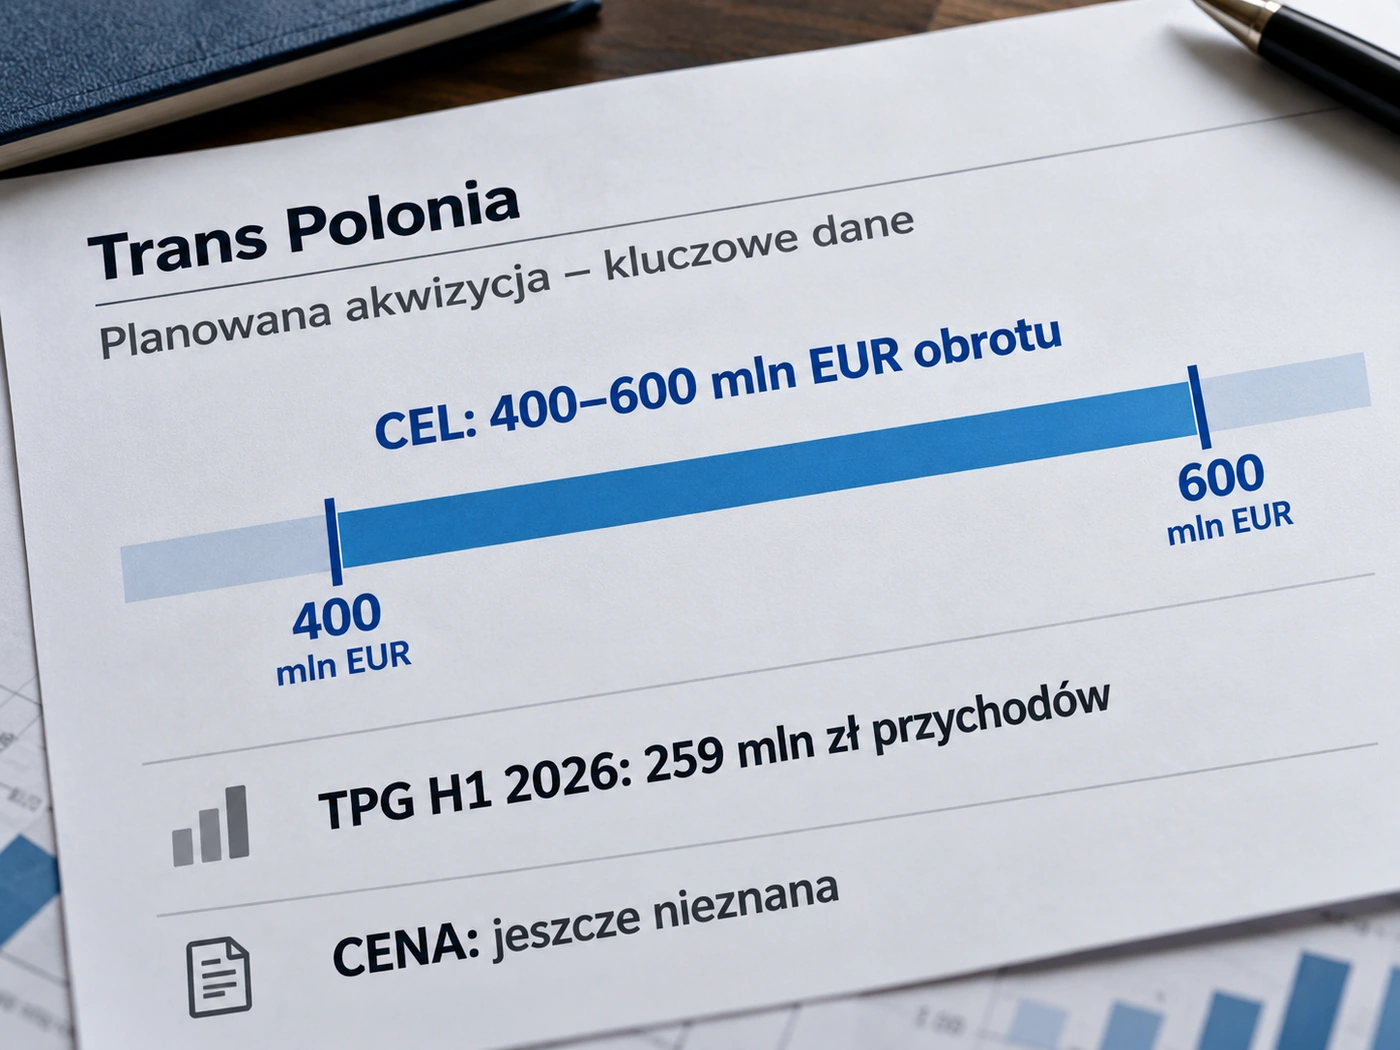
Najważniejsza niewiadoma to finansowanie. Na koniec 2025 r. Trans Polonia miała 376,7 mln zł zobowiązań przy 138,7 mln zł kapitału własnego, a poprzednia akwizycja już mocno zmieniła bilans grupy. Wyłączność nie mówi jeszcze, ile spółka miałaby zapłacić ani jaką część ceny pokryłaby długiem, gotówką lub nowym kapitałem. Dlatego dla akcjonariuszy kolejny etap jest ważniejszy niż sama skala celu: dopiero cena i struktura finansowania pokażą, czy potencjalny skok przychodów może tworzyć wartość bez nadmiernego zwiększenia ryzyka. To szczególnie ważne po szybkim wzroście przez przejęcia, bo grupa musi jednocześnie integrować większy biznes i utrzymywać płynność potrzebną do codziennych operacji transportowych.