
JSW ogłosiła siłę wyższą po wzroście stężenia tlenku węgla w ścianie C-2 w ruchu Zofiówka kopalni Borynia-Zofiówka. Rejon został profilaktycznie i czasowo otamowany, aby ograniczyć narastające zagrożenie i zapobiec pożarowi endogenicznemu. Spółka ocenia obecnie, że w 2026 roku straci około 157 tys. ton produkcji. Nie znamy jeszcze wartości finansowej tego ubytku ani dokładnego miksu utraconego węgla w Zofiówce. Wiemy natomiast, że problem trafia na firmę w trakcie restrukturyzacji, zanim jej wyniki zdążyły zbudować większy margines bezpieczeństwa.
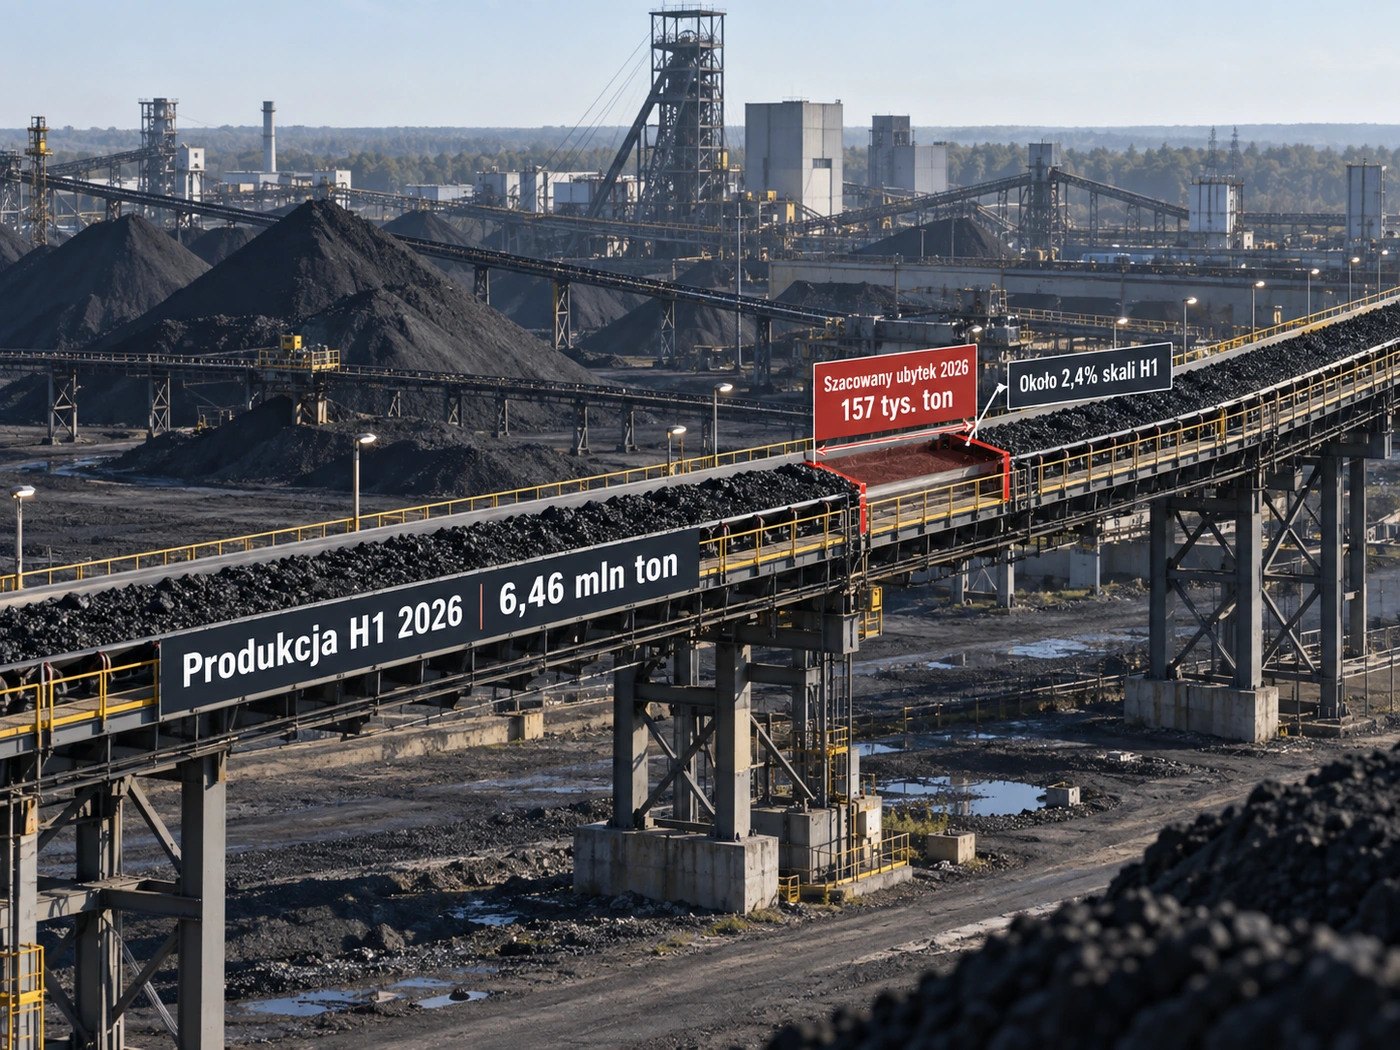
Skalę zdarzenia można osadzić w danych operacyjnych bez udawania, że znamy pełny wpływ na cały rok. W pierwszym półroczu JSW wyprodukowała 6,46 mln ton węgla, więc obecne 157 tys. ton odpowiada około 2,4% tej półrocznej bazy. To wyłącznie porównanie wielkości, a nie prognoza procentowego spadku produkcji w 2026 roku. Spółka informuje też, że podejmuje działania organizacyjne w swoich kopalniach, aby ograniczyć ubytek. Jeżeli szacunek istotnie się zmieni, JSW ma przekazać kolejne raporty, dlatego dzisiejsza liczba nie powinna być traktowana jako ostateczna.
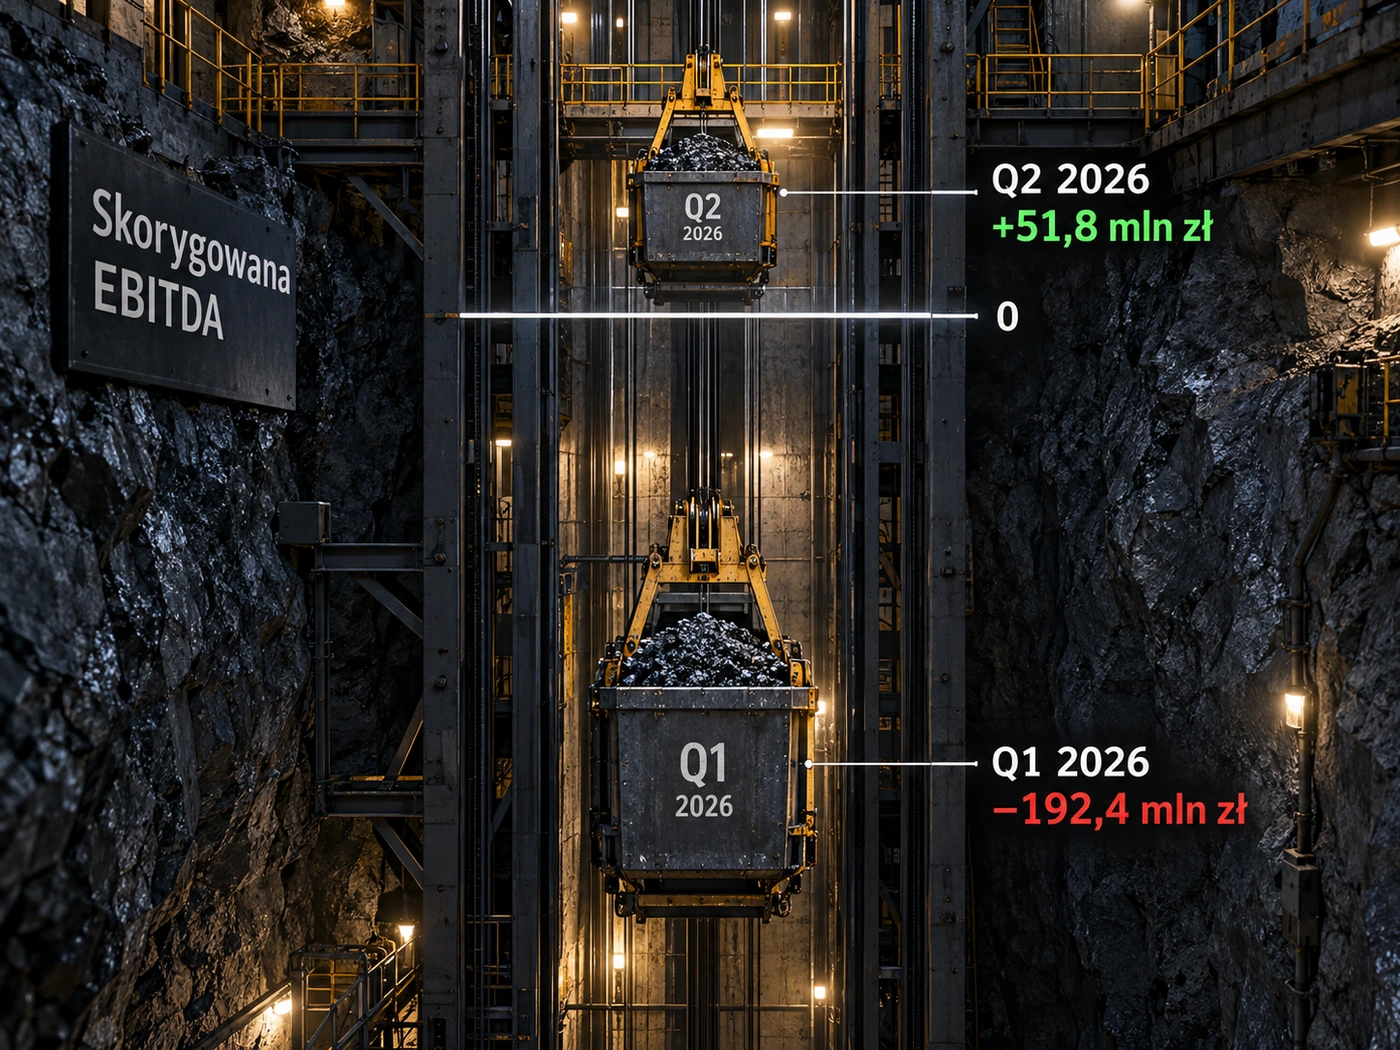
Finanse pokazują, dlaczego inwestorzy powinni śledzić kolejne aktualizacje. Pierwsze półrocze zakończyło się stratą netto około 1,04 mld zł i ujemną EBITDA, ale między kwartałami pojawiła się wyraźna poprawa: skorygowana EBITDA wzrosła z minus 192,4 mln zł w pierwszym kwartale do plus 51,8 mln zł w drugim. Zofiówka staje się więc testem trwałości tego odbicia. Jeśli utracony wolumen pozostanie blisko obecnego szacunku, problem może być ograniczony. Jeżeli przestój potrwa dłużej lub ubytek wzrośnie, presja operacyjna pojawi się zanim restrukturyzacja zdążyła odbudować finansową odporność grupy.