
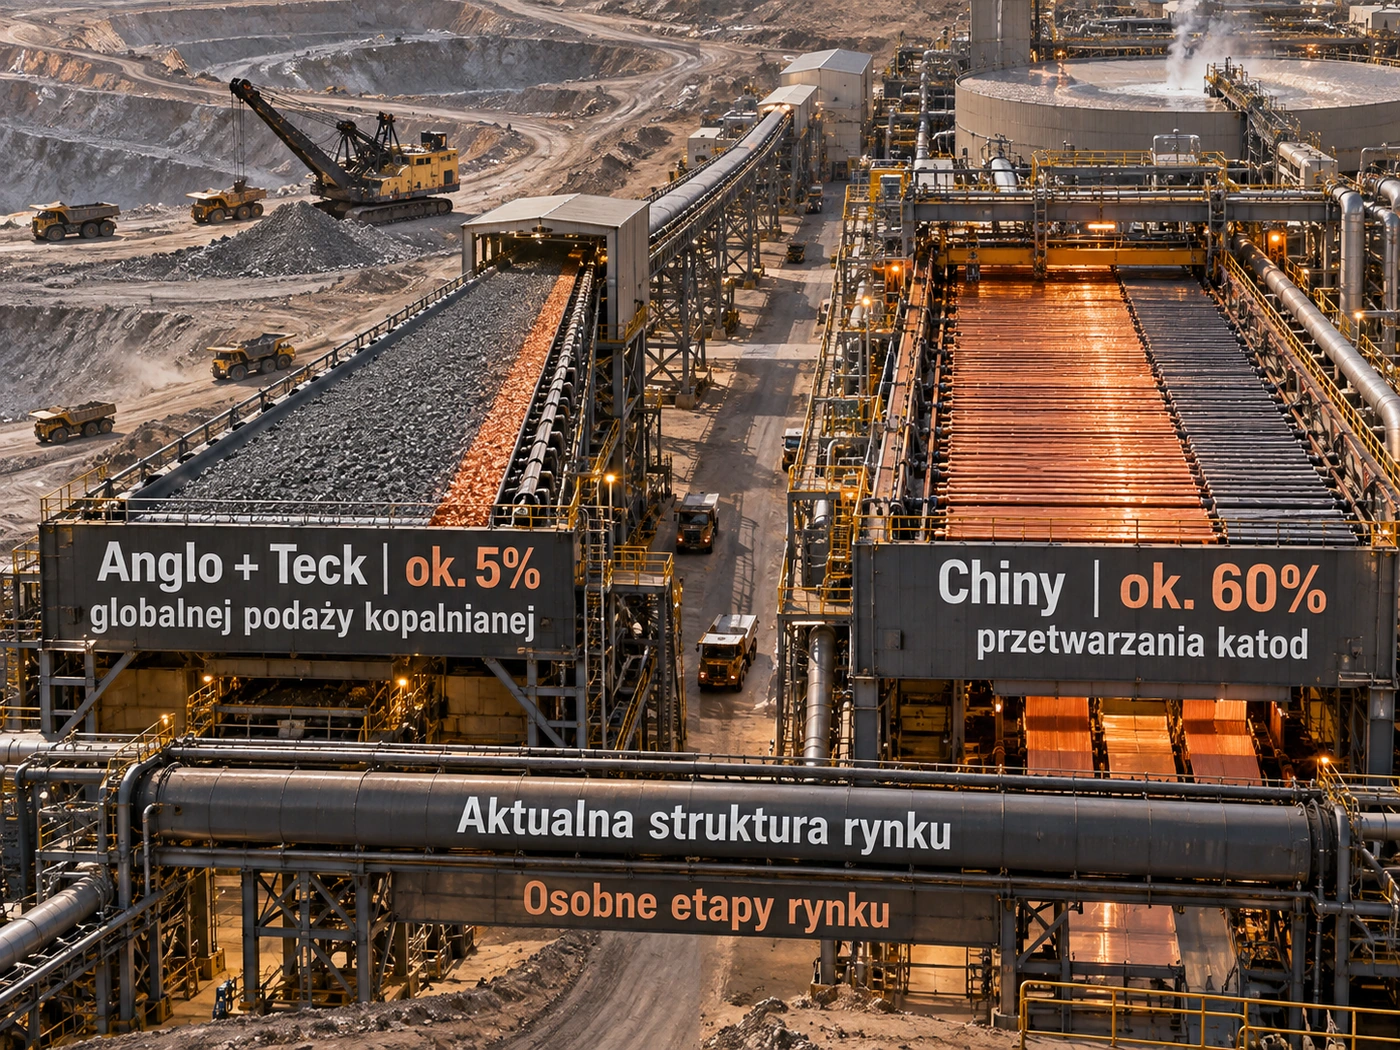
Chiński regulator antymonopolowy oczekuje zobowiązań dotyczących dostaw koncentratu miedzi przed zgodą na połączenie Anglo American z Teck Resources warte około 54 mld dolarów, podał Reuters, powołując się na źródła. To nadal negocjowany warunek, a nie opublikowana decyzja. Najciekawsza jest skala dźwigni: połączona grupa odpowiadałaby za około 5% światowej podaży miedzi, podczas gdy Chiny przetwarzają około 60% globalnej produkcji katod. To różne etapy rynku, ale właśnie ich nierównowaga tłumaczy, dlaczego Pekin może próbować zabezpieczyć fizyczny strumień surowca przed wydaniem ostatniej zgody.
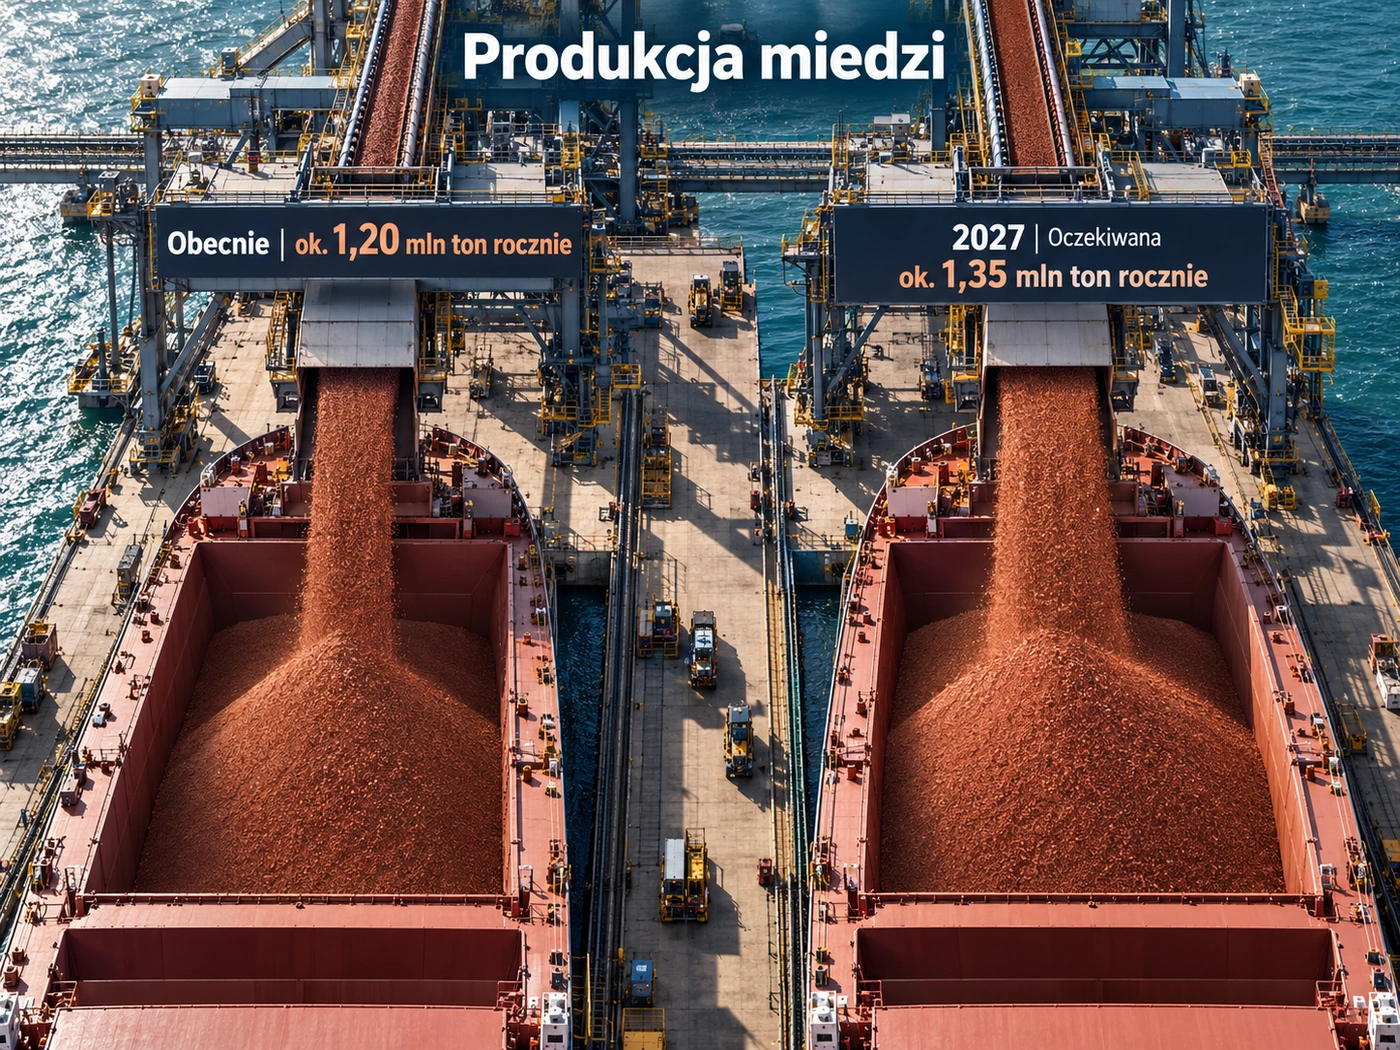
Dla obu spółek chińska decyzja jest ostatnim nierozstrzygniętym kamieniem milowym w procesie antymonopolowym. Materiały transakcyjne opisują przyszłe Anglo Teck jako jednego z pięciu największych producentów miedzi, z około 1,2 mln ton rocznej produkcji i oczekiwanym wzrostem do około 1,35 mln ton w 2027 roku. To sprawia, że ewentualny obowiązek dostaw nie jest drobnym dodatkiem do dokumentacji. Może wpływać na kierunek sprzedaży części koncentratu i elastyczność handlową nowej grupy. Nie znamy jednak jeszcze wymaganych wolumenów, cen ani czasu obowiązywania warunku, więc jego kosztu nie da się uczciwie policzyć.
Presja regulatora pojawia się w momencie, gdy chińskie huty mają problem z dostępem do wsadu. Według Reutersa wzrost produkcji rafinowanej miedzi w Chinach ma w 2026 roku zwolnić do około 3–3,4%, z 10,4% rok wcześniej, między innymi przez niedobór koncentratu i złomu. Jednocześnie Anglo i Teck celują w około 800 mln dolarów powtarzalnych rocznych synergii przed opodatkowaniem. Dla akcjonariuszy liczy się więc treść kompromisu: wąskie zobowiązanie może odblokować dużą wartość fuzji, natomiast szeroki obowiązek dotyczący wolumenu, kierunku sprzedaży lub warunków handlowych mógłby ograniczyć część oczekiwanych korzyści.