
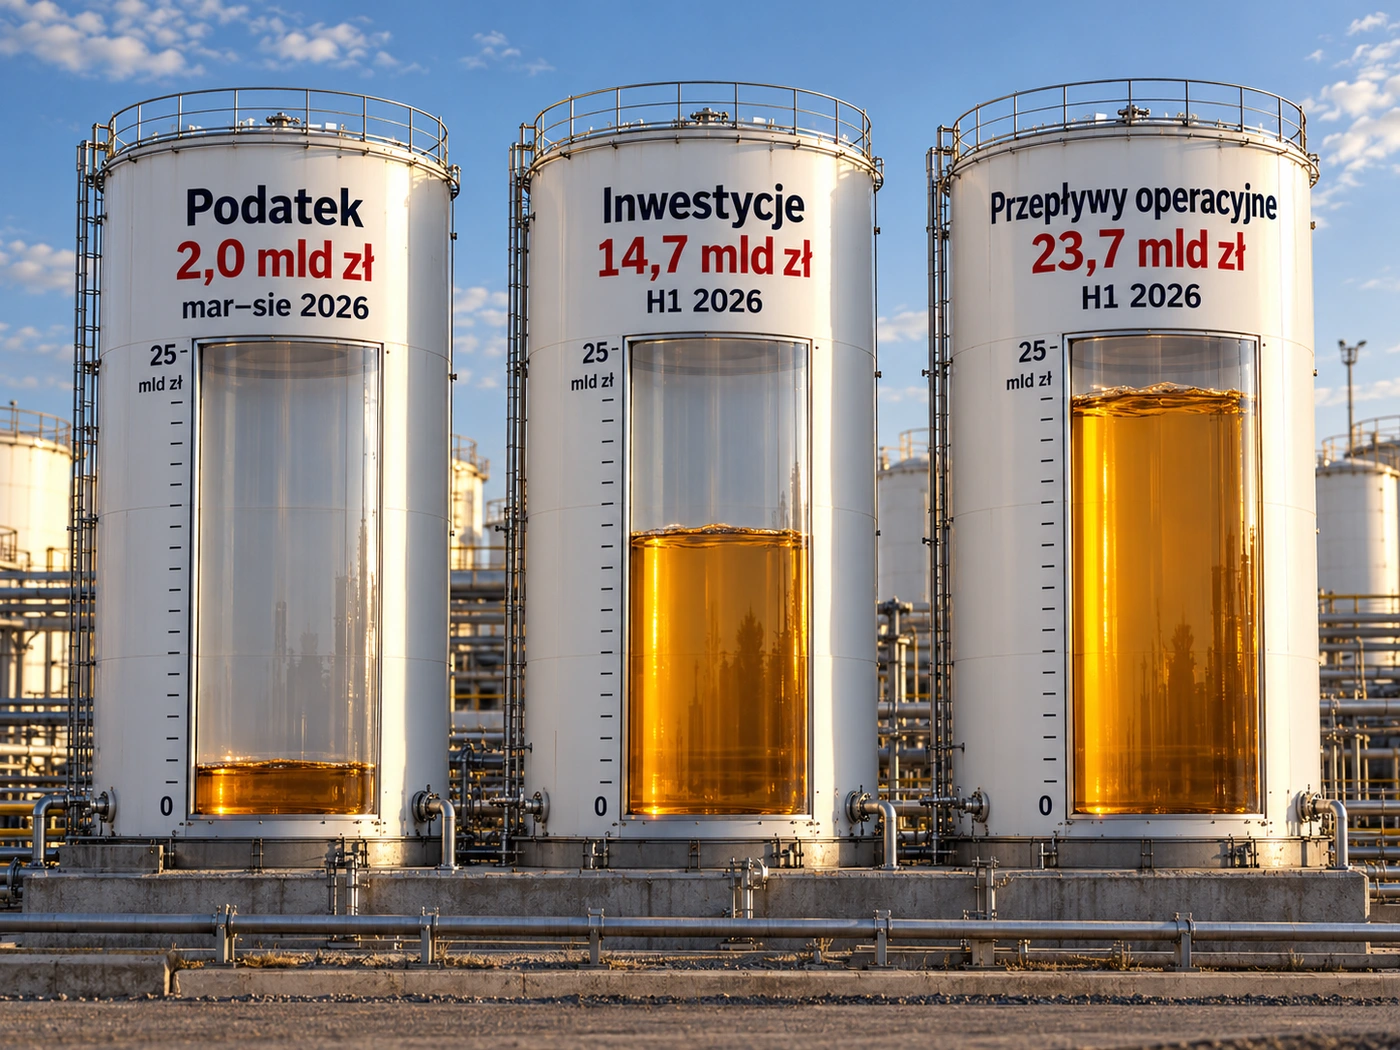
ORLEN oszacował, że podatek od nadzwyczajnych zysków ze sprzedaży paliw wyniesie około 2 mld zł za okres od marca do sierpnia 2026 r. To dopiero wstępna kwota, ponieważ ustawa obejmuje okres do marca 2027 r. Dla akcjonariusza ważniejsza od samej liczby jest jej skala wobec możliwości finansowych grupy. W drugim kwartale ORLEN wygenerował 15,2 mld zł przepływów operacyjnych i 7,7 mld zł zysku netto, a w pierwszym półroczu przeznaczył 14,7 mld zł na inwestycje. Podatek jest więc materialnym obciążeniem, ale nie zmienia obrazu płynności samodzielnie.
Najciekawszy kontrast w wynikach ORLENU widać między polityką cenową w Polsce a zarabianiem za granicą. Spółka podaje, że utrzymywała krajowe marże detaliczne na minimalnym poziomie, jednocześnie maksymalizując wyniki międzynarodowej sieci stacji. W ciągu roku udział zagranicznych stacji w zyskach segmentu paliwowego zwiększył się o 18 punktów procentowych. To ważne, bo pokazuje mechanizm obronny grupy: regulacyjne i cenowe ograniczenia rentowności jednego rynku mogą być częściowo równoważone przez bardziej zdywersyfikowaną bazę działalności. Dywersyfikacja geograficzna staje się więc realnym buforem dla krajowej presji na marże.
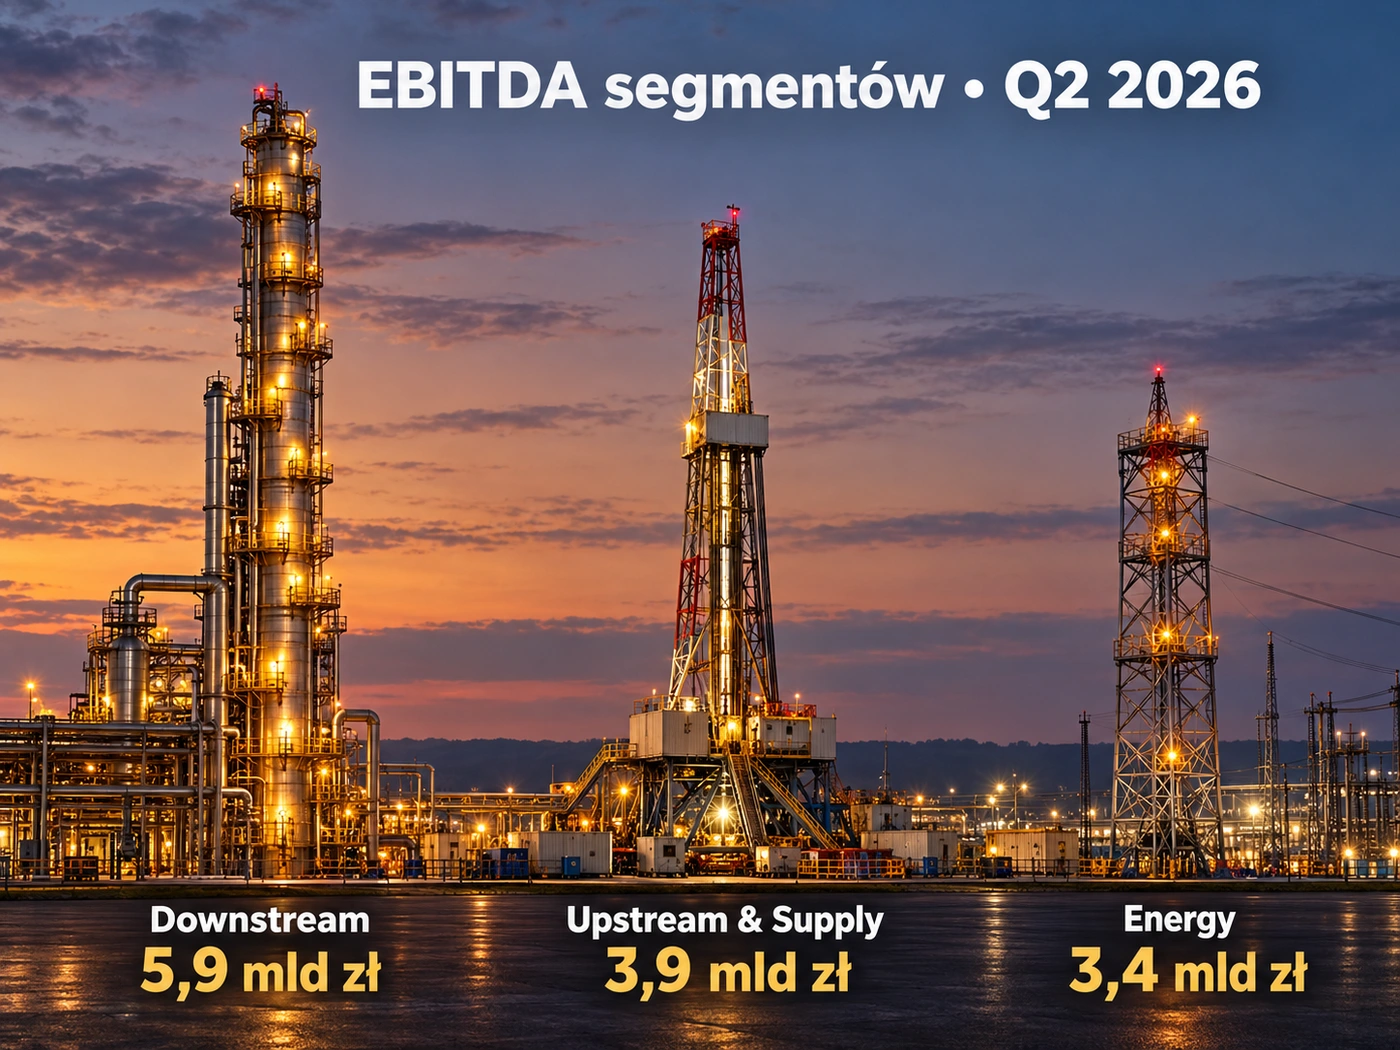
ORLEN pozostaje przy tym firmą o wielu źródłach wyniku. W drugim kwartale segment rafineryjno-petrochemiczny wypracował 5,9 mld zł EBITDA, wydobycie i dostawy 3,9 mld zł, a energetyka 3,4 mld zł. Taka struktura zmniejsza znaczenie pojedynczego obciążenia podatkowego, ale nie eliminuje ryzyka dalszych transferów wartości z akcjonariuszy do konsumentów lub budżetu państwa. Inwestor powinien więc obserwować nie tylko finalną wysokość podatku, lecz także to, czy rosnące obciążenia zaczynają ograniczać rekordowy program inwestycyjny, zdolność generowania gotówki albo politykę dywidendową.