
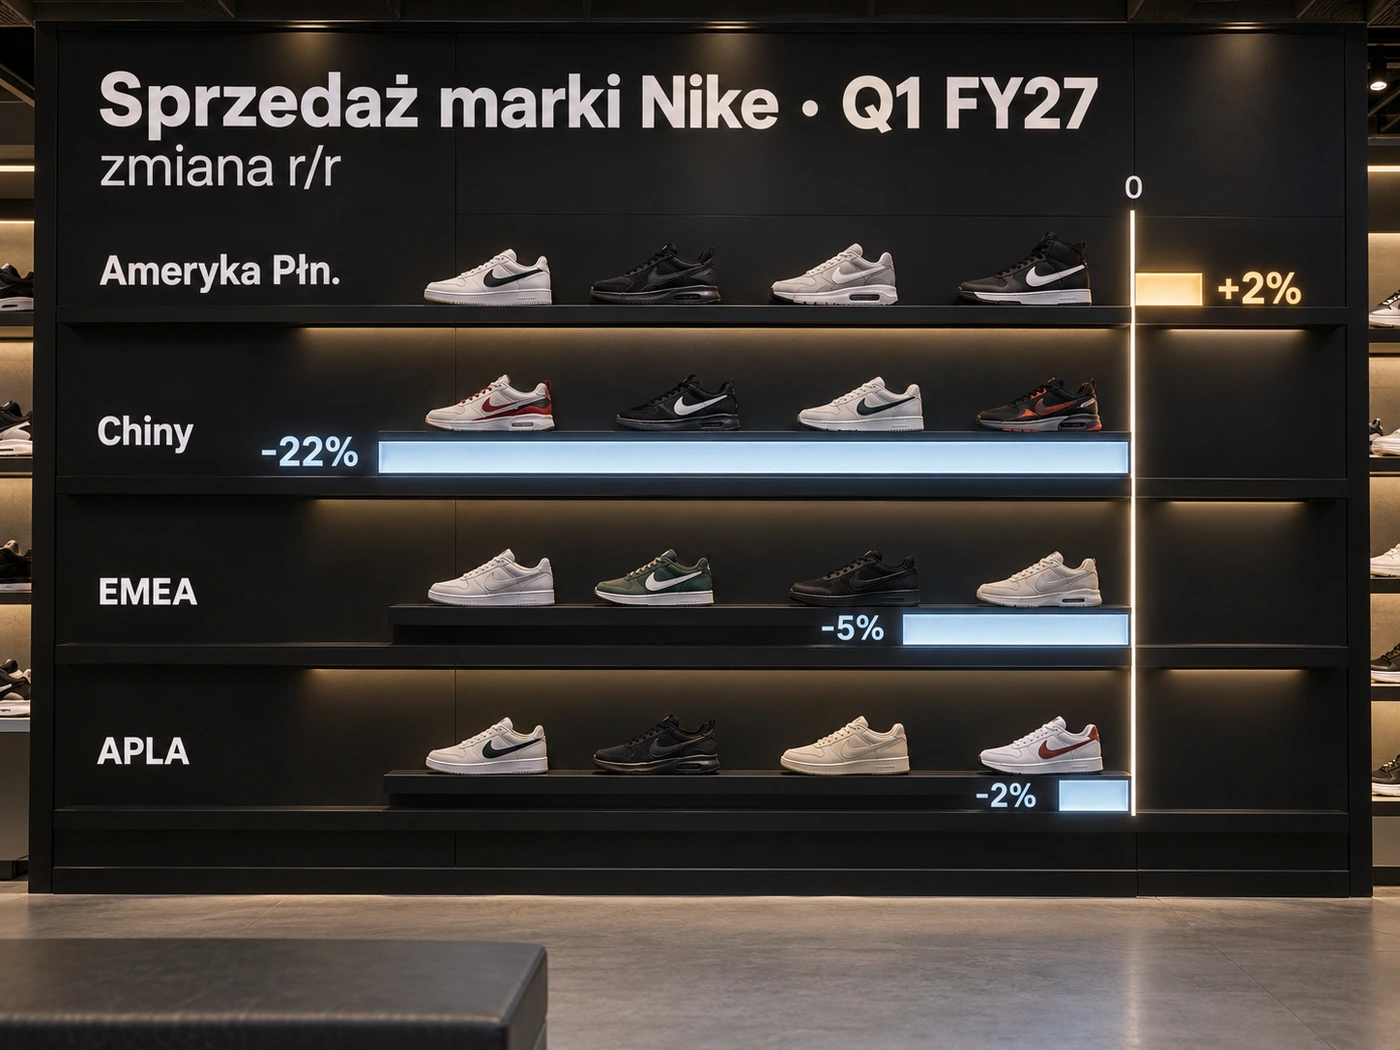
Nike próbuje udowodnić, że cięcia kosztów i nowy model operacyjny nie są tylko kolejnym etapem restrukturyzacji. W pierwszym kwartale roku finansowego 2027 przychody spadły o 4% do 11,2 mld dolarów, ale marża brutto wzrosła o 60 punktów bazowych do 42,8%, a koszty administracyjne i sprzedażowe spadły o 3%. Największa słabość pozostaje geograficznie skoncentrowana: sprzedaż marki Nike w Chinach była o 22% niższa niż rok wcześniej, podczas gdy Ameryka Północna rosła. To pokazuje, że problem firmy nie jest równomierny na wszystkich rynkach.
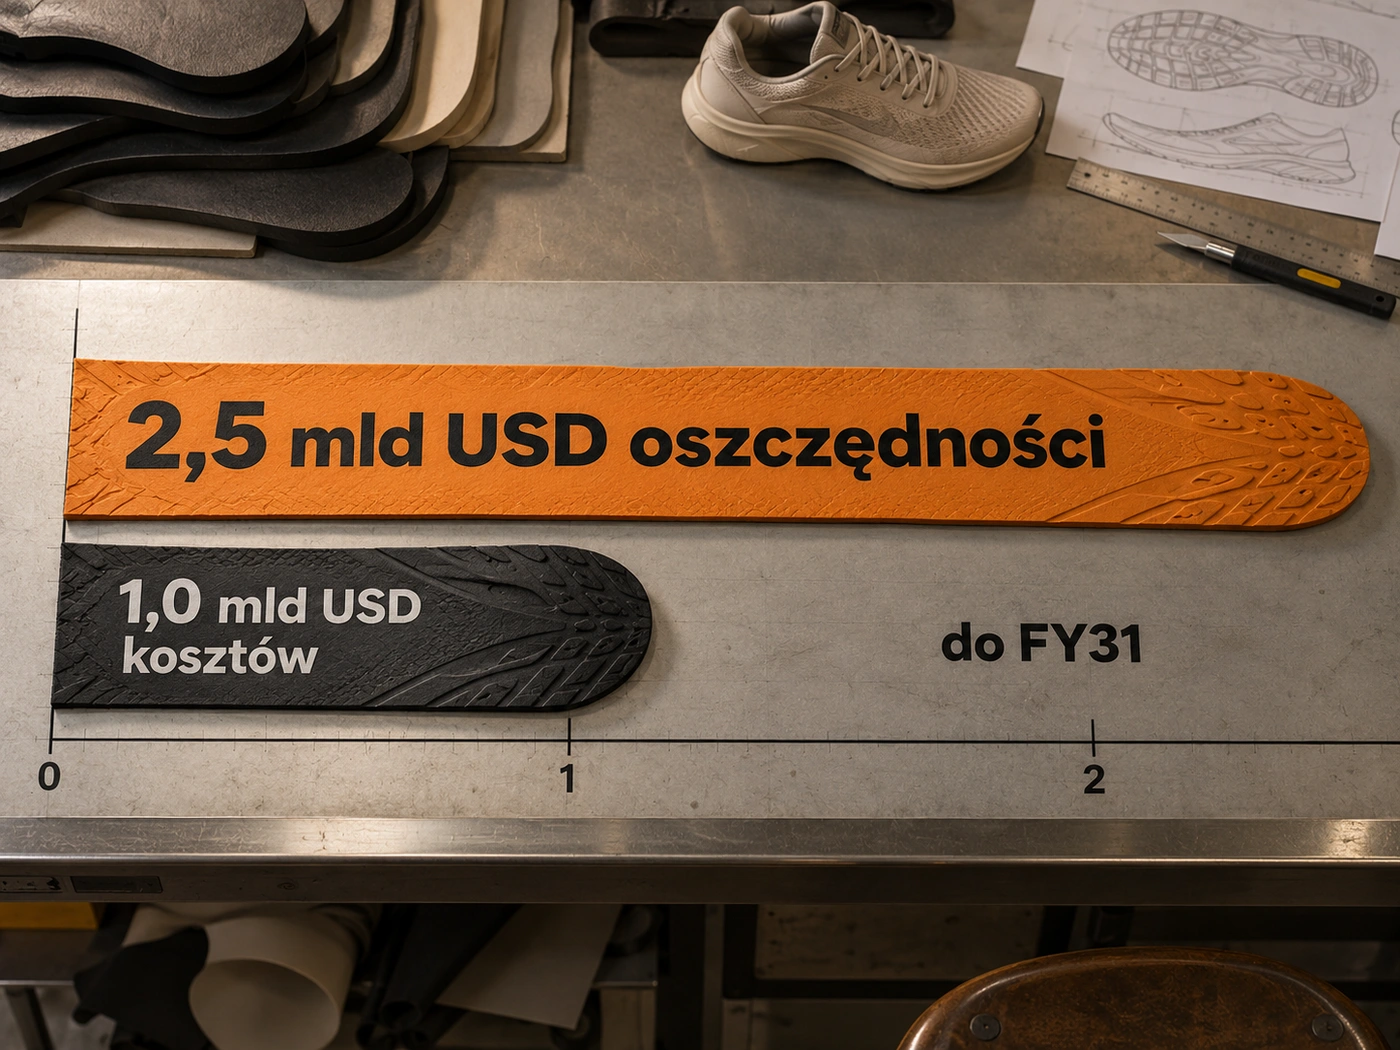
Nowy program Pace ma uporządkować organizację, łańcuch dostaw i strukturę regionalną. Nike szacuje około 2,5 mld dolarów skumulowanych oszczędności do 2031 r., przy około 1 mld dolarów kosztów restrukturyzacji przed opodatkowaniem. To atrakcyjna relacja na papierze, ale nie oznacza automatycznie poprawy wyniku: część oszczędności może zostać ponownie zainwestowana, a sam plan zależy od wykonania. Dla inwestora ważniejsze od samej redukcji kosztów będzie więc to, czy większa efektywność przełoży się na trwałą poprawę sprzedaży i rentowności, zamiast jedynie amortyzować słaby popyt.
Zarząd nadal zakłada, że przychody w całym roku finansowym 2027 spadną o wysoki jednocyfrowy procent. To mocno studzi wniosek, że poprawa marży oznacza już pełny zwrot w biznesie. Nike odbudowuje ofertę sportową i hurtowy kanał sprzedaży, ale sprzedaż bezpośrednia nadal spada, a Chiny wymagają osobnej naprawy. Najbliższe kwartały powinny więc pokazać, czy Pace naprawdę zmniejsza bazę kosztową szybciej niż kurczy się sprzedaż oraz czy odbudowa popytu zaczyna obejmować także regiony, które dziś najbardziej ciągną wyniki w dół.