
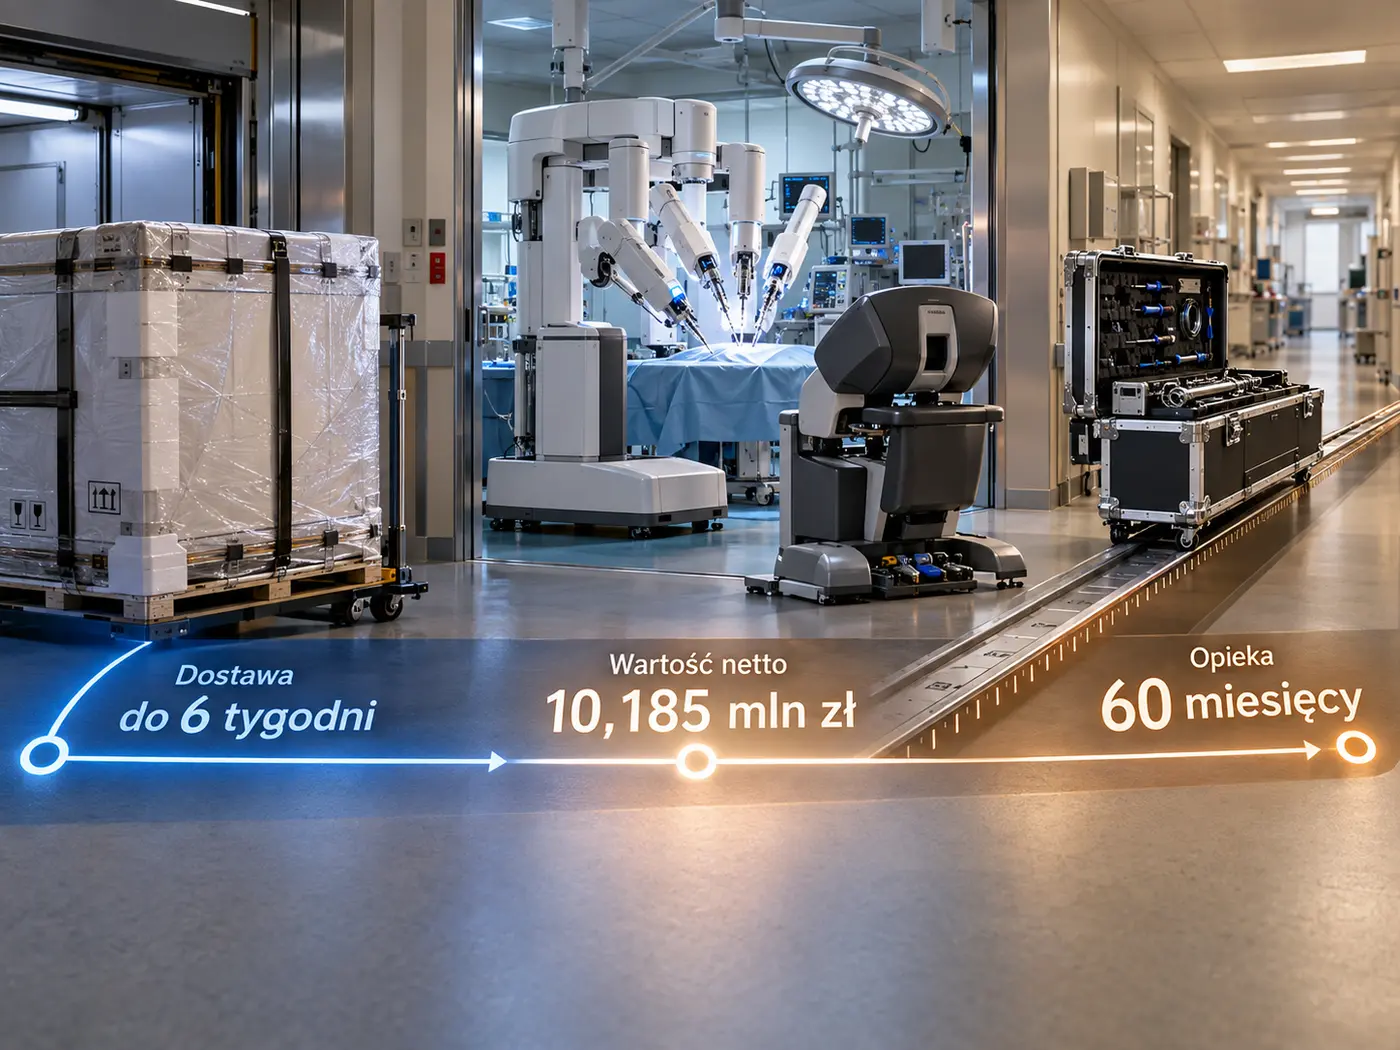
Robot da Vinci nie operuje sam. Chirurg steruje nim podczas małoinwazyjnego zabiegu, a system przekłada jego ruchy na bardzo precyzyjną pracę narzędzi. Szpital Wojewódzki w Bełchatowie kupił właśnie od Synektika taki zestaw za 10,185 mln zł netto. Umowa obejmuje nie tylko urządzenie, lecz także instalację, szkolenie personelu i 60 miesięcy gwarancji oraz opieki serwisowej, a dostawa ma nastąpić w ciągu maksymalnie sześciu tygodni. Dla spółki to kontrakt istotny także formalnie: jego wartość netto przekracza 5% kapitałów własnych grupy. To ważne, bo w tym modelu biznesowym sprzedaż robota nie kończy relacji z klientem, tylko ją rozpoczyna.
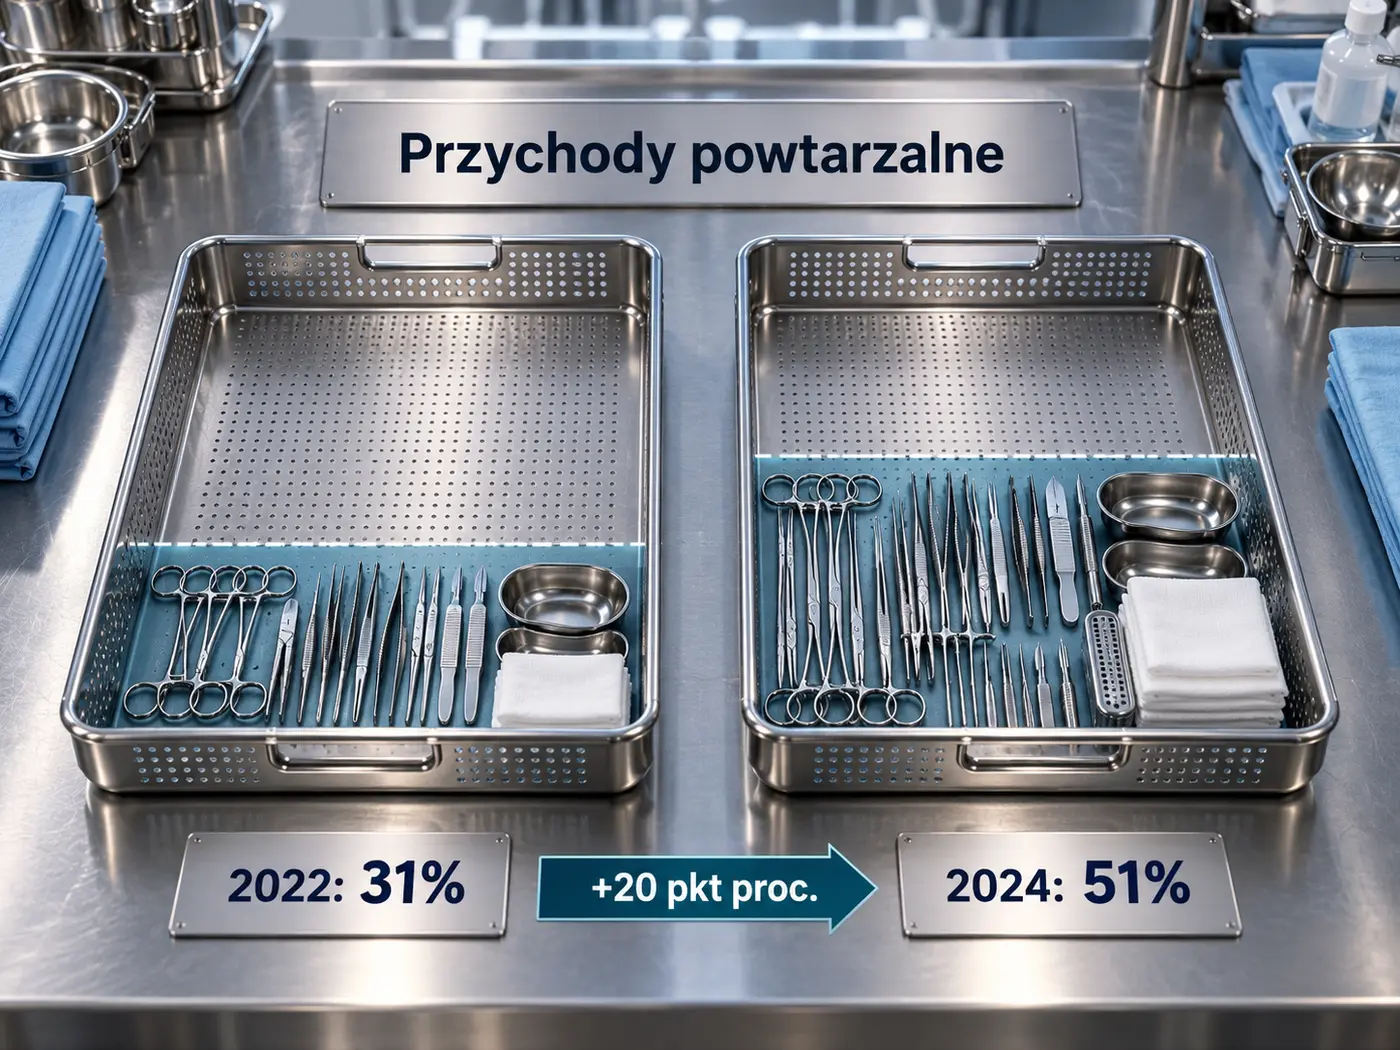
Po instalacji Synektik zarabia dalej na serwisie, materiałach i obsłudze kolejnych zabiegów. Według danych spółki udział takich przychodów powtarzalnych wzrósł z 31% w roku finansowym 2022 do 51% w 2024. Każdy nowy system powiększa więc nie tylko sprzedaż danego kwartału, ale też bazę urządzeń, które mogą generować wpływy w kolejnych latach. Ten mechanizm widać również poza Polską: lipcowa umowa dla szpitala w Kownie obejmowała system da Vinci, szkolenie oraz pięć lat serwisu i dostaw materiałów. Dla inwestora ważna jest więc nie sama liczba sprzedanych robotów, lecz to, jak długo i jak szeroko Synektik zarabia później na ich obecności w szpitalach.
To zmienia sposób patrzenia na kolejne kontrakty. Jednorazowa sprzedaż sprzętu może być duża i nieregularna, ale rosnąca baza zainstalowanych systemów tworzy bardziej przewidywalną część biznesu, która wraca po dostawie urządzenia. Dlatego najbliższy test dla tezy o SNT nie sprowadza się do następnej informacji o sprzedaży robota. Ważniejsze będzie to, czy wraz z kolejnymi instalacjami nadal rośnie udział przychodów z serwisu, materiałów i usług oraz czy regionalna ekspansja powtarza ten sam model. Jeśli tak, Synektik będzie coraz mniej zależny od pojedynczych dużych kontraktów, a coraz bardziej od ekonomiki całej zainstalowanej bazy.