
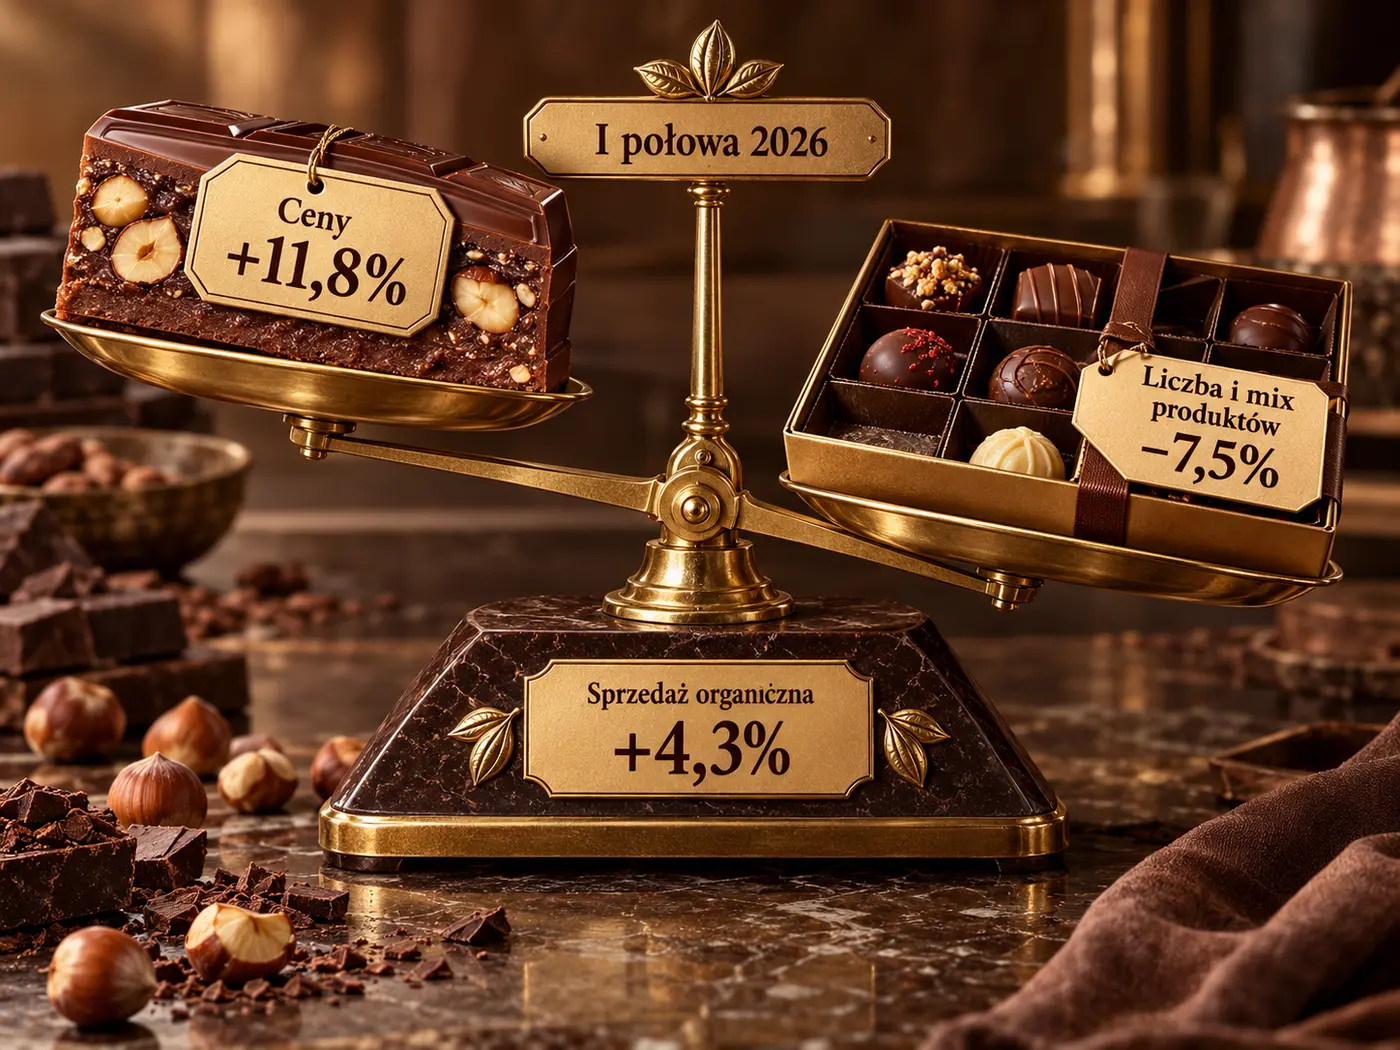
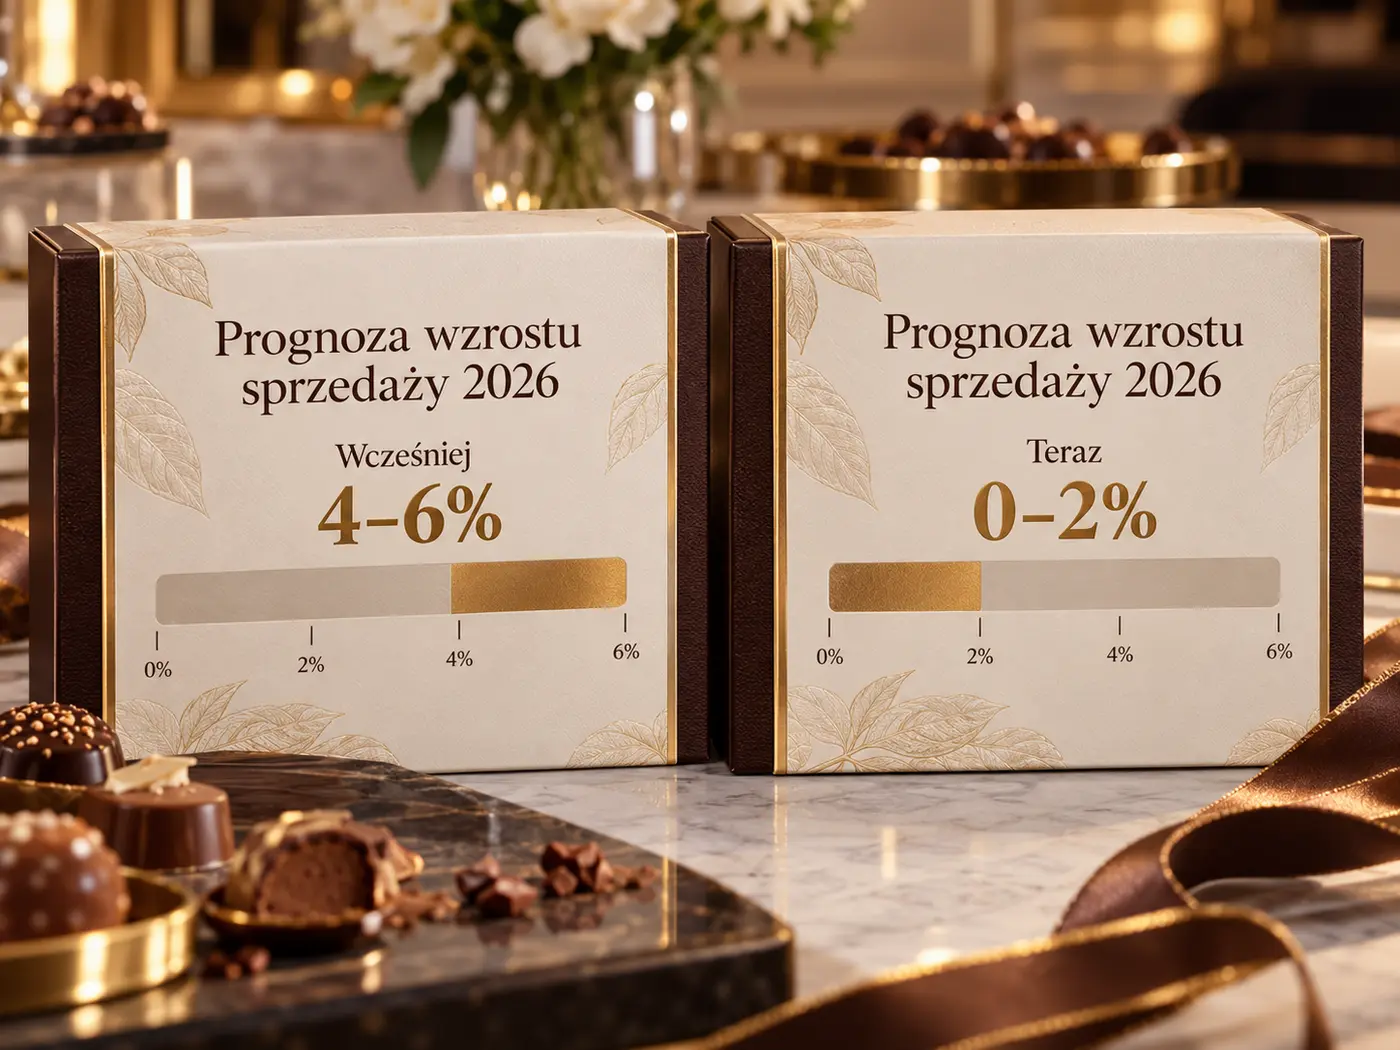
Lindt przez lata mógł podnosić ceny i zakładać, że klienci czekolady premium pozostaną przy marce. W 2026 roku ta granica zaczęła być wyraźniej widoczna. Droższe kakao wymusiło kolejne podwyżki, ale w pierwszej połowie roku liczba i struktura sprzedawanych produktów mocno się pogorszyły, przez co wzrost wartości sprzedaży był znacznie słabszy niż sam wzrost cen. Po wyjątkowo gorącym lecie w Europie spółka po raz drugi obniżyła prognozę wzrostu sprzedaży na cały rok. To ważny test siły marki premium: podwyżki działają tylko wtedy, gdy klient nadal akceptuje wyższą cenę i nie ogranicza zakupów zbyt mocno.
Mimo słabszego popytu Lindt utrzymał rentowność operacyjną: marża EBIT w pierwszej połowie roku wzrosła do 11,2% z 11,0% rok wcześniej. To pokazuje, dlaczego inwestorzy tak wysoko cenili zdolność firmy do przerzucania rosnących kosztów na klientów. Problem polega na tym, że taka ochrona marży ma granice. Jeżeli kolejne podwyżki powodują coraz większy spadek liczby sprzedawanych produktów, firma może utrzymywać procentową rentowność, ale jednocześnie tracić dynamikę wzrostu. Wrześniowa korekta prognozy sugeruje, że ten problem trwa dłużej, niż zakładano jeszcze kilka miesięcy wcześniej. Dlatego spółka zapowiada mniejsze, łatwiej dostępne cenowo opakowania oraz bardziej selektywne podejście do dalszych zmian cen.
Dla akcjonariusza LISN najważniejsze pytanie przesuwa się więc z „czy Lindt potrafi podnieść ceny?” na „czy klienci zaczną znowu kupować więcej?”. Pozytywnym sygnałem byłby powrót wzrostu wolumenu przy utrzymaniu wypracowanej marży, bo właśnie wtedy marka pokazałaby, że podwyżki nie naruszyły trwale popytu. Jeśli liczba sprzedawanych produktów nadal będzie spadać, kolejne korekty cen mogą jedynie kupować czas. W tym sensie obecny okres jest testem nie tylko kosztów kakao czy pogody, ale samej ekonomiki marki premium: ile podwyżek można przeprowadzić, zanim klient zacznie wybierać mniejsze opakowanie, tańszą alternatywę albo po prostu mniej czekolady.