
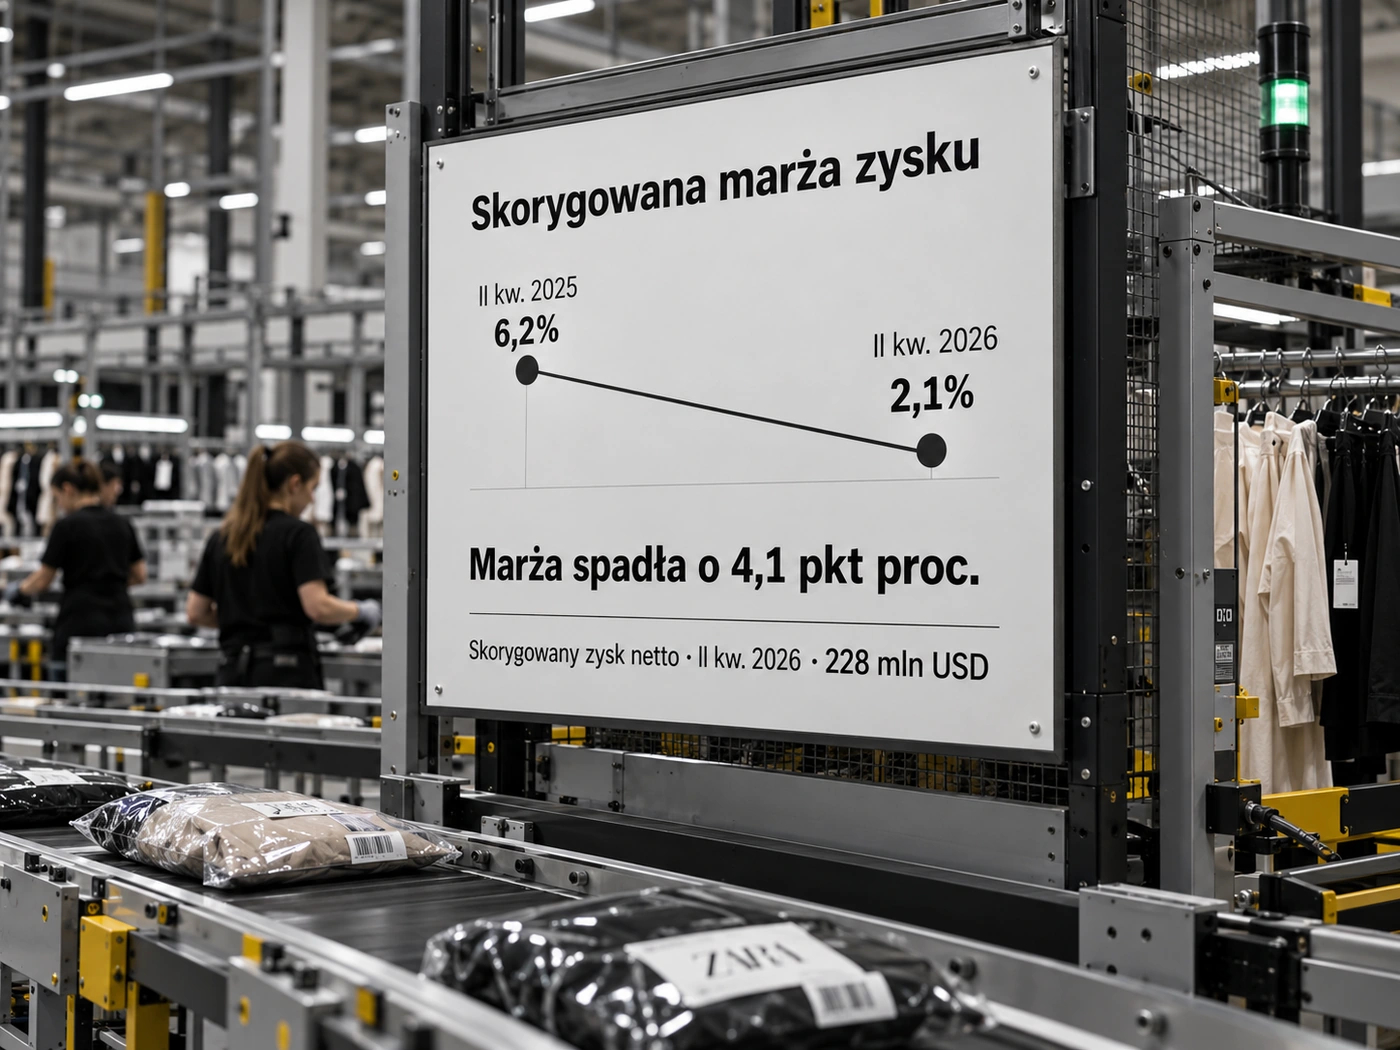
Shein zbudował globalny biznes na bardzo taniej modzie, szybkim testowaniu trendów i ogromnej liczbie paczek wysyłanych między kontynentami. Pierwsze wyniki po wejściu na giełdę w Hongkongu pokazują słaby punkt tego modelu: kiedy transport i obsługa zamówień drożeją, niska cena dla klienta zaczyna kosztować akcjonariusza. W drugim kwartale skorygowany zysk netto wyniósł 228 mln dolarów, o 67% mniej niż rok wcześniej, a skorygowana marża zysku spadła z 6,2% do 2,1%.
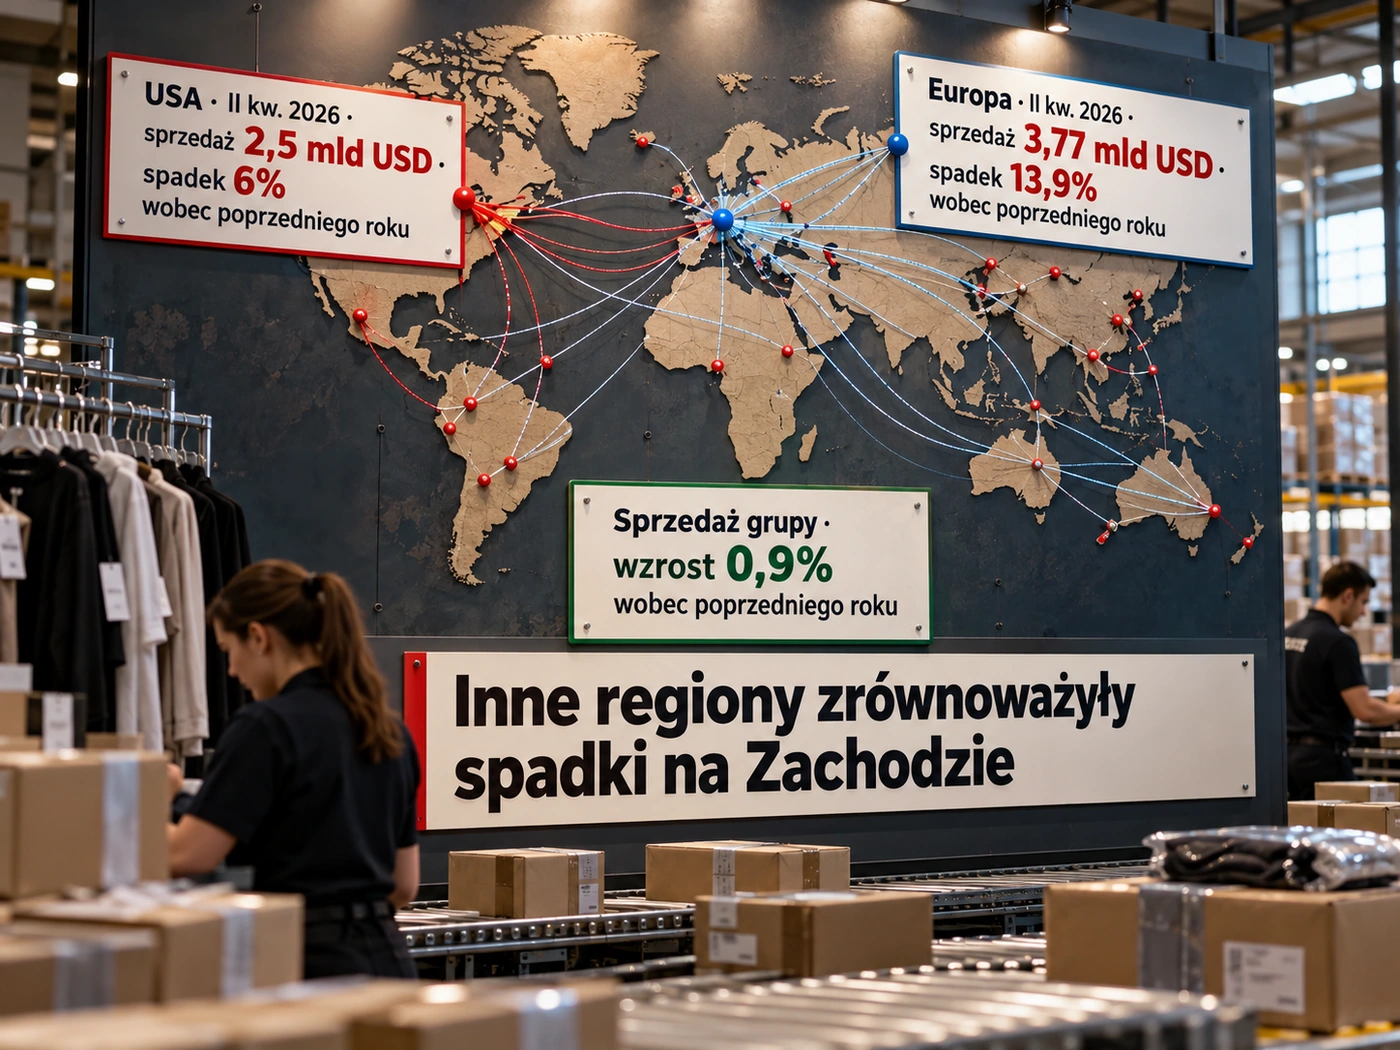
Presja nie jest tylko księgową ciekawostką. Wyższe koszty transportu i realizacji zamówień zbiegły się ze słabszą sprzedażą na dwóch ważnych rynkach. W Europie sprzedaż spadła o 13,9% do 3,77 mld dolarów, a w USA o 6% do 2,5 mld dolarów. Jednocześnie sprzedaż całej grupy wzrosła o 0,9%, co oznacza, że inne regiony częściowo zamaskowały słabość Zachodu.
Rynek dostał więc po IPO pierwszy twardy test obietnicy Shein. Kapitalizacja po spadku kursu znalazła się w okolicach 17 mld dolarów, wobec około 26 mld dolarów wyceny przy debiucie. Dla inwestora pytanie nie brzmi już tylko, czy Shein potrafi dalej rosnąć. Ważniejsze jest, czy potrafi odbudować marżę bez utraty tego, co przyciągnęło klientów: bardzo niskich cen i szybkiej rotacji produktów. Kolejne kwartały pokażą, czy magazyny bliżej klientów i droższy asortyment rzeczywiście poprawią tę matematykę.